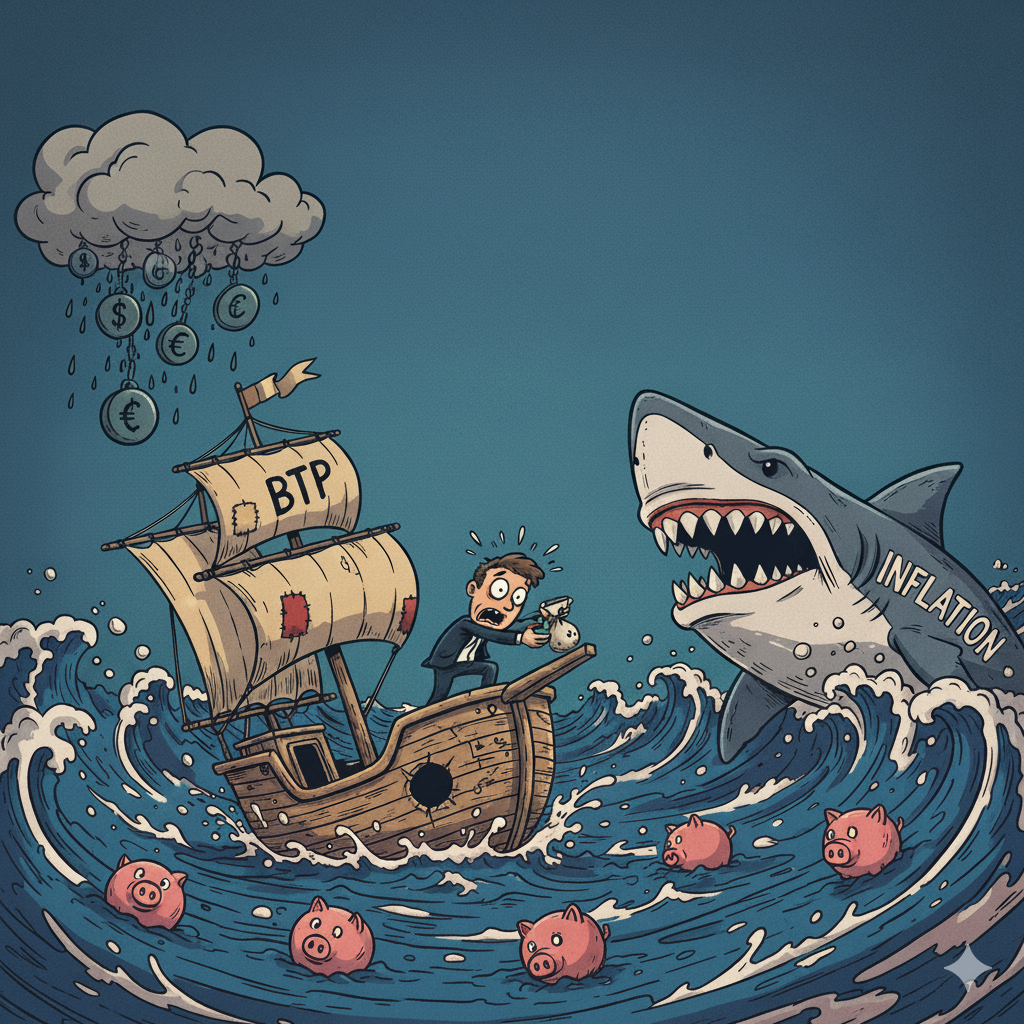
BTP Italiani 2025: Perché Evitare i Titoli di Stato e Dove Investire i Risparmi
In un panorama finanziario in rapida evoluzione, i BTP italiani nascondono rischi significativi che ogni investitore dovrebbe conoscere. Scopriamo perché diversificare geograficamente è diventato essenziale per proteggere i nostri risparmi.
⚠️ Punti Chiave dell'Analisi
- Debito pubblico italiano oltre 2.760 miliardi di euro
- Rating a un solo gradino dal "junk status"
- Impatto della crisi demografica sulla sostenibilità
- Alternative di investimento più sicure
La Situazione Critica del Debito Pubblico Italiano
Il Peso Insostenibile del Debito
Con oltre 2.760 miliardi di euro di debito pubblico, l'Italia si trova in una situazione di insostenibilità strutturale. Questo debito non potrà mai essere rimborsato e rappresenta un fardello destinato alle future generazioni.
📈 Crescita Insostenibile
- Debito cresce più rapidamente del PIL
- Dinamiche insostenibili da oltre 10 anni
- Nessun correttivo strutturale in vista
👥 Crisi Demografica
- -11 milioni di residenti entro il 2070
- PIL da 1.900 a 1.500 mld in 20 anni
- Pressione crescente su sanità e pensioni
Il Circolo Vizioso del Debito
Alto Debito
Maggiori rischi percepiti dagli investitori
Spread Elevati
Richiesti maggiori rendimenti
Più Interessi
Aumenta spesa pubblica e debito
"Il debito pubblico italiano assomiglia sempre più a un gigantesco schema Ponzi, dove i BTP in scadenza possono essere rimborsati solo grazie ai nuovi capitali di chi continua a investirvi."
Crisi Demografica: L'Acceleratore del Collasso
📉 L'Impatto Economico della Denatalità
⚠️ La Spirale Demografica
La depressione demografica italiana sta erodendo lentamente ma inesorabilmente la sostenibilità del nostro debito pubblico. Una popolazione che invecchia comporta:
- Aumento della pressione sulla sanità pubblica
- Maggiori costi per il sistema previdenziale
- Riduzione della forza lavoro produttiva
- Diminuzione delle entrate fiscali
- Ulteriore indebitamento dello Stato per far fronte ai costi crescenti
🔢 I Numeri della Catastrofe Demografica
Le future generazioni italiane saranno molto meno numerose di quelle attuali, e la dimensione demografica è un elemento rilevante anche sotto il profilo economico. La denatalità italiana provocherà un ulteriore aggravamento del problema del debito.
Anche senza andare così in avanti nel tempo, la denatalità italiana potrebbe portare il nostro PIL dagli attuali 1.900 miliardi a circa 1.500 miliardi tra soli vent'anni.
Rating Italia: Ad Un Passo dal Baratro
🏆 Scala Credit Rating
🚨 Situazione Attuale Italia
💥 Conseguenze del Declassamento a Junk
- Molti investitori istituzionali non potrebbero più acquistare BTP
- Vendite massive sui mercati finanziari
- Aumento drastico dei rendimenti richiesti
- Possibile crisi sistemica europea
- Difficoltà enormi nel rifinanziamento del debito
📊 L'Evoluzione del Rating Italiano
Il merito di credito della Repubblica Italiana, la cosiddetta "patente di affidabilità" assegnata da Moody's e Standard & Poor's, è di Baa3/BBB. Questa valutazione è in calo costante da vent'anni e ormai molto bassa, a un solo gradino da quel "non investment grade" o "junk" (spazzatura) che renderebbe impossibile per molti investitori istituzionali la sottoscrizione dei nostri titoli di Stato.
🤔 Perché Non Siamo Già Junk?
È possibile che le agenzie di rating stiano mantenendo il nostro merito di credito ancora "investment grade" nel timore che un declassamento a junk causi un grave evento sistemico che potrebbe sovvertire la stabilità dei mercati finanziari mondiali. Ma per quanto ancora?
🎭 Instabilità Politica: Il Fattore Aggravante
Il nostro costante e ricorrente rischio di instabilità politica rappresenta un ulteriore fattore di preoccupazione per gli investitori internazionali.
🇩🇪 Germania: 4 governi (Kohl, Schröder, Merkel, Scholz)
🇮🇹 Italia: 22 governi diversi
L'Impatto Devastante dell'Aumento dei Tassi
📈 L'Esplosione dei Rendimenti BTP
💸 Perdite sui BTP a Lunga Scadenza
🔄 Come Funziona il Meccanismo Prezzi-Tassi
📚 Esempio Pratico
💔 La Perdita
⚠️ Il Caso Drammatico del BTP a 50 Anni
Nel 2022, molti risparmiatori hanno investito in BTP a lunghissima scadenza attratti dai rendimenti più elevati, senza rendersi conto dei rischi a cui andavano incontro.
• Aumento rendimenti: +2,5%
• Perdita in conto capitale: -50%
• Tempo per recupero: 50 anni
Dopo anni di inflazione bassissima e tassi di interesse dell'Eurozona vicini allo zero, nel 2022 le cose sono cambiate rapidamente. Per contrastare l'inflazione in rapida crescita, la BCE ha iniziato ad attuare politiche monetarie restrittive, riducendo gli acquisti di obbligazioni e alzando progressivamente i tassi di interesse.
🎯 La Regola Fondamentale
Maggiore è la durata del titolo, maggiore è la sensibilità del suo prezzo alle variazioni nei rendimenti.
Questa regola spiega perché i BTP a lunga scadenza hanno subito le perdite più pesanti durante il rialzo dei tassi del 2022.
⏰ Il Dilemma Temporale
Le perdite sui BTP a lunga scadenza potranno essere teoricamente recuperate alla scadenza del titolo, che dovrebbe rimborsare alla pari. Ma questo comporta due problemi gravi:
- Tempo di attesa: Dovrete attendere decenni per recuperare le perdite
- Costo opportunità: Rinuncerete ai maggiori rendimenti offerti dal mercato
- Rischio Italia: Non è garantito che lo Stato italiano rimborsi effettivamente
Come Potrebbe Risolversi la Crisi del Debito
1. 📈 Crescita del PIL
2. 📊 Inflazione
3. 🏛️ Privatizzazioni
4. 💰 Tassa Patrimoniale
5. 💥 Default
6. 🏦 Supporto BCE
⚠️ Nessuna Soluzione Indolore
Tutte le possibili soluzioni comportano costi enormi per i cittadini italiani. Il debito pubblico italiano è diventato una bomba a orologeria che prima o poi esploderà, con conseguenze devastanti per chiunque abbia investito in BTP.
Alternative di Investimento per i Risparmiatori Italiani
🎯 Il Problema del "Rischio Italia"
Come italiani, siete già esposti al 100% al "rischio Italia":
- Conti correnti in banche italiane
- Attività imprenditoriali in Italia
- Contributi pensionistici italiani
- Immobili in territorio nazionale
- Lavoro e pensioni dipendenti dall'economia italiana
🌍 La Soluzione: Diversificazione Geografica
I vostri risparmi sono l'UNICA risorsa che potete diversificare:
- ETF su indici internazionali
- Obbligazioni di Paesi più solidi
- Azioni di società estere
- Fondi comuni internazionali
- Materie prime e commodities
🚫 Investimenti da Evitare
BTP e Titoli di Stato Italiani
Aumentano ulteriormente la vostra esposizione al rischio Italia
PIR (Piani Individuali di Risparmio)
Concentrano gli investimenti su aziende italiane
BTP Italia e BTP Futura
Mascherano il rischio con nomi accattivanti
💡 La Strategia Intelligente
Nonostante i patriottici richiami a investire nella ripresa economica del Paese, la strategia più prudente per un risparmiatore italiano è diversificare geograficamente i propri investimenti.
Conclusioni: Proteggere il Proprio Futuro Finanziario
I Rischi Sono Reali e Crescenti
L'analisi dei fondamentali economici italiani rivela una situazione preoccupante: un debito pubblico insostenibile, una crisi demografica che aggraverà il problema, un rating creditizio a un passo dal "junk status" e un'instabilità politica cronica.
A fronte di questa situazione, investire in BTP rappresenta una concentrazione eccessiva del rischio per i risparmiatori italiani, che sono già massimamente esposti al "rischio Italia" attraverso lavoro, casa, attività imprenditoriali e sistema pensionistico.
🚨 Segnali di Allarme
- • Debito che cresce più del PIL da oltre 10 anni
- • Sostenibilità a rischio per la crisi demografica
- • Fine del sostegno massiccio della BCE
- • Instabilità politica strutturale
- • Rating a un solo gradino dal declassamento
✅ La Strategia Vincente
- • Diversificazione geografica dei risparmi
- • ETF globali per ridurre i costi
- • Obbligazioni di paesi più solidi
- • Protezione valutaria automatica
- • Accesso ai migliori mercati mondiali
💡 Il Messaggio Chiave
Non si tratta di essere antipatriottici, ma di essere pragmatici e responsabili verso il proprio futuro finanziario. La diversificazione geografica degli investimenti è l'unico strumento a disposizione dei risparmiatori italiani per ridurre un rischio paese già massimo in tutti gli altri aspetti della loro vita.
🎯 Passi Pratici da Seguire
- Valuta la tua esposizione attuale al "rischio Italia"
- Studia ETF globali a basso costo per diversificare
- Considera obbligazioni di paesi con rating superiori
- Implementa gradualmente la diversificazione
- Monitora l'evoluzione della situazione italiana
- Mantieni solo una piccola quota "patriottica" se necessario
"I rischi dell'investimento nei nostri titoli di Stato si stanno accentuando sempre di più. Per i risparmiatori italiani, che sono già pieni di 'rischio Italia', investire i propri risparmi in attività estere è diventata una necessità, non un'opzione."
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email