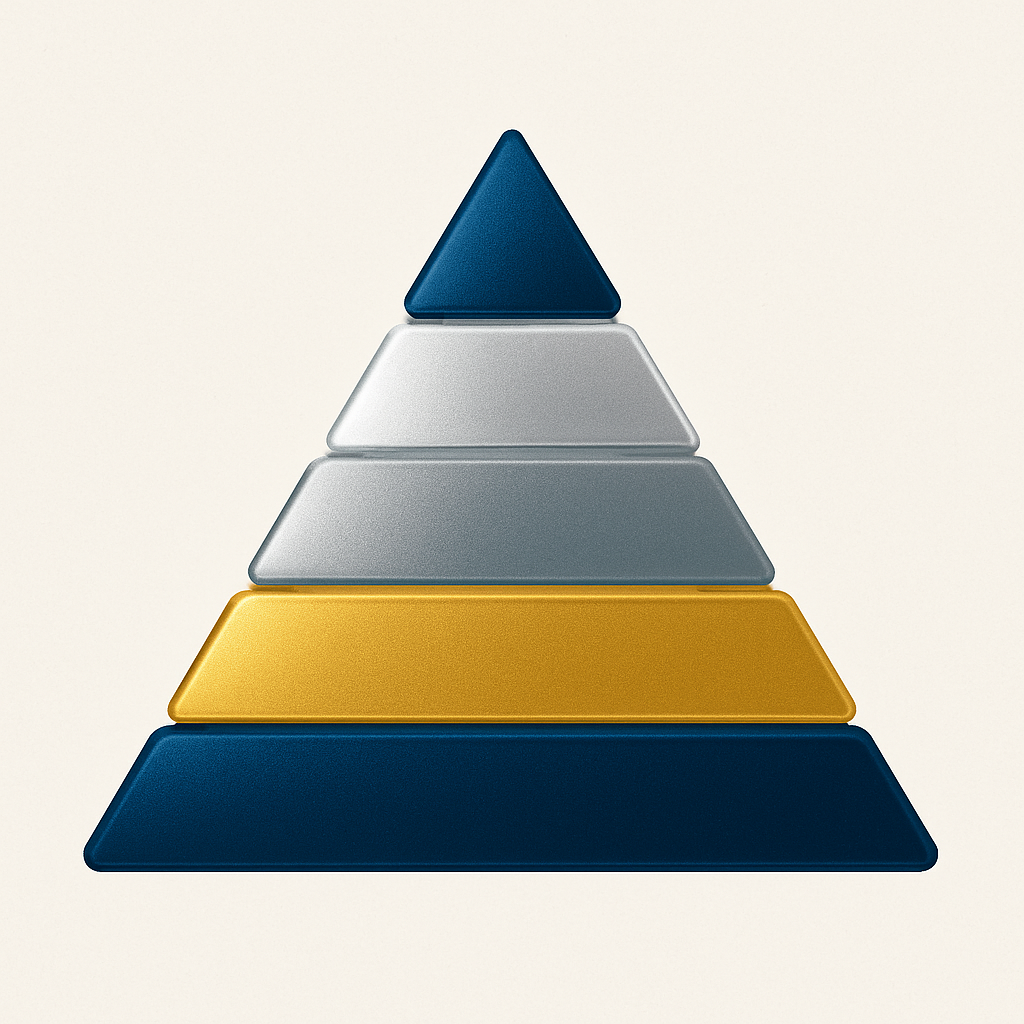
LA PIRAMIDE DELLA PIANIFICAZIONE FINANZIARIA: Costruire il Tuo Futuro Economico Passo dopo Passo
La pianificazione finanziaria è un percorso strutturato da intraprendere con ordine e metodo. La piramide dei bisogni finanziari rappresenta un modello chiaro che ti guida alla costruzione di un patrimonio solido, partendo dalle fondamenta per arrivare gradualmente alla vetta.
La Piramide dei Bisogni Finanziari: Una Guida Visiva al Tuo Percorso
Come nella nota piramide di Maslow che rappresenta i bisogni umani, anche in ambito finanziario esiste una struttura simile che ci aiuta a organizzare le priorità. Ogni livello si costruisce sul precedente, seguendo una logica ben precisa che considera sia l'importanza dei bisogni che l'orizzonte temporale degli obiettivi.
Perché seguire un approccio piramidale?
Riduce la complessità
La piramide semplifica il processo decisionale, indicando chiaramente quali bisogni soddisfare prima di procedere ai livelli superiori.
Allinea rischio e tempo
Ogni livello ha un orizzonte temporale specifico e un profilo di rischio adeguato, creando un percorso equilibrato.
Si evolve con te
La piramide può essere adattata alle diverse fasi della vita, evolvendo insieme ai tuoi obiettivi e alla tua disponibilità economica.
I Livelli della Piramide Finanziaria
1. Protezione
Orizzonte temporale: Immediato
2. Liquidità
Orizzonte temporale: Breve-Medio Breve
3. Risparmio
Orizzonte temporale: Lungo-Lunghissimo
4. Previdenza
Orizzonte temporale: Lungo-Lunghissimo
5. Investimento
Orizzonte temporale: Medio-Lungo
6. Extra Rendimento
Orizzonte temporale: Variabile
6. Extra Rendimento
Orizzonte temporale: Variabile
5. Investimento
Orizzonte temporale: Medio-Lungo
4. Previdenza
Orizzonte temporale: Lungo-Lunghissimo
3. Risparmio
Orizzonte temporale: Lungo-Lunghissimo
2. Liquidità
Orizzonte temporale: Breve-Medio Breve
1. Protezione
Orizzonte temporale: Immediato
La piramide dei bisogni finanziari: ogni livello corrisponde a un bisogno specifico con un proprio orizzonte temporale e profilo di rischio
Livello 1: La Protezione - Le Fondamenta della Sicurezza
La base della piramide rappresenta il primo passo essenziale per qualsiasi pianificazione finanziaria. Prima di pensare a investimenti o accumulo di ricchezza, è necessario garantire protezione a te stesso e alla tua famiglia.
Protezioni Assicurative
Strumenti che proteggono te e i tuoi cari da eventi imprevisti che potrebbero compromettere la stabilità economica.
Coperture fondamentali:
- Polizza caso morte
- Polizza malattie gravi
- Protezione invalidità permanente
- Responsabilità civile
Fondo di Emergenza
Una riserva di liquidità immediatamente disponibile per affrontare spese impreviste senza indebitarsi.
Caratteristiche chiave:
- 3-6 mesi di spese fisse
- Disponibilità immediata
- Zero rischi sul capitale
- Separato dai conti correnti ordinari
Gestione dei Debiti
Pianificare l'estinzione dei debiti ad alto interesse prima di qualsiasi investimento è fondamentale.
Priorità di estinzione:
- Eliminare debiti da carte di credito
- Ridurre prestiti personali
- Valutare la rinegoziazione del mutuo
- Piano strutturato di uscita dai debiti
Perché partire dalla protezione?
L'orizzonte temporale di questo livello è immediato perché i rischi possono materializzarsi in qualsiasi momento. Senza adeguate protezioni, qualsiasi piano finanziario può essere compromesso da eventi imprevisti.
Una volta stabilite queste fondamenta, sarai pronto per costruire i livelli successivi della piramide con maggiore sicurezza e tranquillità.
I Livelli Centrali della Piramide: Liquidità e Risparmio
Livello 2: La Liquidità
Orizzonte temporale: Breve-Medio Breve (1-3 anni)
La liquidità programmata
Questo livello della piramide riguarda il denaro che ti servirà nel breve-medio periodo per obiettivi già pianificati, come:
Obiettivi tipici:
- Acquisto di un'auto
- Ristrutturazione della casa
- Spese programmate importanti
- Viaggi significativi
Strumenti adeguati:
- Conti deposito
- Buoni fruttiferi postali
- ETF monetari
- Obbligazioni a breve termine
Caratteristica principale:
Il rischio deve essere molto contenuto, poiché l'obiettivo è preservare il capitale per utilizzi già pianificati in un orizzonte temporale definito.
Livello 3: Il Risparmio
Orizzonte temporale: Lungo-Lunghissimo
L'accumulo patrimoniale
Il risparmio rappresenta l'accumulo di risorse finanziarie con un orizzonte molto lungo, destinate a obiettivi importanti nella vita o alla creazione di un patrimonio significativo.
Obiettivi tipici:
- Istruzione universitaria dei figli
- Acquisto della prima o seconda casa
- Creazione di un patrimonio familiare
- Indipendenza finanziaria
Strategie di accumulo:
- Piano di accumulo (PAC)
- Investimenti periodici
- Reinvestimento degli interessi
- Diversificazione delle fonti di reddito
Quali strumenti utilizzare:
Obbligazioni
Per stabilità e flussi di reddito periodici
Fondi bilanciati
Mix equilibrato tra azioni e obbligazioni
ETF
Diversificazione a basso costo con liquidità
La differenza tra Liquidità e Risparmio
Sebbene entrambi questi livelli riguardino l'accumulo di risorse, si distinguono per:
Liquidità
- Orizzonte temporale breve o medio-breve
- Rischio molto contenuto
- Obiettivi specifici e già identificati
- Focus sulla preservazione del capitale
Risparmio
- Orizzonte temporale lungo o lunghissimo
- Rischio moderato, bilanciato
- Obiettivi di accumulo patrimoniale
- Focus sulla crescita sostenibile
I Livelli Superiori: Previdenza, Investimento ed Extra Rendimento
I livelli superiori della piramide rappresentano la parte più sofisticata del piano finanziario. Si tratta di aree destinate all'accumulo di risorse con orizzonti temporali definiti e profili di rischio crescenti, da affrontare solo quando i livelli inferiori sono stati adeguatamente costruiti.
Livello 4: La Previdenza
La previdenza rappresenta l'accumulo destinato specificamente al periodo post-lavorativo, con un orizzonte temporale lungo o lunghissimo.
Caratteristiche principali
- Orizzonte temporale: fino all'età pensionabile
- Rischio: moderato, in riduzione con l'avvicinarsi dell'età del pensionamento
- Vantaggi fiscali specifici
- Vincoli di accesso al capitale investito
Strumenti previdenziali
- Fondi pensione aperti
- Fondi pensione negoziali (di categoria)
- PIP (Piani Individuali Pensionistici)
- Previdenza integrativa
Aspetti da considerare:
La previdenza richiede un'attenta valutazione dell'età, dell'orizzonte temporale e della propria situazione lavorativa. I vantaggi fiscali la rendono particolarmente interessante ma occorre bilanciare con attenzione i vincoli di accesso al capitale.
Livello 5: L'Investimento
L'area degli investimenti riguarda l'impiego di capitale con orizzonte temporale medio-lungo, finalizzato alla crescita del patrimonio con un profilo di rischio più elevato.
Caratteristiche chiave
- Orizzonte temporale: medio-lungo (5-10 anni)
- Profilo di rischio: medio-alto
- Obiettivo di crescita patrimoniale
- Maggiore volatilità accettata
Strumenti di investimento
- Azioni dirette o tramite fondi
- ETF azionari settoriali o tematici
- Obbligazioni corporate o high yield
- Fondi flessibili o bilanciati aggressivi
Livello 6: L'Extra Rendimento
La punta della piramide è dedicata alla ricerca di rendimenti superiori, con un profilo di rischio elevato e capitale che puoi permetterti di perdere interamente.
Caratteristiche
- Orizzonte temporale: variabile
- Rischio: molto elevato
- Capitale "non essenziale"
- Possibilità di perdita totale accettata
Possibili investimenti
- Mercati emergenti
- Startup o venture capital
- Criptovalute
- Trading attivo o speculativo
Quando considerare questo livello:
L'extra rendimento va considerato solo quando tutti gli altri livelli della piramide sono stati adeguatamente sviluppati e rappresenta una percentuale limitata del patrimonio complessivo (tipicamente 5-10% massimo).
Costruire la Tua Piramide: Una Guida Pratica
La Piramide nelle Diverse Fasi della Vita
20-35 anni: Costruzione delle basi
Focus sui primi tre livelli della piramide.
- Protezioni assicurative essenziali
- Fondo di emergenza completo
- Inizio della liquidità programmata
- Prime forme di previdenza complementare
35-50 anni: Crescita e consolidamento
Sviluppo equilibrato di tutti i livelli.
- Ottimizzazione delle protezioni
- Consolidamento del risparmio
- Rafforzamento della previdenza
- Espansione degli investimenti
50+ anni: Ottimizzazione
Perfezionamento e ribilanciamento.
- Revisione delle protezioni
- Pianificazione del decumulo
- Strategia di pensionamento
- Riduzione graduale del rischio
5 Passi Per Costruire La Tua Piramide
- Analizza la tua situazione attuale
Verifica quali livelli della piramide hai già costruito e quali sono assenti o incompleti.
- Rispetta l'ordine dei livelli
Costruisci la piramide dal basso verso l'alto, senza saltare livelli.
- Definisci i tuoi obiettivi per ogni livello
Stabilisci target chiari e misurabili per ciascun livello della piramide.
- Crea un piano d'azione
Determina quanto capitale allocare a ciascun livello e con quali strumenti.
- Rivedi periodicamente
Almeno una volta all'anno, verifica se la tua piramide è in equilibrio e adattala ai cambiamenti della tua vita.
Il Rapporto tra Rischio e Orizzonte Temporale
Un aspetto fondamentale della piramide è il rapporto tra l'orizzonte temporale e il rischio che puoi assumere:
| Livello | Orizzonte temporale | Profilo di rischio |
|---|---|---|
| Protezione | Immediato | Nessuno |
| Liquidità | Breve-Medio Breve | Molto basso |
| Risparmio | Lungo-Lunghissimo | Basso-Medio |
| Previdenza | Lungo-Lunghissimo | Medio (variabile) |
| Investimento | Medio-Lungo | Medio-Alto |
| Extra Rendimento | Variabile | Alto-Molto Alto |
Conclusioni
La piramide dei bisogni finanziari è uno strumento potente che ti permette di strutturare il tuo patrimonio in modo razionale e metodico. Seguendo questo approccio, potrai costruire una solidità finanziaria crescente, affrontando ogni livello con gli strumenti più adeguati e con la giusta tempistica.
Ricorda che la piramide non è statica ma evolve con te: crescerà e si modificherà insieme ai tuoi obiettivi, alla tua famiglia e alla tua situazione economica.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email