Regola 50/30/20: Guida Completa al Budget Personale per Gestire lo Stipendio in Italia
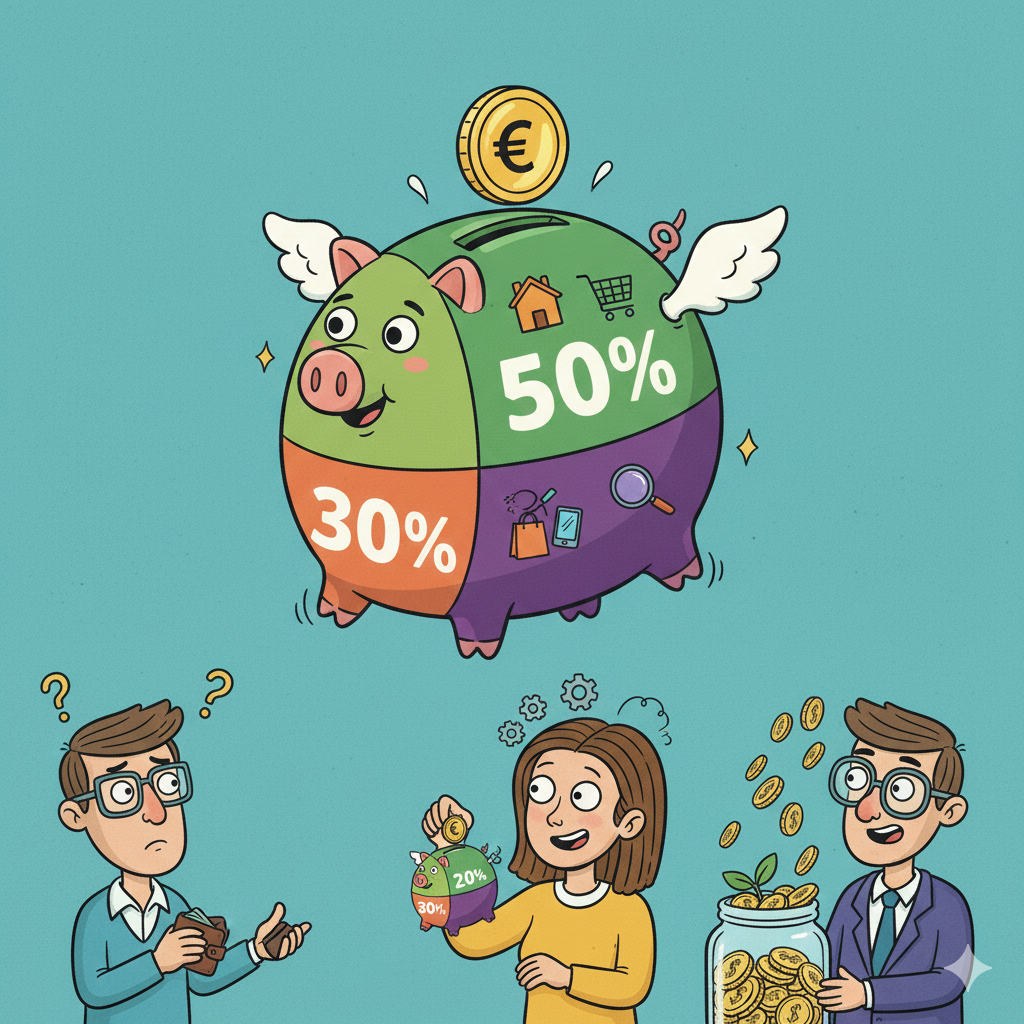
La regola del 50/30/20 è uno dei metodi di budgeting più efficaci e semplici per gestire le finanze personali. Si tratta di una tecnica di risparmio fondamentale, perfetta per organizzare lo stipendio mensile o le entrate da lavoro autonomo in modo intelligente e sostenibile.
Nonostante la sua semplicità, questo metodo di budget è straordinariamente funzionale e può trasformare radicalmente il modo in cui gestisci il denaro. Ma in cosa consiste esattamente?
🎯 Il Concetto Base della Regola 50/30/20
Dividere i propri guadagni in tre percentuali fisse:
Se disponi di un conto bancario con funzione salvadanai digitali, questo processo di budgeting può essere facilmente automatizzato, rendendo la gestione delle tue finanze ancora più semplice.
Budget con la Regola 50/30/20: Come Funziona in Pratica
Immaginiamo uno stipendio mensile netto di 1.500€. Ecco come suddividere questo denaro seguendo la regola 50/30/20:
SPESE ESSENZIALI: 50%
750€ al mese
Affitto o mutuo mensile
Elettricità e gas
Piano mobile e internet
Cibo e beni di prima necessità
Abbonamento mezzi, carburante, assicurazione auto
SPESE SUPERFLUE: 30%
450€ al mese
Tutte quelle cose che rendono la vita piacevole e divertente:
💡 Consiglio: Se le spese essenziali superano il 50%, riduci questa categoria o ottimizza le spese usando cashback e sconti strategici.
RISPARMIO E INVESTIMENTI: 20%
300€ al mese
Liquidità remunerata
Investimenti diversificati
Corsi per migliorare le skill
Fondo pensione complementare
📊 Il 20% Risparmi: Prima il Fondo Emergenza, Poi gli Investimenti
Nel budget con la regola 50/30/20, il 20% destinato ai risparmi richiede una strategia prioritaria. Se non hai ancora risparmi, la prima cosa da costruire è il fondo di emergenza: il caposaldo su cui edificare tutta la tua infrastruttura finanziaria.
🎯 Le Due Fasi del Risparmio Strategico
FASE ACCUMULO FONDO EMERGENZA
Versa il 100% del tuo 20% sul fondo emergenza fino al raggiungimento del target.
Target consigliato: dai 3 ai 12 mesi di spese mensili a seconda della stabilità del reddito
FASE DIVERSIFICAZIONE
Una volta completato il fondo, diversifica il 20% tra diversi obiettivi:
Fondo Pensione
ETF/Progetti medio periodo
💼 3 Esempi Pratici di Budget 50/30/20
Stipendio 1.500€ Netti
Affitto 500€ + Bollette 150€ + Spesa 100€
Uscite, abbonamenti, shopping
Fondo emergenza o investimenti
📊 Calcolo Fondo Emergenza: Target 9.000€ (6 mesi) ÷ 300€/mese = 30 mesi per completare il fondo. Dopo potrai diversificare su fondo pensione e investimenti.
Stipendio 2.500€ Netti
📊 Scenario: Con casa di famiglia e assicurazione sanitaria, target fondo emergenza ridotto a 4 mesi = 10.000€. Tempo per completare: 20 mesi.
Budget Familiare 3.500€
📊 Budget familiare: Target fondo emergenza 6 mesi = 21.000€. Con 700€/mese ci vogliono 30 mesi per completare il fondo di sicurezza.
📌 Nota importante: Indipendentemente dallo stipendio, seguendo la regola 50/30/20 ci vogliono circa 30 mesi per completare un fondo emergenza pari a 6 mesi di spese. Risparmiando extra da altre voci si può accelerare.
🤔 Dubbi Comuni sulla Regola del 50/30/20
La regola è semplice, ma possono sorgere dubbi legittimi. La chiave è usare il buon senso ed evitare la "contabilità creativa":
Il caffè al bar è essenziale o superfluo?
→ Spesa superflua (30%) - Il caffè puoi farlo a casa, quello al bar è un comfort e un piacere, non una necessità.
Il ristorante dove lo classifico?
→ Spesa superflua (30%) - Mangiare fuori è un piacere, non una necessità. La spesa alimentare essenziale è quella del supermercato.
La palestra è essenziale o superflua?
→ Dipende dal contesto - Riguarda la salute fisica. Se è prescritta dal medico o fondamentale per il tuo benessere, può essere essenziale. Altrimenti è un desiderio.
Netflix e abbonamenti streaming?
→ Spesa superflua (30%) - L'intrattenimento è sempre una spesa discrezionale, anche se ormai ci sembra indispensabile.
⚠️ Attenzione: Non cercare trucchetti o giustificazioni creative. Questo budget serve per costruire un futuro finanziario tranquillo, non per evitare di affrontare la realtà delle tue spese.
🤖 Come Automatizzare la Regola 50/30/20
La chiave del successo nella gestione finanziaria è l'automazione: creare pagamenti automatici che eliminano la necessità di interventi manuali costanti.
METODO 1: Salvadanai Digitali
Molti conti correnti moderni offrono funzionalità di "spazi" o "progetti" per separare il denaro:
Progetti con rendimento su depositi
Spaces, Pocket, Salvadanai automatici
Arrotondamento automatico degli acquisti
Target visivi per motivazione
📋 Come impostare:
- Crea un "salvadanaio" dedicato al 20% risparmi
- Imposta un bonifico automatico ricorrente il giorno dello stipendio
- Lascia il resto per spese essenziali (50%) e desideri (30%)
- Usa la funzione "analisi spese" per monitorare le categorie
METODO 2: Strategia Multi-Conto
Separare fisicamente i soldi in conti diversi con ruoli specifici:
Dove arriva lo stipendio. Domiciliazione bollette, affitto, spese fisse essenziali.
Carta con cashback per shopping, ristoranti, intrattenimento. Limite visivo immediato.
Conto deposito ad alto rendimento per fondo emergenza. Bonifico automatico il giorno dello stipendio.
💡 Vantaggio: Questa strategia riduce la dipendenza da un singolo istituto e permette di sfruttare i migliori prodotti di ciascuna banca.
⚠️ Quando il Budget 50/30/20 Non Funziona
La regola 50/30/20 è una media dei comportamenti ottimali, ma potrebbe non essere la soluzione migliore per tutti. Ecco le principali limitazioni:
🏠 Il Problema del Costo della Vita nelle Grandi Città
Con uno stipendio medio italiano di ~1.500€ netti, il 50% per le spese essenziali significa avere 750€ per affitto, bollette, cibo e trasporti.
✅ Funziona in:
Piccoli centri dove un bilocale costa 300-400€ di affitto
❌ Difficile in:
Milano, Roma, Firenze dove una singola costa 600-800€
🔧 Proporzioni Alternative Più Realistiche
Per rendere il modello più praticabile nelle grandi città italiane, considera queste varianti:
60/20/20
• 60% Necessità
• 20% Desideri
• 20% Risparmi
Per chi ha costi abitativi elevati ma vuole mantenere il risparmio
70/20/10
• 70% Necessità
• 20% Desideri
• 10% Risparmi
Per chi vive in città costose con stipendio medio
💡 La lezione chiave: L'importante è dare un ordine alla propria situazione finanziaria fissando paletti da non superare. Una cattiva gestione spesso dipende più da scarsa organizzazione che da effettiva mancanza di denaro.
📊 Confronto Proporzioni per Stipendio 1.500€
| Modello | Necessità | Desideri | Risparmi |
|---|---|---|---|
| 50/30/20 | 750€ | 450€ | 300€ |
| 60/20/20 | 900€ | 300€ | 300€ |
| 70/20/10 | 1.050€ | 300€ | 150€ |
🎯 Conclusioni sulla Regola del 50/30/20
La regola 50/30/20 è una tecnica di risparmio straordinariamente semplice ma potente. Esistono altri metodi per gestire i soldi, ma questo rimane uno dei più efficaci, specialmente quando combinato con l'automazione.
✨ I Punti Chiave da Ricordare
50% per le necessità - Affitto, bollette, cibo, trasporti. Non negoziabili.
30% per i desideri - Ciò che rende la vita piacevole. Flessibile se necessario.
20% per il futuro - Prima il fondo emergenza, poi investimenti diversificati.
Automatizza tutto - Bonifici ricorrenti il giorno dello stipendio eliminano le tentazioni.
Adatta le proporzioni - 60/20/20 o 70/20/10 se vivi in città costose.
🚀 L'Unico Vero Impegno
La sfida iniziale è cambiare mentalità: passare da un approccio passivo al denaro ad uno proattivo e consapevole. Una volta impostato il sistema, funziona in automatico.
Inizia oggi stesso: calcola il tuo 50/30/20 e imposta il primo bonifico automatico verso il tuo fondo emergenza.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email