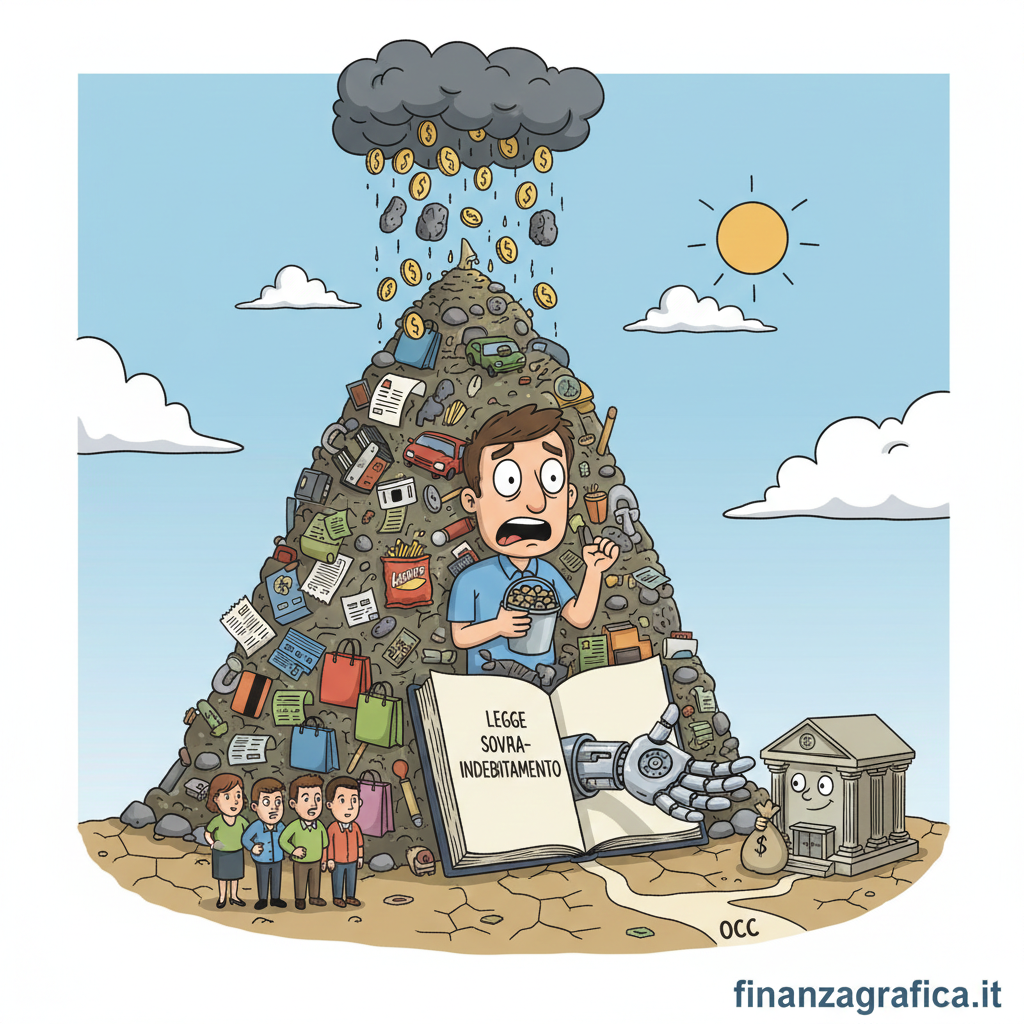
Sovraindebitamento e BNPL: Come Gestire i Debiti Prima Che Sia Troppo Tardi
In Italia l'esposizione debitoria media delle famiglie si attesta intorno ai 30.000 euro. Ma il dato più inquietante è un altro: la liquidità mensile si esaurisce mediamente entro il 15° giorno del mese. In pratica, per metà mese molte famiglie italiane vivono tecnicamente "a credito".
E mentre il fenomeno del sovraindebitamento cresce — con oltre 10.000 istanze gestite dagli Organismi di Composizione della Crisi in un solo anno — un nuovo protagonista si è fatto largo silenziosamente nelle nostre abitudini di spesa: il Buy Now Pay Later (BNPL), cresciuto del +52% in Italia nel solo 2025.
🍟 I debiti sono un po' come le patatine fritte. Finché il pacchetto è chiuso non le mangi. Poi lo apri, ti prometti "solo un paio"... e alla fine il sacchetto è vuoto. Solo che con i debiti non ti viene il mal di pancia: ti rovini l'esistenza.
1Il Sovraindebitamento in Italia: Numeri che Parlano Chiaro
Il sovraindebitamento non è un problema marginale. È un fenomeno strutturale che attraversa trasversalmente la società italiana.
📊 Dati Aggiornati al 2026
Dato spesso sottovalutato: il 40,5% dei casi riguarda consumatori che hanno contratto debiti per motivi personali, non imprenditoriali. Significa che la maggior parte del sovraindebitamento nasce da scelte quotidiane — rate, finanziamenti, carte revolving — non da investimenti aziendali andati male.
⏳ La Trappola Generazionale
Una differenza di quasi 17 punti percentuali: le generazioni future avranno meno margine di errore finanziario.
❌ Cosa ci suggerisce l'istinto
- "I debiti li gestisco man mano, non è urgente"
- "Se tutti rateizzano, non è un problema"
✅ Cos'è corretto fare
- Mappare ogni singolo debito (importo, tasso, scadenza) e agire subito con un piano strutturato
- Il fatto che un comportamento sia diffuso non lo rende sostenibile: il debito aggregato cresce più velocemente dei redditi
2Buy Now Pay Later: La Nuova Frontiera del Debito Invisibile
Il BNPL è il figlio digitale del vecchio "pagamento a rate". Ma con una differenza fondamentale: non viene percepito come debito. Eppure lo è.
🚀 La Crescita Esplosiva
Il meccanismo è rodato e insidioso: con le prime tre rate senza interessi ti abitui, ti fidi. Quando poi passi a dilazioni più lunghe — 6, 12, o 24 mesi — non leggi più le clausole. E qui compaiono i tassi di interesse.
⚠️ LA SPIRALE DEL DEBITO INVISIBILE
🇪🇺 La buona notizia: l'Europa interviene
Dal 20 novembre 2026 entra in vigore la nuova Direttiva Europea sul Credito al Consumo (CCD2), che estenderà le regole del credito tradizionale anche al BNPL: verifica obbligatoria della solvibilità, diritto di recesso, trasparenza sui costi e limitazione delle pratiche di vendita aggressive.
❌ Cosa ci suggerisce l'istinto
- "Il BNPL è comodo e a tasso zero, quindi non è un debito"
- "Rateizzare piccoli importi non può fare danni"
✅ Cos'è corretto fare
- Ogni rata è un impegno finanziario futuro: va contabilizzata nel budget mensile come un debito a tutti gli effetti
- L'effetto cumulativo di più rateizzazioni simultanee erode il budget in modo invisibile — tenere un registro centralizzato di tutte le rate attive
3Due Strategie per Uscire dai Debiti: Snowball vs Avalanche
Quando i debiti si accumulano, serve un metodo. Non basta "pagare quello che si può". Esistono due strategie strutturate, ampiamente validate, per affrontare debiti multipli.
🏔️ Metodo Snowball
Principio: si parte dal debito più piccolo, indipendentemente dal tasso. Si pagano i minimi su tutti gli altri e si concentra ogni euro disponibile sul più piccolo.
✨ Vantaggio: vittorie rapide che alimentano la motivazione
🌋 Metodo Avalanche
Principio: si parte dal debito con il tasso di interesse più alto. Si pagano i minimi su tutti gli altri e si attacca per primo quello più costoso.
💰 Vantaggio: si risparmia di più sugli interessi nel lungo termine
🔢 Esempio: 4 debiti con 300€/mese extra
| Debito | Importo | Tasso | Rata min. |
|---|---|---|---|
| Carta di credito A | 1.200 € | 18,5% | 35 € |
| BNPL accumulato | 800 € | 0% | 50 € |
| Prestito personale | 5.000 € | 8,2% | 120 € |
| Finanziamento auto | 9.500 € | 6,5% | 180 € |
⚖️ Confronto Risultati
| Metodo | Tempo totale | Interessi pagati | 1° debito estinto in |
|---|---|---|---|
| 🏔️ Snowball | ~26 mesi | ~1.850 € | ~2 mesi |
| 🌋 Avalanche | ~24 mesi | ~1.520 € | ~4 mesi |
La differenza in interessi è circa 330 €, ma quella psicologica è enorme. Studi empirici confermano che i due metodi sono quasi equivalenti, ma lo Snowball ha un vantaggio motivazionale che riduce il tasso di abbandono.
❌ Cosa ci suggerisce l'istinto
- "Pago un po' di tutto, distribuendo equamente le risorse"
- "Non ha senso pagare prima i piccoli debiti se hanno tasso zero"
✅ Cos'è corretto fare
- Concentrare le risorse extra su un solo debito alla volta è matematicamente e psicologicamente superiore
- Il valore della motivazione è reale e misurabile: chi ottiene vittorie rapide ha più probabilità di completare il percorso
4Quando i Debiti Diventano Insostenibili: La Legge sul Sovraindebitamento
Se le strategie autonome non bastano, l'ordinamento italiano offre una rete di sicurezza. La Legge 3/2012 (nota come "legge anti-suicidi"), oggi integrata nel Codice della Crisi d'Impresa, prevede un percorso legale strutturato per chi si trova in una situazione debitoria insostenibile.
👤 Chi può accedervi
Consumatori, piccoli imprenditori non fallibili, professionisti e artigiani che si trovano in uno stato di squilibrio perdurante tra obbligazioni assunte e patrimonio disponibile.
⚠️ Esclusi: chi ha causato la crisi con dolo o colpa grave, o chi ha redditi non dichiarati.
📋 Percorso Legge Sovraindebitamento — 6 Fasi
Le tre soluzioni possibili
Ristrutturazione debiti
Piano di rientro sostenibile basato sulle reali capacità del debitore
Concordato minore
Accordo negoziato con i creditori, con possibilità di riduzione del debito
Liquidazione controllata
Vendita ordinata del patrimonio disponibile per soddisfare i creditori
In alcuni casi, al termine del percorso, si può ottenere l'esdebitazione: la cancellazione dei debiti residui inesigibili. Una vera seconda possibilità.
❌ Cosa ci suggerisce l'istinto
- "Se non pago, prima o poi si dimenticheranno"
- "Ricorrere a una procedura legale è una vergogna"
✅ Cos'è corretto fare
- I debiti non si prescrivono facilmente e generano interessi, more e segnalazioni: agire subito è sempre meglio
- La legge sul sovraindebitamento è uno strumento di civiltà giuridica — è progettata per dare una seconda possibilità a chi è meritevole
5La Regola d'Oro: Prevenire è Sempre Meglio Che Curare
L'esperienza insegna che il problema non è quasi mai l'evento catastrofico singolo, ma l'accumulo silenzioso di piccole decisioni finanziarie sbagliate.
📐 La Regola del 30-50-20 applicata ai debiti
⚠️ Se stai destinando più del 35-40% del reddito netto al servizio dei debiti, sei già in zona di pericolo. Sopra il 50% la situazione è critica.
✅ Checklist Pratica Anti-Sovraindebitamento
❌ Cosa ci suggerisce l'istinto
- "Prima estinguo i debiti, poi penso al fondo emergenza"
- "Posso gestire tutto da solo, non ho bisogno di aiuto"
✅ Cos'è corretto fare
- Un fondo emergenza minimo (anche solo 1.000 €) è la prima priorità: senza, qualsiasi imprevisto ti ricaccia nel debito
- L'educazione finanziaria è fondamentale ma ha dei limiti: quando il rapporto debito/reddito supera il 40%, coinvolgere un professionista non è debolezza, è strategia
🎯 Conclusione — Il punto di arrivo
Il debito non è intrinsecamente cattivo. Un mutuo per la prima casa, un finanziamento per la formazione professionale, una leva controllata su un investimento produttivo: sono tutti usi razionali del debito.
Il problema nasce quando il debito diventa una scorciatoia per consumi che non ci si può permettere. E nel 2026, con il BNPL che cresce a doppia cifra e la liquidità delle famiglie che si assottiglia, questa linea è più sottile che mai.
L'Italia resta un Paese con un rapporto debito familiare/reddito dell'82% — inferiore a Francia (122%), Germania (90%) e molto lontano da Svizzera o Paesi Bassi (oltre il 200%). Ma questo dato aggregato nasconde sacche di fragilità crescente, soprattutto tra le generazioni più giovani e nei nuclei familiari monoreddito.
La buona notizia è che gli strumenti esistono: dal metodo Snowball alla legge sul sovraindebitamento, dall'educazione finanziaria alle nuove tutele europee sul BNPL. Il primo passo, come sempre, è la consapevolezza.
Prevenire un problema è sempre meglio che risolverlo. Ma se siete già in difficoltà, sappiate che una seconda possibilità esiste — e non è una vergogna chiederla.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email