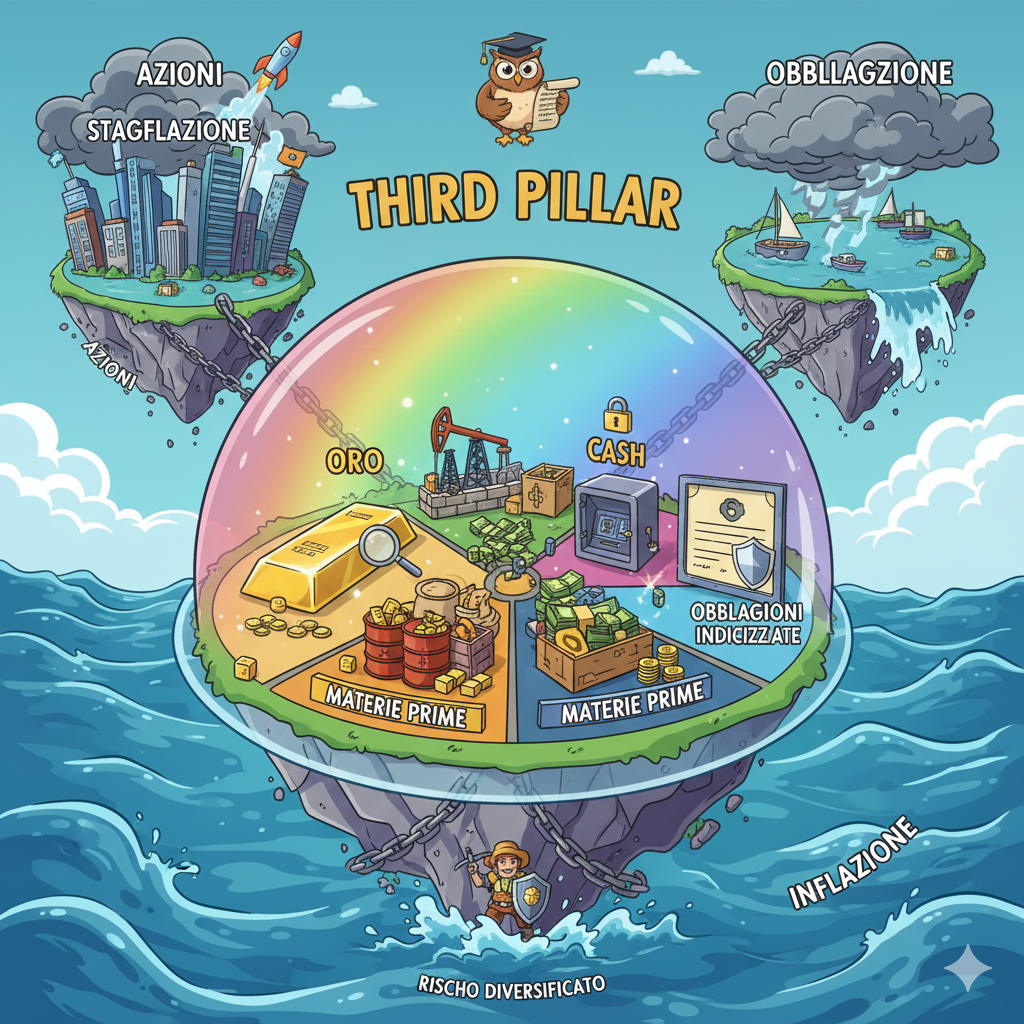
Il Terzo Pilastro del Portafoglio: Oro, Cash e Bond Indicizzati per Proteggere i Tuoi Investimenti
🛡️ Oltre Azioni e Obbligazioni: Il Terzo Pilastro del Portafoglio
Per decenni, la combinazione azioni + obbligazioni ha rappresentato l'ossatura principale dei portafogli di investimento. Ma cosa succede quando entrambe le asset class soffrono contemporaneamente? È qui che entra in gioco il terzo pilastro: asset alternativi progettati per proteggere il patrimonio in scenari critici.
⚠️ Il Problema del Portafoglio Tradizionale
Il modello 60% azioni / 40% obbligazioni ha funzionato brillantemente dagli anni '80 fino al 2021, beneficiando di un contesto unico: disinflazione persistente, tassi in discesa e globalizzazione crescente.
Prima Criticità
Il 90% del rischio è concentrato nella quota azionaria, dato che le azioni sono quasi 4 volte più volatili dei titoli di Stato.
Seconda Criticità
Questo mix non funziona in tutti i regimi economici, soprattutto quando l'inflazione sale mentre l'economia rallenta.
📊Le Quattro Fasi del Ciclo Economico
Espansione
✓ Crescita Economica
✓ Inflazione in Calo
Surriscaldamento
✓ Crescita Economica
✗ Inflazione in Aumento
Recessione
✗ Decrescita Economica
✓ Inflazione in Calo
Stagflazione
✗ Decrescita Economica
✗ Inflazione in Aumento
⚡ Il Caso Critico: La Stagflazione
Quando l'economia si contrae mentre l'inflazione sale, si verifica lo scenario peggiore per un portafoglio tradizionale. Le azioni perdono valore (profitti futuri inferiori) e le obbligazioni crollano (tassi in aumento).
2022: Il mix micidiale di Covid-19, stimoli monetari estremi e shock energetico ucraino ha riportato l'inflazione a doppia cifra, causando la peggiore perdita annuale di sempre per un portafoglio 60/40.
🌍 Perché il Contesto È Cambiato
Ieri (1980-2021)
Disinflazione, tassi in discesa, globalizzazione
Oggi (2022+)
Deglobalizzazione, debiti elevati, dazi, inflazione strutturale
Implicazione: Azioni e obbligazioni potrebbero diventare più correlate, riducendo l'efficacia della diversificazione tradizionale. Il terzo pilastro diventa essenziale.
🥇Oro: La Riserva di Valore Più Antica della Storia
✓ Perché l'Oro Funziona
- ▸Assicurazione universale contro crisi economiche, shock energetici e escalation geopolitiche
- ▸Decorrelazione storica sia dalle azioni che dai titoli di Stato
- ▸Protezione valutaria quando il dollaro si deprezza
- ▸Asset di riserva alternativo ai Treasury per le banche centrali
✗ Miti da Sfatare
- ▸Non è anti-inflazione puro: la correlazione con l'inflazione è sopravvalutata e deriva principalmente dagli anni '70
- ▸Non genera flussi di cassa: a differenza di azioni e obbligazioni, non produce cedole o dividendi
- ▸Alta volatilità: può subire cali significativi e prolungati
📅 Punto di Svolta: 1971
Prima della fine degli Accordi di Bretton Woods e della nascita delle valute fiat, l'oro era legato a doppio filo al dollaro. Solo dopo il 1971 il suo prezzo ha potuto muoversi liberamente in base alle logiche di mercato.
💡 Spunto Operativo: Quanto Oro in Portafoglio?
La tesi di investimento sull'oro appare oggi particolarmente forte: contesto meno stabile, meno globalizzato, meno dollarocentrico e più condizionato da inflazione e debito pubblico.
🛢️Materie Prime: Un'Asset Class Controversa
⚠️ Attenzione: Rendimento Incerto
A differenza dell'oro, le materie prime come asset class presentano un rendimento di lungo periodo incerto. Un investimento nel Bloomberg Commodity Index a inizio 2007 sarebbe oggi ancora in negativo.
✓ Potenziali Vantaggi
- ▸Si apprezzano durante fasi ad alta inflazione causate da shock sui prezzi
- ▸Protezione durante crisi energetiche e geopolitiche
- ▸Diversificazione rispetto ad azioni e obbligazioni
✗ Problemi Strutturali
- ▸Effetto Contango: i futures costano più dello spot, erodendo il rendimento nel tempo
- ▸Scommessa contro l'innovazione: l'umanità cerca costantemente alternative più economiche
- ▸Alta volatilità e cicli imprevedibili
📉 Il Problema del Contango
Quando il mercato prevede prezzi futuri più alti (contango), ogni rinnovo dei contratti futures genera una perdita implicita per l'investitore.
🎯 Il Verdetto sulle Commodity
Se l'oro gode di ampio consenso come asset alternativo per la diversificazione, sulle materie prime l'opinione è meno netta. Non è chiaro se ci sia un vantaggio oggettivo nel mantenere un'esposizione permanente.
Spunto Operativo: Le commodity possono avere senso come copertura tattica durante shock inflazionistici, ma difficilmente come componente strutturale di un portafoglio passivo di lungo termine.
💵Cash e Strumenti Monetari: Quando Zero È Meglio di Meno
Il Paradosso del Cash
Quando tutte le asset class hanno rendimenti negativi, persino zero può avere un valore.
📊 Cash vs Obbligazioni (2022-2024)
Un asset con rendimento reale atteso zero ha reso il +20% in più di un asset con rendimento reale atteso positivo.
🔧 Perché il Cash Funziona Durante l'Alta Inflazione
Bassa Duration
Risente poco dei rialzi dei tassi di interesse
Adeguamento Rapido
Il rendimento nominale si adegua velocemente ai tassi
Protezione Capitale
Nessun rischio di prezzo sul capitale investito
⚠️ Non Farti Ingannare dai Rendimenti Nominali
Quando gli strumenti monetari rendono "tanto" significa che l'inflazione è elevata e la banca centrale ha alzato i tassi. Il rendimento reale resta quasi sempre vicino a zero (o negativo).
Sul lungo termine: Uno strumento a maggiore duration ha un rendimento atteso reale positivo (term premium) che il cash non può garantire.
💡 Spunto Operativo: Come Usare il Cash
- ▸Ridurre la duration della quota obbligazionaria in fasi di inflazione crescente
- ▸Parcheggio temporaneo per liquidità in attesa di opportunità
- ▸Non come sostituto permanente delle obbligazioni a media scadenza
📈Obbligazioni Indicizzate all'Inflazione
🔧 Come Funzionano
Il capitale e le cedole si adeguano automaticamente all'inflazione misurata, proteggendo il potere d'acquisto dell'investitore.
✓ Vantaggi
- ▸Rendimento reale garantito in fase di alta inflazione
- ▸Protezione automatica del potere d'acquisto
- ▸Funzionano bene quando le obbligazioni nominali soffrono
✗ Svantaggi
- ▸Rendimento atteso inferiore rispetto ai bond nominali
- ▸L'assicurazione contro l'inflazione ha un costo
- ▸Convengono solo se l'inflazione supera le attese
⚖️ Il Trade-off: Sicurezza vs Rendimento
Il term premium (rendimento extra per detenere obbligazioni a lunga scadenza) esiste proprio per compensare il rischio che l'inflazione futura eroda i rendimenti. Se i bond indicizzati non corrono questo rischio, non possono pagare lo stesso premio.
In pratica: Non si può dire che "conviene" investire in bond indicizzati in qualunque circostanza. Conviene se si è in grado di prevedere un aumento futuro dell'inflazione superiore a quello già prezzato dal mercato.
💡 Spunto Operativo: Quando Usare i Bond Indicizzati
✓ Ha Senso Se:
- • Si teme l'inflazione più di una depressione economica
- • Si è in fase avanzata della vita (tutela del potere d'acquisto prioritaria)
- • Si vuole una protezione "automatica" senza timing di mercato
✗ Meno Rilevante Se:
- • Si ha un orizzonte molto lungo (le azioni proteggono meglio dall'inflazione)
- • Si privilegia la massimizzazione del rendimento atteso
- • L'inflazione è già in calo e prezzata dai mercati
🎯Adattare il Portafoglio alle Fasi della Vita
"Da cosa mi voglio tutelare maggiormente?"
Non esiste un portafoglio perfetto per tutti. La scelta degli asset dipende dai propri obiettivi, dall'orizzonte temporale e dalla fase della vita. Siccome non possiamo prevedere il futuro, dobbiamo capire quale sia il male peggioreper ciascuno di noi e cautelarci da quello.
Fase di Accumulo
Obiettivo: Massimizzare la crescita. Orizzonte lunghissimo, massima capacità di assorbire volatilità.
Spunto Operativo:
- • Focus su azioni globali (80-100%)
- • Guadagnare e risparmiare il più possibile
- • Asset alternativi non prioritari
Fase di Consolidamento
Obiettivo: Equilibrio rischio/rendimento. Risparmi accumulati, ma anche obiettivi a medio termine da finanziare.
Spunto Operativo:
- • Mix diversificato (60-70% azioni)
- • Introduzione di oro (5-10%)
- • Obbligazioni di qualità
Fase di Distribuzione
Obiettivo: Protezione e conservazione. Finanziare lo stile di vita in pensione, tutelare il potere d'acquisto.
Spunto Operativo:
- • Riduzione esposizione azionaria (30-50%)
- • Bond indicizzati all'inflazione
- • Oro come protezione (10-15%)
- • Maggiore liquidità e bassa duration
😰 Cosa Temi di Più? La Tua Risposta Guida il Portafoglio
Se temi la RECESSIONE
Priorità: obbligazioni a media/lunga scadenza che si apprezzano quando i tassi scendono
Se temi l'INFLAZIONE
Priorità: asset che si apprezzano o mantengono valore durante aumenti dei prezzi
🎯Conclusioni: Costruire un Portafoglio Resiliente
I 4 Asset del Terzo Pilastro
Oro
5-15% del portafoglio
✓ Consigliato
Cash
Bassa duration
✓ Tattico
Bond Indicizzati
Parte della quota bond
○ Situazionale
Commodity
Rendimento incerto
△ Controverso
📌 Punti Chiave da Ricordare
"Non c'è una prescrizione valida per chiunque. La cosa importante è sapere quali strumenti esistono e come si comportano nei vari scenari, così che ciascuno possa prendere decisioni consapevoli in ogni fase del proprio percorso di vita."
Spesso, proprio come nella vita, in finanza un rimorso è meglio di un rimpianto: è ben diverso prendere una decisione subottimale con convinzione e farlo invece con diffidenza, magari solo perché persuasi da qualcun altro.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email