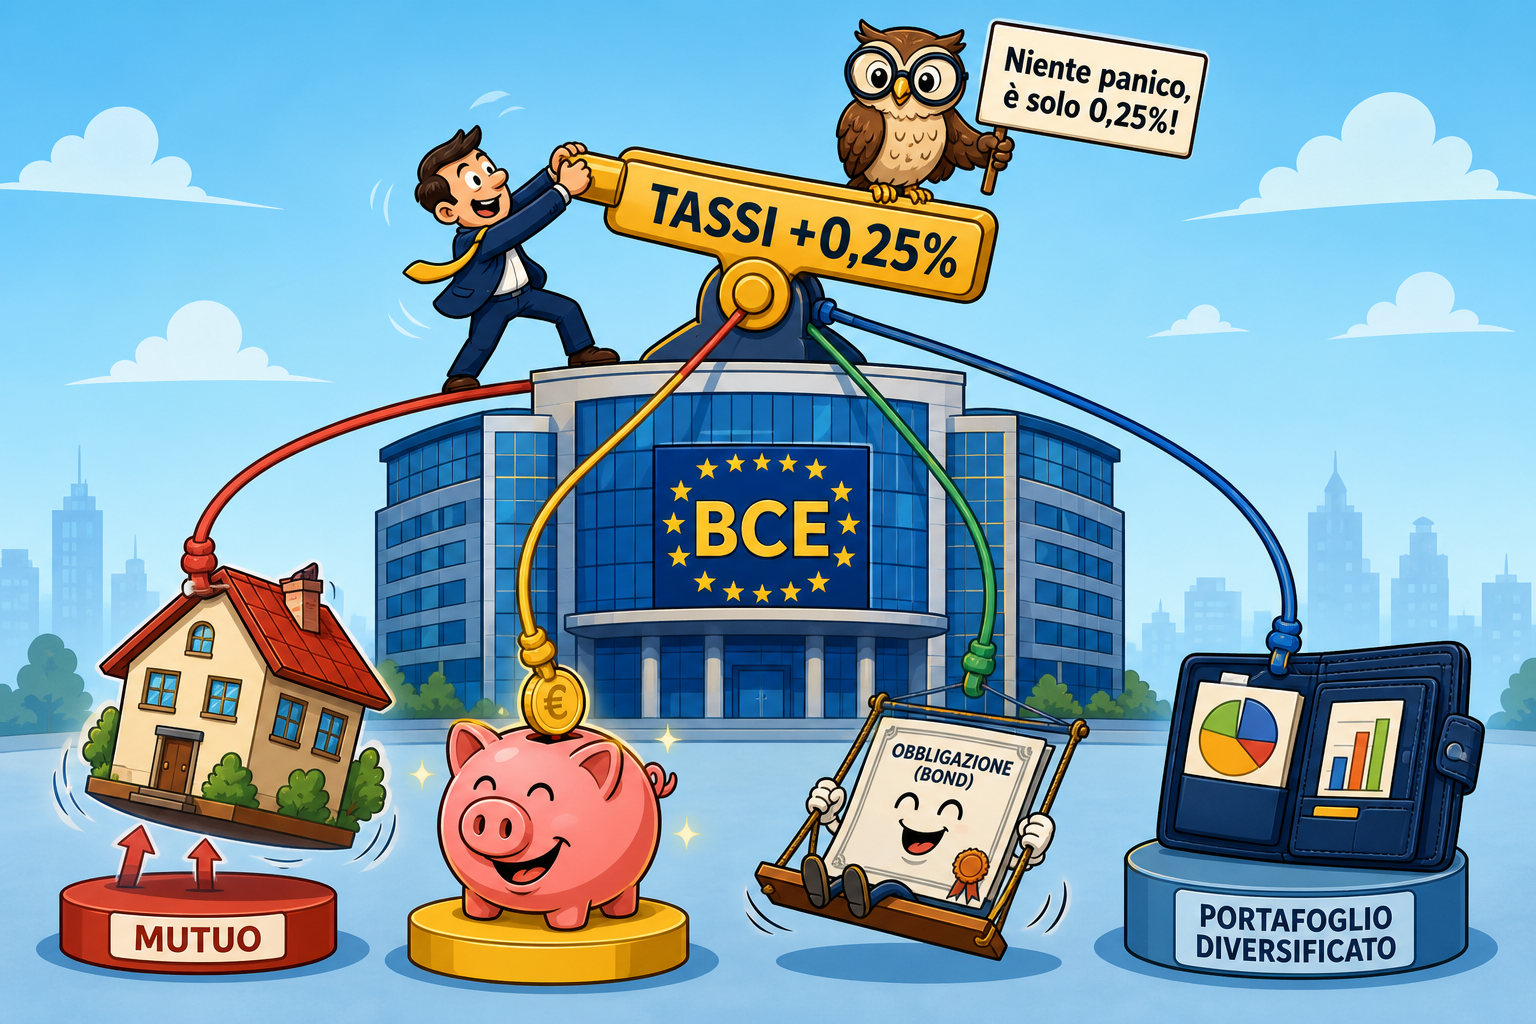
BCE Alza i Tassi: Cosa Cambia per Te nel 2026
📌 Introduzione — Il rialzo che non si vedeva da tre anni
L'11 giugno 2026 la Banca Centrale Europea ha alzato i tassi di interesse di 25 punti base, portando il tasso sui depositi dal 2,00% al 2,25% e quello sulle operazioni di rifinanziamento principale al 2,40% (fonte: BCE, comunicato 11/06/2026). È il primo rialzo dal settembre 2023 — quasi tre anni di pausa, durante i quali la BCE aveva tagliato i tassi otto volte consecutive.
La motivazione è chiara: l'inflazione nell'area euro è tornata al 3,2% a maggio 2026 (fonte: Eurostat), ben sopra l'obiettivo del 2%, trainata dai rincari energetici legati al conflitto in Medio Oriente. Le nuove proiezioni della BCE prevedono un'inflazione media del 3,0% per il 2026, con una crescita dell'eurozona rivista al ribasso allo 0,6% (fonte: proiezioni BCE giugno 2026).
Ma cosa significa concretamente questo rialzo per chi ha un mutuo, per chi tiene i risparmi sul conto deposito e per chi investe in un portafoglio diversificato? Vediamo i numeri.
1️⃣ Mutui: Quanto Costa il Rialzo in Euro al Mese
Chi paga subito: il mutuo a tasso variabile
Il rialzo BCE si trasmette ai mutui variabili attraverso l'Euribor, l'indice di riferimento per questi finanziamenti. L'Euribor a 3 mesi era al 2,01% a fine febbraio 2026, è salito al 2,31% al 5 giugno — prima ancora della decisione BCE — anticipando il rialzo (fonte: Facile.it / MutuiOnline).
Su un mutuo variabile standard da 126.000 euro in 25 anni, l'evoluzione della rata nel 2026:
| Periodo | Rata mensile | Variazione da gennaio |
|---|---|---|
| Gennaio 2026 | 578 € | — |
| Marzo 2026 | 579 € | +1 € |
| Giugno 2026 (pre-rialzo) | 590 € | +12 € |
| Giugno 2026 (post-rialzo) | 606 € | +28 € |
| Fine 2026 (proiezione) | ~626 € | +48 € |
(Fonte: Facile.it, simulazione mutuo standard 126.000€ / 25 anni, giugno 2026)
Chi non paga nulla: il mutuo a tasso fisso
Chi ha un mutuo a tasso fisso non subisce alcun effetto. La rata resta identica, indipendentemente dalle decisioni della BCE. Questo è esattamente lo scopo del tasso fisso: pagare un premio iniziale (la rata è più alta di partenza) in cambio della certezza per tutta la durata del finanziamento.
Fisso vs variabile a giugno 2026
| Tipo | TAN medio | Rata (100.000€ / 30 anni) | Differenza |
|---|---|---|---|
| Tasso variabile | 2,80% | ~411 € | -38 €/mese |
| Tasso fisso | 3,50% | ~449 € | — |
(Fonte: Altroconsumo, giugno 2026)
Il variabile costa ancora 38 € in meno al mese. Ma se la BCE alza altri 50 punti base entro fine anno (come prezzano i mercati), il vantaggio si ridurrebbe a 15 € o meno (fonte: PGCasa). Il "risparmio" del variabile potrebbe rivelarsi temporaneo.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il variabile costa meno, è sempre la scelta migliore" | Il variabile costa meno OGGI, ma il vantaggio può azzerarsi o invertirsi con 2-3 rialzi — la scelta dipende dalla tolleranza al rischio e dall'orizzonte temporale |
| "La BCE ha alzato, devo subito rinegoziare il mutuo" | Prima di rinegoziare, verificare i costi della surroga e confrontare il TAN fisso attuale con le proiezioni del variabile — una decisione affrettata può costare più del rialzo stesso |
2️⃣ Risparmi: I Conti Deposito Miglioreranno?
La teoria: tassi BCE più alti = depositi più remunerativi
In teoria, quando la BCE alza i tassi, le banche dovrebbero offrire rendimenti più alti sui conti deposito per attrarre liquidità. In pratica, la trasmissione è lenta e parziale.
Quando il tasso sui depositi BCE è salito dal 2% al 4% nel ciclo 2022-2023, le banche dell'eurozona hanno trasferito ai depositanti solo una frazione dell'aumento — mediamente tra il 40% e il 50% dell'incremento (fonte: stime analisti settore bancario). Questo fenomeno si chiama vischiosità dei tassi: le banche alzano lentamente i tassi sui depositi quando la BCE sale, ma li abbassano rapidamente quando la BCE scende.
Cosa aspettarsi nei prossimi mesi
Con il tasso depositi al 2,25% e la prospettiva di ulteriori rialzi al 2,50-2,75% entro fine anno (fonte: Bloomberg, futures su tassi giugno 2026), è ragionevole attendersi un miglioramento delle offerte sui conti deposito. Ma come analizzato nell'articolo precedente di questo blog, anche un tasso lordo del 4% genera un rendimento netto di circa il 2,8% — ancora inferiore all'inflazione al 3,2%.
Il paradosso dei risparmiatori
Il rialzo dei tassi è una buona notizia per i risparmiatori? Sì e no. Sì, perché i depositi renderanno di più. No, perché il rialzo è causato dall'inflazione — e l'inflazione erode il potere d'acquisto più velocemente di quanto i depositi lo proteggano. I risparmiatori "guadagnano" di più in termini nominali, ma rischiano di "perdere" di più in termini reali.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "La BCE ha alzato i tassi, finalmente i miei risparmi renderanno di più" | I tassi deposito saliranno, ma lentamente e parzialmente — l'inflazione che ha causato il rialzo erode il potere d'acquisto più velocemente di quanto il deposito lo protegga |
| "Aspetto che i tassi salgano ancora prima di vincolare il deposito" | Cercare di "cronometrare" i tassi deposito è come cercare di cronometrare il mercato azionario — se i tassi servono per il fondo emergenza, la tempistica è secondaria rispetto alla funzione |
3️⃣ Obbligazioni: Perché il Prezzo Scende Quando i Tassi Salgono
Il meccanismo fondamentale
Questo è uno dei concetti più controintuitivi della finanza, ma è fondamentale comprenderlo: quando i tassi di interesse salgono, il prezzo delle obbligazioni già in circolazione scende.
Il motivo è semplice. Un'obbligazione emessa quando i tassi erano al 2% paga una cedola del 2%. Se i tassi salgono al 2,25%, le nuove obbligazioni pagano il 2,25%. Perché qualcuno dovrebbe comprare la vecchia obbligazione al 2% quando può avere il 2,25%? Solo se il prezzo della vecchia obbligazione scende abbastanza da compensare la differenza.
L'impatto della "duration"
L'entità della perdita dipende dalla duration (durata finanziaria) dell'obbligazione. Più l'obbligazione è lunga, più il prezzo è sensibile ai tassi.
Regola approssimativa: per ogni aumento di 1 punto percentuale dei tassi, un'obbligazione perde circa il X% in prezzo, dove X è pari alla sua duration in anni.
| Tipo di obbligazione | Duration tipica | Perdita stimata per +0,25% tassi |
|---|---|---|
| BOT a 6 mesi | 0,5 anni | -0,1% |
| BTP a 3 anni | ~2,8 anni | -0,7% |
| BTP a 10 anni | ~8 anni | -2,0% |
| BTP a 30 anni | ~18 anni | -4,5% |
Questo non significa che chi detiene un BTP a 10 anni abbia "perso" il 2%. Se lo tiene fino a scadenza, riceverà esattamente il capitale e le cedole promesse. La perdita è solo sul prezzo di mercato — cioè solo se vende prima della scadenza.
Per chi ha un portafoglio diversificato
Se il portafoglio contiene un ETF obbligazionario, il rialzo dei tassi genera una perdita temporanea sul valore dell'ETF. Ma l'ETF reinveste costantemente in nuove obbligazioni a tassi più alti: nel medio termine, il rendimento a scadenza del fondo migliora. È una perdita di breve termine che si trasforma in un vantaggio di lungo termine.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Le obbligazioni stanno perdendo, devo vendere" | La perdita è sul prezzo di mercato, non sul rendimento a scadenza — chi detiene obbligazioni fino a scadenza riceve esattamente quanto promesso |
| "Con i tassi che salgono, le obbligazioni non servono più nel portafoglio" | Le obbligazioni svolgono una funzione di stabilizzazione e generazione di reddito — con tassi più alti, le nuove emissioni offrono rendimenti migliori, rendendo la classe di attività più attraente, non meno |
4️⃣ Azioni e Portafoglio: Come Reagiscono i Mercati
L'impatto di breve termine
I mercati azionari tendono a reagire negativamente ai rialzi dei tassi nel breve termine, per due ragioni. La prima: tassi più alti aumentano il costo del debito per le aziende, comprimendo i margini di profitto. La seconda: con rendimenti obbligazionari più attraenti, alcuni investitori spostano capitale dalle azioni ai bond (il cosiddetto effetto TINA — There Is No Alternative — che si indebolisce quando le alternative ai mercati azionari offrono rendimenti reali positivi).
Tuttavia, il rialzo di 25 punti base era ampiamente scontato dai mercati prima della decisione (fonte: Bloomberg, futures su tassi). Questo significa che l'impatto era già in gran parte incorporato nei prezzi delle azioni. La reazione è stata infatti contenuta.
L'impatto di lungo termine
Su orizzonti di 10-20 anni, i rialzi dei tassi di breve periodo hanno un'influenza trascurabile sui rendimenti azionari. I dati storici mostrano che le azioni hanno generato rendimenti reali positivi in contesti di tassi sia bassi che alti — ciò che conta è la crescita degli utili aziendali, non il livello dei tassi in un singolo trimestre.
Cosa fare (o meglio: cosa non fare)
Per un portafoglio diversificato di lungo termine, la risposta operativa a un rialzo di 25 punti base è la stessa di sempre: nulla. Un ribilanciamento periodico (annuale o semestrale) è sufficiente. Non serve — e anzi è controproducente — modificare l'allocazione in risposta a una singola decisione di politica monetaria.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I tassi salgono, devo ridurre le azioni e comprare obbligazioni" | Cambiare allocazione in risposta a una singola decisione BCE è market timing — i dati mostrano che nel lungo termine la variabile determinante è la costanza dell'investimento, non il timing |
| "Se la BCE alza ancora, sarà un disastro per i mercati" | I mercati hanno già incorporato la prospettiva di ulteriori rialzi nelle quotazioni attuali — la sorpresa non è il rialzo in sé, ma l'eventuale scostamento dalle aspettative |
5️⃣ Il Quadro Completo: Chi Vince e Chi Perde
La mappa degli impatti
Non tutti subiscono il rialzo allo stesso modo. Ecco una sintesi:
| Chi | Impatto | Perché |
|---|---|---|
| Mutuatari a tasso variabile | 🔴 Negativo | Rata in aumento di 16-48 € nel 2026 |
| Mutuatari a tasso fisso | 🟢 Nessuno | La rata non cambia |
| Risparmiatori (depositi) | 🟡 Lieve positivo | Tassi deposito saliranno, ma lentamente e sotto l'inflazione |
| Detentori di obbligazioni | 🟡 Breve negativo | Prezzo scende, ma rendimento a scadenza sale |
| Investitori azionari (breve) | 🟡 Lieve negativo | Pressione temporanea sui multipli |
| Investitori diversificati (lungo) | 🟢 Trascurabile | L'impatto si diluisce su orizzonti di 10+ anni |
La prospettiva: cosa aspettarsi nei prossimi mesi
I mercati prezzano attualmente 1-2 ulteriori rialzi di 25 punti base entro fine 2026, con il tasso depositi che potrebbe arrivare al 2,50-2,75% (fonte: Bloomberg, futures su tassi giugno 2026). Alcuni analisti non escludono un percorso più aggressivo verso il 3,00% se le pressioni energetiche persistono (fonte: economisti Assiom Forex). La BCE ha dichiarato che "continuerà a decidere volta per volta, sulla base dei dati disponibili" (fonte: comunicato BCE 11/06/2026).
L'incertezza resta alta: se il conflitto in Medio Oriente dovesse de-escalarsi e i prezzi dell'energia scendere, la BCE potrebbe fermarsi. Se i rincari energetici persistono, i rialzi potrebbero essere più aggressivi. Nessuno — nemmeno la BCE stessa — può prevedere con certezza il percorso dei tassi.
🎯 Conclusione — Un rialzo di 25 punti base non è la fine del mondo
Il primo rialzo dei tassi BCE dal 2023 è un evento significativo per i mercati e per le tasche dei consumatori. Ma è importante metterlo in prospettiva.
Per chi ha un mutuo variabile, l'impatto è reale ma gestibile: da +16 a +48 € al mese nel 2026 sulla rata standard (fonte: Facile.it). È il momento giusto per valutare la propria esposizione e, se necessario, considerare una surroga — ma senza panico.
Per chi ha risparmi sul conto deposito, il rendimento migliorerà leggermente, ma come analizzato nell'articolo precedente di questo blog, il conto deposito continua a offrire rendimenti reali negativi con l'inflazione al 3,2%.
Per chi ha un portafoglio diversificato, la risposta corretta a un rialzo di 25 punti base è la stessa di sempre: attenersi al piano. Su orizzonti di lungo termine, le decisioni di politica monetaria di un singolo trimestre hanno un impatto statisticamente trascurabile sui rendimenti complessivi. La variabile che conta non è dove vanno i tassi — è per quanto tempo si resta investiti.
Un ultimo dato per mettere tutto in prospettiva: il tasso sui depositi al 2,25% è ancora storicamente contenuto. Nel 2008 raggiunse il 3,25%. Nel 2000 era al 3,75%. Quello che sembra un "rialzo drammatico" nel contesto degli ultimi tre anni è, nella prospettiva storica, un ritorno verso la normalità.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email