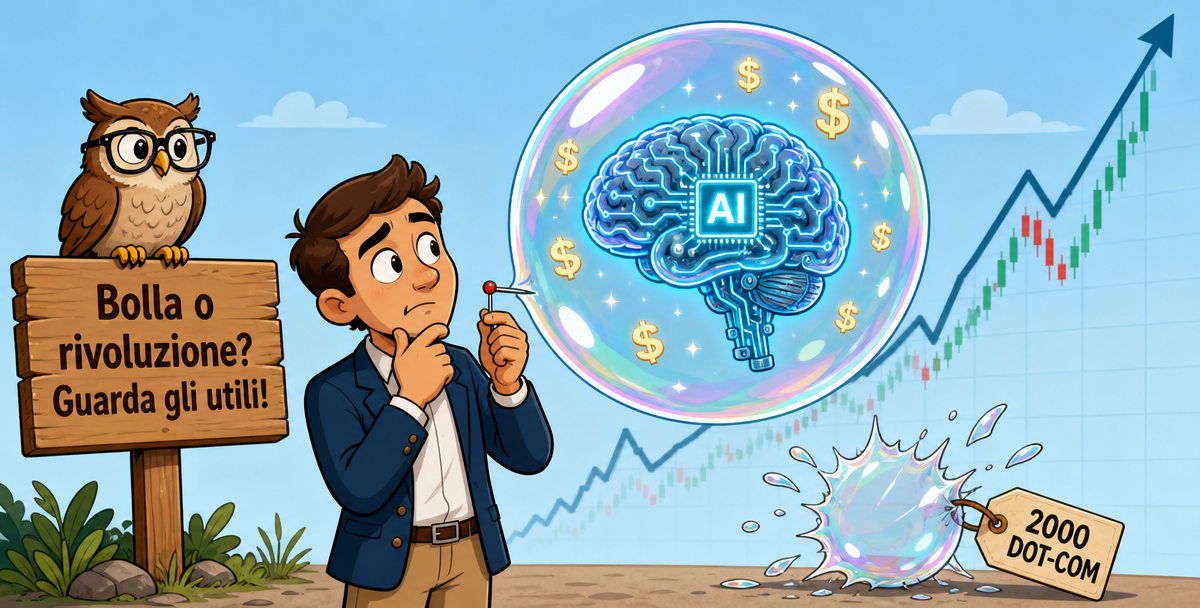
La Bolla dell'AI Sta Scoppiando? Come Ragionare Quando un Settore Vacilla
📌 Introduzione — La domanda che tutti si fanno (di nuovo)
Ad agosto 2026 è bastata una notizia a far tremare i mercati: i risultati trimestrali di OpenAI, l'azienda simbolo dell'intelligenza artificiale, hanno deluso gli investitori — ricavi in crescita del 18% rispetto al trimestre precedente, ma perdite in aumento (fonte: Wall Street Journal, agosto 2026). Nel giro di poche ore, i titoli legati all'AI hanno perso terreno: Broadcom oltre il 4%, AMD quasi il 4%, e l'intero comparto ha vacillato.
Immediatamente è tornata la domanda che aleggia sui mercati da mesi: siamo in una bolla dell'intelligenza artificiale? E se sì, sta per scoppiare come quella dot-com del 2000?
È una domanda legittima, e questo articolo cerca di affrontarla con lucidità — senza l'allarmismo di chi grida al crollo imminente a ogni ribasso, ma anche senza l'ottimismo cieco di chi pensa che i prezzi possano solo salire. Perché la verità, come spesso accade in finanza, è più sfumata dei titoli dei giornali. E soprattutto: perché per l'investitore di lungo termine e diversificato, la risposta corretta non è né "vendi tutto" né "compra a occhi chiusi".
1️⃣ Cos'è Davvero una Bolla (e Come si Riconosce)
La definizione
Una bolla speculativa si verifica quando il prezzo di un asset sale ben oltre il suo valore fondamentale, spinto non dai profitti reali ma dall'entusiasmo, dalla speculazione e dalla paura di "restare fuori" (la famosa FOMO, Fear Of Missing Out).
Gli storici della finanza descrivono le bolle come un ciclo ricorrente: un'innovazione reale genera profitti elevati per le prime aziende, i loro prezzi salgono, questo attira investitori guidati dal momentum, le valutazioni si gonfiano, sempre più aziende si quotano per approfittarne — finché la fiducia non si incrina e il castello crolla (fonte: The Hill, su analisi di Quinn & Turner, 2026).
Il punto cruciale: le bolle nascono da innovazioni reali
Ecco l'aspetto più insidioso, e quello che rende difficile riconoscere una bolla mentre la si vive: le bolle raramente si costruiscono su pura illusione. Nascono quasi sempre da tecnologie autenticamente rivoluzionarie.
Internet, nel 2000, era davvero una rivoluzione — ha trasformato il mondo esattamente come promesso. Eppure la bolla dot-com scoppiò lo stesso, e molte aziende persero l'80-90% del valore. Perché? Non perché la tecnologia fosse falsa, ma perché i prezzi avevano corso troppo avanti rispetto alla capacità delle aziende di generare profitti.
Questo è il nodo centrale del dibattito sull'AI: nessuno dubita che l'intelligenza artificiale sia una tecnologia trasformativa. La domanda è se i prezzi di oggi riflettano già — e forse superino — il valore che quella tecnologia genererà davvero.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se la tecnologia è rivoluzionaria, non può essere una bolla" | Le bolle nascono quasi sempre da tecnologie reali e rivoluzionarie: il problema non è la tecnologia, ma il prezzo pagato rispetto ai profitti effettivi |
| "Se i prezzi salgono, vuol dire che il valore è reale" | Il prezzo può staccarsi dal valore fondamentale per lunghi periodi: la FOMO e il momentum gonfiano le quotazioni oltre ciò che gli utili giustificano |
2️⃣ AI 2026 vs Dot-Com 2000: Le Somiglianze che Preoccupano
Il confronto con il 2000 non è campato in aria. Ci sono somiglianze concrete che meritano attenzione.
Somiglianza 1 — Valutazioni elevate
Lo Shiller PE dell'S&P 500 — l'indicatore di valutazione analizzato in un articolo precedente di questo blog — a metà 2026 si aggirava intorno a 41, il secondo valore più alto in 125 anni di dati, contro una mediana storica di 17 (fonte: IndMoney, maggio 2026). Solo la bolla dot-com del 2000 aveva raggiunto livelli superiori.
Somiglianza 2 — Concentrazione estrema
Questo è forse il dato più preoccupante. Le prime 10 aziende rappresentano oggi circa il 35% dell'intero indice S&P 500, contro il 25% al picco della bolla dot-com (fonte: Intellectia, 2026). Le prime 5 valgono circa il 30% dell'indice — la più alta concentrazione in mezzo secolo (fonte: IntuitionLabs, 2026).
Significa che la performance dei principali indici globali dipende in modo sproporzionato da una manciata di aziende tecnologiche. Se queste vacillano, trascinano con sé l'intero mercato — e i portafogli di milioni di investitori che le possiedono attraverso gli ETF indicizzati.
Somiglianza 3 — Fiumi di capitale e mega-IPO
Nel 2025, le startup di AI hanno attratto il 61% di tutti gli investimenti in venture capital globali — 258,7 miliardi di dollari, contro il 30% del 2022 (fonte: OCSE, IntuitionLabs). OpenAI ha chiuso a febbraio 2026 il più grande round di finanziamento privato della storia, raccogliendo circa 110 miliardi di dollari a una valutazione di 730 miliardi (fonte: IntuitionLabs). E all'orizzonte ci sono mega-quotazioni in Borsa attese per le principali aziende del settore.
Questa concentrazione di capitale in un unico tema ricorda da vicino l'euforia del 1999-2000.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Compro l'indice globale così sono diversificato e al sicuro" | Con le prime 10 aziende al 35% dell'S&P 500, un ETF indicizzato è oggi molto più concentrato sul settore tech di quanto molti credano — la diversificazione apparente nasconde una scommessa implicita |
| "Se tutti investono nell'AI, è la scelta giusta" | La concentrazione di capitale in un unico tema è storicamente un segnale di euforia, non di sicurezza: nel 2000 tutti investivano in internet poco prima del crollo |
3️⃣ Le Differenze che Contano: Perché il 2026 Non è il 2000
Se ci si fermasse alle somiglianze, la conclusione sarebbe allarmante. Ma un'analisi onesta deve considerare anche le differenze sostanziali — e sono importanti.
Differenza 1 — Gli utili sono reali
Questa è la differenza più significativa. Nel 2000, circa il 36% delle aziende tecnologiche non era profittevole: molte avevano ricavi minimi e nessun percorso credibile verso i profitti. Oggi, la quota di aziende tech non profittevoli è circa il 20% (fonte: IndMoney, 2026).
I leader dell'AI generano profitti veri e ingenti. NVIDIA, l'azienda simbolo del settore, ha registrato un margine netto di circa il 53% e ricavi per oltre 215 miliardi di dollari nell'anno fiscale 2026 (fonte: IntuitionLabs). Non è un'azienda senza utili gonfiata dalla speculazione: è una delle aziende più profittevoli al mondo.
Differenza 2 — Le valutazioni, per quanto alte, non sono folli
Al picco del 2000, Cisco — l'azienda simbolo di allora — veniva scambiata a valutazioni estreme: a seconda del momento e della metodologia, tra le circa 140 e le oltre 470 volte gli utili (fonte: Axios; Intellectia, 2026). NVIDIA oggi tratta a circa 44-47 volte gli utili passati, ma solo 24-26 volte quelli attesi per l'anno in corso (fonte: Intellectia, 2026) — il divario tra i due numeri riflette la rapida crescita degli utili. In entrambi i casi, si tratta di un ordine di grandezza inferiore alla follia del 2000. Come ha notato un analista, "NVIDIA è valutata come un titolo di crescita mediocre — cosa che ovviamente non è" (fonte: Axios, dicembre 2025).
Differenza 3 — La domanda è immediata e concreta
Nel 2000, molte aziende internet erano "monotematiche" e senza ricavi reali: quando la domanda svanì, non c'era nulla a sostenerle, e i titoli crollarono dell'80-90%. Oggi i data center generano ricavi immediatamente: la capacità di calcolo per l'AI viene utilizzata non appena viene costruita, e i grandi fornitori cloud (i cosiddetti hyperscaler) riferiscono di essere saturi (fonte: IndMoney, 2026).
Inoltre, i leader di oggi sono aziende diversificate: non dipendono solo dall'AI. Hanno altri business enormi e redditizi che fanno da cuscinetto in caso di rallentamento del settore.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "È esattamente come il 2000, il crollo è inevitabile" | Ci sono differenze strutturali cruciali: gli utili sono reali, le valutazioni molto più contenute di allora, e la domanda è immediata — il rischio esiste ma il paragone col 2000 è semplicistico |
| "Le aziende AI crolleranno dell'80% come nel dot-com" | I leader di oggi hanno profitti reali e business diversificati: un crollo dell'80% richiederebbe l'azzeramento di utili concreti, non solo lo sgonfiarsi di aspettative |
4️⃣ Il Rischio Vero: Non la Bolla, ma la Concentrazione
Il portafoglio "diversificato" che non lo è
Molti investitori italiani credono di essere diversificati perché possiedono un ETF sull'indice mondiale o sull'S&P 500. Ma come visto, le prime 10 aziende — quasi tutte tecnologiche e fortemente esposte all'AI — rappresentano il 35% di quegli indici. Significa che oltre un terzo del portafoglio "diversificato" è di fatto una scommessa su una manciata di aziende dello stesso settore.
Se l'AI dovesse deludere — non necessariamente crollare, ma semplicemente crescere meno del previsto — l'impatto sui principali indici, e quindi su milioni di portafogli, sarebbe significativo. Non perché si è scelto di scommettere sull'AI, ma perché lo si è fatto senza rendersene conto.
Cosa può fare l'investitore consapevole
La risposta non è vendere tutto e fuggire. È conoscere la reale composizione del proprio portafoglio e, se lo si ritiene troppo concentrato, bilanciarlo. Alcune strade, coerenti con i principi già discussi in questo blog:
Considerare indici equipesati (dove ogni azienda ha lo stesso peso, riducendo il dominio dei giganti) accanto o al posto di quelli pesati per capitalizzazione. Diversificare geograficamente, poiché i mercati europei ed emergenti sono molto meno esposti ai giganti tech americani e hanno valutazioni più contenute. Includere classi di attività decorrelate — come discusso nell'articolo sull'oro e in quello sul Total Portfolio Approach — che non dipendono dal destino del settore tecnologico.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il mio ETF mondiale mi protegge dalla bolla AI" | Un ETF pesato per capitalizzazione è oggi fortemente concentrato sui giganti tech: verificare la reale esposizione è il primo passo per capire quanto si è davvero scommesso sull'AI |
| "Se c'è il rischio bolla, vendo tutte le azioni" | La risposta alla concentrazione non è uscire dal mercato, ma diversificare meglio: indici equipesati, altre aree geografiche, classi di attività decorrelate |
5️⃣ Come Reagire Quando un Settore Vacilla: La Guida Comportamentale
Al di là dell'AI specificamente, ogni investitore si troverà prima o poi di fronte a un settore "caldo" che inizia a scricchiolare. Ecco i principi per affrontare questi momenti senza commettere gli errori classici.
Principio 1 — Non prendere decisioni sull'onda emotiva
Il momento peggiore per decidere è quando i titoli dei giornali gridano al crollo (o all'euforia). Come discusso nell'articolo sulle lezioni di Warren Buffett, il temperamento batte l'intelligenza: chi reagisce d'impulso alle notizie tende a comprare caro e vendere a sconto. Le decisioni di portafoglio vanno prese a mente fredda, prima della tempesta.
Principio 2 — Distinguere tra previsione e preparazione
Nessuno — nemmeno gli analisti più pagati — sa con certezza se e quando una bolla scoppierà. Chi dice di saperlo sta indovinando. L'investitore saggio non cerca di prevedere l'imprevedibile, ma si prepara a più scenari attraverso la diversificazione. Un portafoglio robusto è quello che sopravvive sia se l'AI mantiene le promesse, sia se delude.
Principio 3 — Ricordare che il tempo è dalla propria parte
Come mostrato nell'articolo sull'interesse composto, l'investitore di lungo termine ha un vantaggio enorme: non deve vendere ai minimi. Anche nel peggiore degli scenari — un crollo del settore tech — chi ha un orizzonte di 15-20 anni e un portafoglio diversificato ha storicamente recuperato ogni crisi. Il panico è un lusso che l'investitore paziente non può permettersi.
Principio 4 — Il ribilanciamento come alleato automatico
Se un settore è cresciuto molto, occupa una quota crescente del portafoglio. Il ribilanciamento periodico — vendere ciò che è salito troppo e comprare ciò che è rimasto indietro — impone automaticamente la disciplina di "vendere caro e comprare a sconto", proprio ciò che l'emotività impedisce di fare.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Devo indovinare se e quando la bolla scoppierà" | Prevedere il timing di una bolla è impossibile: l'approccio corretto non è prevedere, ma prepararsi con la diversificazione a scenari diversi |
| "Se il settore vacilla, devo agire subito" | Le reazioni impulsive alle notizie sono la principale causa di errori costosi: un piano deciso a mente fredda e il ribilanciamento periodico battono l'azione emotiva |
🎯 Conclusione — Né profeti di sventura, né creduloni
La domanda "l'AI è una bolla?" non ha una risposta netta, e chi la offre con certezza — in un senso o nell'altro — merita scetticismo. I dati raccontano una storia sfumata: ci sono somiglianze reali con il 2000 (valutazioni tese, concentrazione estrema, fiumi di capitale), ma anche differenze sostanziali (utili concreti, valutazioni più ragionevoli, domanda immediata).
La verità più probabile sta nel mezzo: l'intelligenza artificiale è una rivoluzione autentica, ma alcuni prezzi potrebbero aver corso troppo avanti. Ci potranno essere correzioni, anche dolorose, senza che questo significhi la fine dell'AI — esattamente come il crollo dot-com non fu la fine di internet.
Per l'investitore di lungo termine, la lezione più importante non riguarda l'AI in sé, ma il proprio portafoglio: la concentrazione nascosta è il rischio reale. Chi possiede un indice pesato per capitalizzazione ha oggi una scommessa implicita e sproporzionata su una manciata di giganti tecnologici. Riconoscerlo, e diversificare di conseguenza, è la mossa più intelligente — molto più che tentare di indovinare quando la musica si fermerà.
Come sempre, i principi che questo blog ripete non cambiano nemmeno di fronte alla tecnologia più rivoluzionaria del secolo: diversificare, mantenere i costi bassi, ragionare sul lungo termine e non lasciare che le emozioni guidino le decisioni. Le bolle vanno e vengono. La disciplina resta.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email