Perché i Tassi sui Titoli di Stato Stanno Esplodendo
📌 Introduzione — Quando lo Stato ricompra i propri debiti
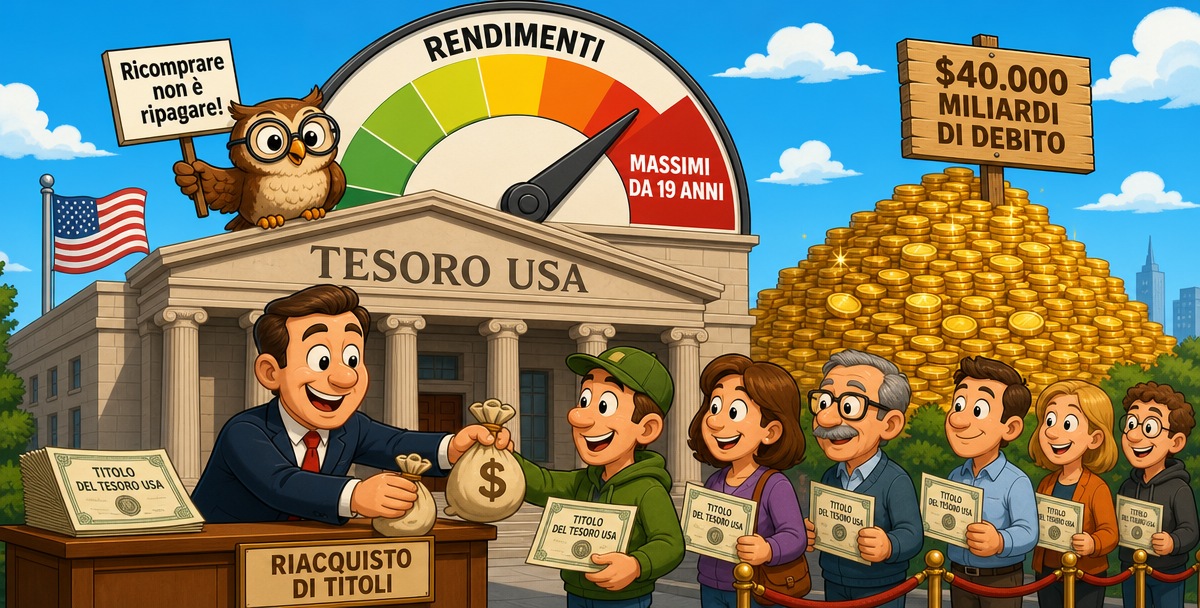
Il 19 agosto 2026 il Tesoro degli Stati Uniti ha fatto un annuncio che ha colto i mercati di sorpresa: raddoppierà i "buyback" dei propri titoli di Stato a lungo termine, portandoli da 2 a almeno 4 miliardi di dollari per operazione, a partire dal 9 settembre (fonte: CNBC, Quartz, agosto 2026). In parole semplici, lo Stato americano si è messo a ricomprare il proprio debito.
Perché? Perché i rendimenti dei titoli di Stato a lungo termine erano schizzati ai massimi da quasi vent'anni: il Treasury trentennale ha superato il 5,27%, il livello più alto in 19 anni (fonte: CNBC). E nel frattempo, il debito pubblico americano ha toccato la cifra record di 40.000 miliardi di dollari — la prima volta nella storia, con un valore quadruplicato rispetto al 2008 (fonte: CNN Business).
Può sembrare una notizia tecnica e lontana, roba da addetti ai lavori di Wall Street. Ma non lo è. Quello che succede sul più grande mercato obbligazionario del mondo si ripercuote su tutto: sui mutui, sui BTP italiani, sui fondi obbligazionari in portafoglio e persino sulla stabilità dei mercati azionari. Questo articolo spiega, con parole semplici, cosa sta succedendo e perché riguarda anche il risparmiatore italiano.
1️⃣ Ripasso Veloce: Come Funziona un'Obbligazione
Il meccanismo di base
Prima di capire i buyback, serve un ripasso rapido. Quando uno Stato ha bisogno di soldi, emette obbligazioni (i Treasury americani, i BTP italiani): in pratica, chiede un prestito agli investitori, promettendo di restituire il capitale a una certa scadenza e di pagare nel frattempo un interesse (la cedola).
La regola d'oro: prezzo e rendimento vanno in direzioni opposte
Ecco il concetto più importante da tenere a mente, già spiegato nell'articolo di questo blog sul rialzo dei tassi BCE: il prezzo di un'obbligazione e il suo rendimento si muovono in direzioni opposte.
Se il prezzo di un'obbligazione scende, il suo rendimento sale. E viceversa. Il motivo è intuitivo: se un titolo paga una cedola fissa di 4 euro l'anno e il suo prezzo scende da 100 a 80 euro, quei 4 euro rappresentano ora un rendimento del 5% (4/80) invece del 4% (4/100). Il rendimento sale perché il prezzo è sceso.
Quindi, quando si legge che "i rendimenti dei titoli di Stato sono ai massimi", significa che i prezzi di quei titoli sono ai minimi. Gli investitori li stanno vendendo, o comunque chiedono di essere pagati di più per comprarli.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se i rendimenti dei titoli di Stato salgono, è una buona notizia per chi li ha" | Rendimenti in salita significano prezzi in discesa: chi possiede già quei titoli vede il loro valore di mercato scendere. È una buona notizia solo per chi deve ancora comprarli |
| "Le obbligazioni sono sempre sicure e stabili" | Le obbligazioni a lunga scadenza possono oscillare parecchio: quando i rendimenti salgono, il loro prezzo di mercato può scendere in modo significativo |
2️⃣ Perché i Rendimenti Stanno Salendo in Tutto il Mondo
Non è solo un fenomeno americano. Nell'agosto 2026 i rendimenti dei titoli di Stato a lunga scadenza sono saliti ai massimi pluridecennali in tutto il mondo: il decennale giapponese ai massimi da 30 anni, il trentennale francese ai massimi dal 2008, quello tedesco dal 2011 (fonte: CNBC, agosto 2026). Le cause sono diverse e si sommano.
Causa 1 — Il peso del debito pubblico
Dopo anni di spesa elevata (pandemia, sostegni all'economia, tensioni geopolitiche), i debiti pubblici sono enormi. Il deficit americano viaggia intorno al 6% del PIL — un livello che storicamente gli Stati Uniti hanno raramente raggiunto se non in tempo di guerra o di recessione profonda (fonte: CNN Business). Più uno Stato è indebitato, più gli investitori temono per la sua solidità, e più chiedono rendimenti alti per prestargli denaro.
Causa 2 — L'inflazione persistente
L'inflazione, come spiegato in articoli precedenti di questo blog, erode il valore reale delle cedole future. Se un'obbligazione paga il 4% ma l'inflazione viaggia sopra il 3% (come nell'estate 2026, con l'indice dei prezzi ancora ostinatamente sopra l'obiettivo del 2% della Fed), il guadagno reale è modesto. Gli investitori, temendo che l'inflazione resti alta, chiedono rendimenti più alti per compensare la perdita di potere d'acquisto.
Causa 3 — Il "term premium" che torna a salire
C'è poi un fattore più tecnico ma cruciale: il term premium (premio a termine). È il rendimento extra che gli investitori pretendono per prestare denaro a lungo termine invece che a breve, in cambio dell'incertezza. Per anni questo premio era stato compresso quasi a zero. Ora sta tornando a salire, perché il futuro sembra più incerto: politica, inflazione, deficit (fonte: PIMCO, Council on Foreign Relations, 2026).
Causa 4 — La concorrenza del debito "AI"
Un fattore nuovo e sorprendente: le grandi aziende tecnologiche stanno emettendo enormi quantità di obbligazioni per finanziare gli investimenti in intelligenza artificiale (i data center). Questa massa di nuovo debito corporate "assorbe" parte della domanda che altrimenti sarebbe andata ai titoli di Stato, spingendone i prezzi giù e i rendimenti su (fonte: CNN Business, PIMCO).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I rendimenti salgono per un solo motivo, basta capire quello" | I rendimenti salgono per più cause che si sommano: debito, inflazione, premio al rischio, concorrenza di altro debito — ridurre tutto a un fattore porta a conclusioni sbagliate |
| "È un problema solo degli Stati Uniti" | È un fenomeno globale: i rendimenti sono ai massimi pluridecennali anche in Giappone, Francia e Germania — riguarda anche i BTP italiani e i fondi obbligazionari europei |
3️⃣ Cosa Sono i "Buyback" e Perché il Tesoro li Usa
Il meccanismo
Un buyback (riacquisto) è esattamente ciò che il nome suggerisce: il Tesoro ricompra sul mercato titoli di Stato che aveva emesso in precedenza, di solito quelli più vecchi e meno scambiati (i cosiddetti titoli "off-the-run", cioè non più di ultima emissione e quindi più difficili da vendere).
Dal 9 settembre al 4 novembre 2026, il Tesoro americano raddoppierà la dimensione di queste operazioni, concentrandosi sul tratto più delicato: le scadenze tra i 10 e i 30 anni, quelle dove i rendimenti sono saliti di più (fonte: Quartz, CNBC).
L'obiettivo vero: liquidità, non ripagamento
Attenzione a un equivoco comune. Il buyback non è un ripagamento del debito. Come ha chiarito un noto gestore, "questo NON è un abbattimento del debito, è solo un riassetto delle scadenze dei titoli" (fonte: Peter Boockvar, One Point BFG, via CNBC). Il debito totale resta identico: il Tesoro ricompra vecchi titoli e ne emette di nuovi.
Lo scopo reale è fornire liquidità al mercato: dare agli investitori la certezza di poter sempre vendere i loro titoli, anche quelli più vecchi e difficili da scambiare. È un modo per lo Stato di dire: "il mercato dei nostri titoli funziona sempre, potete comprare senza paura di restare intrappolati".
Il messaggio nascosto
Ma c'è anche un secondo obiettivo, più sottile: lanciare un segnale. Il Segretario al Tesoro Scott Bessent ha dichiarato che i buyback servono a comunicare che, a suo avviso, "i rendimenti non riflettono i fondamentali" — cioè che sono saliti troppo rispetto alla reale situazione economica (fonte: CNN Business, agosto 2026). Un analista lo ha sintetizzato così: "se i rendimenti vanno troppo oltre, il Tesoro cercherà di combatterli — e ora sappiamo dove sono i punti di dolore" (fonte: John Briggs, Natixis, via Quartz).
In altre parole: il Tesoro sta segnalando ai mercati che non lascerà salire i rendimenti all'infinito senza reagire.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se lo Stato ricompra il debito, sta ripagando ciò che deve" | Il buyback non riduce il debito totale: è un riassetto delle scadenze per dare liquidità al mercato, non un rimborso. Il debito resta invariato |
| "Il buyback risolverà il problema dei rendimenti alti" | I buyback sono più un segnale che una soluzione: possono aiutare la liquidità, ma non cambiano i fattori di fondo (debito, inflazione) che spingono i rendimenti verso l'alto |
4️⃣ Cosa C'entra Tutto Questo con il Risparmiatore Italiano
Un lettore potrebbe chiedersi: perché dovrei preoccuparmi di cosa fa il Tesoro americano? La risposta è che il mercato dei Treasury è il riferimento globale, e le sue onde arrivano fino ai portafogli italiani.
Effetto 1 — Sui BTP e sui titoli europei
I rendimenti dei titoli di Stato tendono a muoversi insieme a livello globale. Quando salgono i Treasury americani, tendono a salire anche i BTP italiani e i Bund tedeschi. Questo significa che chi possiede BTP a lunga scadenza (o fondi/ETF obbligazionari) può vedere il valore di mercato di quei titoli scendere quando i rendimenti globali salgono.
Attenzione però: come spiegato nell'articolo di questo blog sui tassi BCE, questa è una perdita solo sulla carta per chi tiene il titolo fino alla scadenza. Chi ha comprato un BTP e lo tiene fino al rimborso riceverà comunque il capitale e le cedole promesse. La perdita si concretizza solo vendendo prima della scadenza.
Effetto 2 — Sui mutui
I rendimenti dei titoli di Stato a lungo termine influenzano i tassi dei mutui, in particolare quelli a tasso fisso, spesso legati all'IRS (Interest Rate Swap). L'IRS e i rendimenti dei titoli di Stato non sono la stessa cosa, ma tendono a muoversi nella stessa direzione: quando i rendimenti a lungo termine salgono, i nuovi mutui a tasso fisso tendono a diventare più cari.
Effetto 3 — Sull'opportunità
C'è però anche una faccia positiva, spesso trascurata: rendimenti più alti significano che le nuove obbligazioni pagano cedole più generose. Per chi deve ancora investire nella componente obbligazionaria del portafoglio, i BTP e i titoli di Stato offrono oggi rendimenti che pochi anni fa erano impensabili. Come sempre in finanza, il rischio per qualcuno è l'opportunità per qualcun altro.
Effetto 4 — Sui mercati azionari
Infine, rendimenti obbligazionari alti mettono pressione sulle azioni. Perché? Perché se un titolo di Stato "sicuro" rende il 5%, gli investitori diventano più esigenti verso le azioni, che comportano più rischio. Questo può frenare le valutazioni azionarie, specie quelle più tirate (come discusso nell'articolo sulla bolla AI e sullo Shiller PE).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I titoli di Stato americani non riguardano il mio portafoglio in euro" | Il mercato dei Treasury è il riferimento globale: i suoi movimenti influenzano BTP, Bund, mutui e mercati azionari di tutto il mondo, Italia compresa |
| "Se il valore dei miei BTP scende, ho perso dei soldi" | Se detieni il BTP fino alla scadenza, ricevi comunque capitale e cedole: la discesa di prezzo è una perdita solo sulla carta, che si concretizza unicamente se vendi prima |
5️⃣ Come Comportarsi: I Principi per l'Investitore di Lungo Termine
Di fronte a un contesto di rendimenti in movimento, quali sono le mosse sensate per chi investe con orizzonte lungo?
Principio 1 — Non farsi prendere dal panico per le oscillazioni
Le oscillazioni di prezzo delle obbligazioni sono normali, soprattutto in fasi di tassi in movimento. Chi ha costruito un portafoglio bilanciato non deve stravolgerlo a ogni notizia sui rendimenti. Il valore di mercato che scende oggi si recupera tenendo i titoli fino alla scadenza.
Principio 2 — Attenzione alla "duration"
Come spiegato nell'articolo sui tassi BCE, la duration misura quanto il prezzo di un'obbligazione (o di un fondo obbligazionario) è sensibile alle variazioni dei tassi. Più è lunga la scadenza, più forti sono le oscillazioni. Chi non sopporta la volatilità può preferire scadenze più brevi, che ballano meno; chi cerca rendimenti più alti e può aspettare, può guardare alle scadenze lunghe.
Principio 3 — I rendimenti alti sono anche un'opportunità
Per anni le obbligazioni hanno reso pochissimo. Oggi, per la prima volta da tempo, offrono rendimenti reali (al netto dell'inflazione) potenzialmente positivi. Per l'investitore che costruisce un portafoglio diversificato, questo è un elemento positivo: la componente obbligazionaria torna a fare il suo lavoro di generare reddito.
Principio 4 — Diversificare le scadenze
Una strategia classica per gestire l'incertezza sui tassi è scaglionare le scadenze (la cosiddetta "scala di obbligazioni" o bond ladder): comprare titoli con scadenze diverse, così da non essere esposti tutti nello stesso momento e poter reinvestire man mano ai nuovi tassi. Riduce il rischio di sbagliare il momento.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Con i rendimenti che salgono, vendo subito tutte le mie obbligazioni" | Vendere in perdita per il panico cristallizza la perdita: chi tiene i titoli fino a scadenza recupera il capitale, e i rendimenti alti migliorano i reinvestimenti futuri |
| "Le obbligazioni non servono più, meglio solo azioni" | La componente obbligazionaria svolge una funzione di stabilizzazione e, con i rendimenti attuali, torna a offrire reddito reale: eliminarla riduce la diversificazione del portafoglio |
🎯 Conclusione — Un segnale, non una soluzione
La decisione del Tesoro americano di raddoppiare i buyback è un evento che merita attenzione, ma va interpretato correttamente. Non è un ripagamento del debito, né una bacchetta magica capace di abbassare i rendimenti in modo duraturo. È soprattutto un segnale: lo Stato americano sta comunicando ai mercati di essere vigile, pronto a fornire liquidità e a difendere il buon funzionamento del più grande mercato obbligazionario del mondo.
Ma i buyback, come hanno notato diversi analisti, sono "più segnale che sostanza" (fonte: Council on Foreign Relations, 2026): non possono cambiare i fattori di fondo che spingono i rendimenti verso l'alto — il peso enorme dei debiti pubblici, l'inflazione persistente, il ritorno del premio al rischio. Questi fattori resteranno con noi ancora a lungo, ed è probabile che i rendimenti obbligazionari restino "più alti più a lungo" rispetto al decennio scorso.
Per il risparmiatore italiano, la lezione è duplice. Da un lato, comprendere che i movimenti del mercato obbligazionario globale toccano anche i BTP, i mutui e i portafogli. Dall'altro, ricordare che un contesto di rendimenti più alti non è solo un rischio: è anche un'opportunità, perché le obbligazioni tornano finalmente a offrire un reddito reale dopo anni di magra.
Come sempre, i principi non cambiano: capire ciò che si possiede, diversificare le scadenze, ragionare sul lungo termine e non lasciarsi guidare dal panico delle oscillazioni quotidiane. Il rumore dei mercati è forte, ma per l'investitore paziente resta, appunto, solo rumore.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email