Coast FIRE: Quando Puoi Smettere di Risparmiare
📌 Introduzione — La discesa a ruota libera
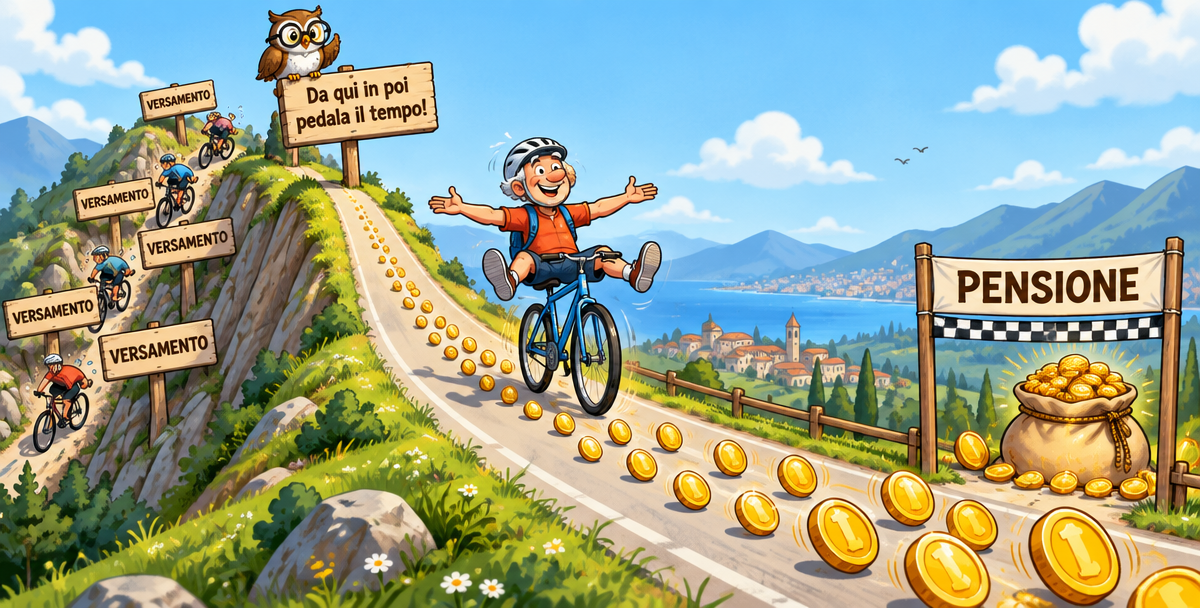
Immaginate un ciclista che affronta una lunga salita. Pedala con fatica, sudando a ogni tornante. Poi, a un certo punto, raggiunge la cima. Da lì in poi la strada è tutta in discesa: può smettere di pedalare, sollevare i piedi dai pedali e lasciarsi portare dalla gravità fino al traguardo. In inglese si dice "coasting" — andare a ruota libera.
Nella finanza personale esiste un concetto identico, e si chiama Coast FIRE. È il momento in cui una persona ha accumulato abbastanza capitale investito che, anche se non versasse più un solo euro, l'interesse composto da solo la porterebbe al patrimonio necessario per la pensione. Da quel punto in poi non deve più "pedalare" per il futuro: deve solo guadagnare abbastanza per vivere nel presente.
È un'idea sorprendente per due motivi. Primo: non richiede di essere ricchi, ma di aver iniziato presto. Secondo: la cifra necessaria è spesso molto più bassa di quanto si immagini — per un venticinquenne può bastare una cifra intorno ai 100.000 euro, e molto meno se si tiene conto della pensione pubblica. Questo articolo spiega cos'è il Coast FIRE, come si calcola il proprio "numero", e perché cambia radicalmente il modo di pensare al risparmio.
1️⃣ Cos'è il Coast FIRE (e Perché Non è il FIRE)
La famiglia FIRE
Il termine FIRE (Financial Independence, Retire Early — indipendenza finanziaria, pensione anticipata) indica un movimento di persone che puntano ad accumulare abbastanza da poter smettere di lavorare molto prima dell'età pensionabile. Il FIRE "classico" richiede di raggiungere il proprio patrimonio-obiettivo e poi vivere di rendita.
Il Coast FIRE è una variante più accessibile e, per molti, più realistica. Non chiede di smettere di lavorare: chiede di raggiungere il punto in cui non si è più obbligati a risparmiare per la pensione, perché ciò che si è già accumulato crescerà da solo fino alla cifra necessaria entro l'età di pensionamento.
La differenza cruciale
Il FIRE classico dice: "ho abbastanza per smettere di lavorare oggi". Il Coast FIRE dice: "ho abbastanza perché il mio patrimonio arrivi da solo alla cifra necessaria, entro la data della pensione — nel frattempo lavoro solo per coprire le spese correnti" (fonte: nickwolny.com, agosto 2026).
Chi raggiunge il Coast FIRE continua a lavorare. Ma lavora senza la pressione del risparmio pensionistico: può cambiare lavoro per uno meno pagato ma più gratificante, ridurre le ore, avviare un'attività in proprio. La pensione è già "garantita" dalla matematica del compounding.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Per essere tranquilli sulla pensione bisogna risparmiare fino all'ultimo giorno di lavoro" | Esiste un punto — il Coast FIRE — oltre il quale il capitale già investito cresce da solo fino all'obiettivo: da lì il risparmio aggiuntivo non è più necessario |
| "FIRE significa smettere di lavorare, non fa per me" | Il Coast FIRE non chiede di smettere di lavorare: chiede solo di aver messo abbastanza "in salita" da poter poi andare a ruota libera sul fronte pensionistico |
2️⃣ La Formula: Come si Calcola il Proprio "Numero"
I due ingredienti
Il calcolo del Coast FIRE si basa su due elementi già trattati in questo blog: la regola del 25x (dall'articolo sulla regola del 4%) e l'interesse composto (dall'articolo dedicato).
Passo 1 — Il numero FIRE. Quanto patrimonio serve alla pensione? La regola del 25x dice: spesa annua desiderata × 25. Chi vuole 30.000 euro l'anno di prelievo ha bisogno di 750.000 euro.
Passo 2 — Il numero Coast FIRE. Quanto serve avere investito oggi perché quel numero venga raggiunto da solo? Basta "scontare" il numero FIRE per gli anni di crescita rimanenti:
(fonte: ChooseFI, CoastFIRE.org, 2026)
È esattamente la formula dell'interesse composto letta al contrario: invece di chiedere "quanto diventerà questa cifra?", si chiede "quanto mi serve ora per arrivare a quella cifra?".
L'ipotesi sul rendimento
Il rendimento da usare è quello reale (al netto dell'inflazione), così il risultato è espresso in euro di oggi. Storicamente, le azioni americane hanno reso circa il 7% reale annuo (6,9% secondo i dati Damodaran/NYU 1928-2024; 7,1% secondo i dati Shiller/Yale 1871-2024, fonte: firenum.com). Per prudenza, in questo articolo si usa il 5% reale, che incorpora un margine di sicurezza per costi, tasse e la possibilità di rendimenti futuri inferiori alla media storica.
Esempio numerico
Obiettivo: 750.000 euro (30.000 €/anno di prelievo). Rendimento reale 5%. Pensione a 65 anni.
Un trentenne ha 35 anni di crescita davanti:
Se a 30 anni ha 136.000 euro investiti, può smettere di versare: a 65 anni avrà i 750.000 euro (in potere d'acquisto di oggi) grazie al solo compounding.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Per una pensione da 750.000 euro devo accumulare 750.000 euro con i miei versamenti" | Con 35 anni di crescita al 5% reale, bastano circa 136.000 euro investiti a 30 anni: il resto — oltre 600.000 euro — lo produce l'interesse composto |
| "Uso il rendimento storico del 7-10% per i miei calcoli" | Per pianificare va usato un rendimento reale prudente (5%): il rendimento storico è una media passata, non una garanzia futura, e costi e tasse lo riducono |
3️⃣ Il Fattore Tempo: Perché l'Età Cambia Tutto
La tabella che spiega tutto
Ecco quanto serve avere investito, a ogni età, per andare a ruota libera fino a 750.000 euro a 65 anni (5% reale):
| Età oggi | Anni di crescita | Fattore (1,05)^anni | Numero Coast FIRE |
|---|---|---|---|
| 25 | 40 | 7,04 | ~106.500 € |
| 30 | 35 | 5,52 | ~136.000 € |
| 35 | 30 | 4,32 | ~173.500 € |
| 40 | 25 | 3,39 | ~221.500 € |
| 45 | 20 | 2,65 | ~282.700 € |
| 50 | 15 | 2,08 | ~360.800 € |
(Calcolo: 750.000 ÷ (1,05)^anni. Rendimento reale 5%, pensione a 65 anni.)
Le due lezioni della tabella
Prima lezione: il tempo è la leva più potente. Un venticinquenne ha bisogno di circa 106.500 euro. Un cinquantenne, per lo stesso obiettivo, di oltre 360.000 — più del triplo. Non perché sia meno bravo, ma perché ha 25 anni in meno di crescita composta a disposizione.
Seconda lezione: ogni 5 anni di ritardo costa circa il 28% in più. Passare da 25 a 30 anni fa salire il numero da 106.500 a 136.000 euro (+28%). Da 30 a 35, da 136.000 a 173.500 (+28%). È la matematica del compounding che lavora al contrario: ogni anno di attesa fa "perdere" un anno di crescita, e il numero da raggiungere sale di circa il 5% (fonte: ungrindfi.com, coastfire.org).
Questo si collega direttamente all'esempio di Anna e Marco visto nell'articolo sull'interesse composto: chi inizia presto può fermarsi presto, chi inizia tardi deve versare molto di più.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "A 25 anni è troppo presto per pensare alla pensione, ho tempo" | È esattamente il contrario: a 25 anni il numero Coast FIRE è al minimo, e ogni anno di rinvio lo fa salire del 5%. Il tempo è l'unica risorsa che non si recupera |
| "Se recupero più avanti versando di più, arrivo allo stesso risultato" | Recuperare è possibile ma costa molto di più: chi inizia a 45 anni deve avere oltre due volte e mezzo quello che basta a chi inizia a 25, per lo stesso obiettivo |
4️⃣ Il Coast FIRE "all'Italiana": Il Ruolo della Pensione Pubblica
Perché i numeri americani vanno adattati
I calcoli del Coast FIRE nascono negli Stati Uniti, dove il patrimonio privato deve coprire quasi tutta la pensione. In Italia la situazione è diversa: la pensione INPS copre una parte — spesso significativa — del fabbisogno. Come già visto nell'articolo sulla regola del 4%, questo cambia radicalmente il calcolo.
Il metodo corretto
Il numero FIRE va calcolato non sulla spesa totale, ma sulla quota non coperta dalla pensione pubblica:
Esempio: una persona desidera 30.000 euro l'anno in pensione e stima di ricevere 18.000 euro dall'INPS. Il patrimonio deve coprire solo i 12.000 euro mancanti.
E quindi il numero Coast FIRE si riduce proporzionalmente:
| Età oggi | Coast FIRE (obiettivo 300.000 €) |
|---|---|
| 25 | ~42.600 € |
| 30 | ~54.400 € |
| 35 | ~69.400 € |
| 40 | ~88.600 € |
| 45 | ~113.100 € |
(Calcolo: 300.000 ÷ (1,05)^anni. Rendimento reale 5%, pensione a 65 anni.)
Il dato che sorprende
Con il contributo della pensione pubblica, un trentenne italiano che desidera integrare l'INPS con 12.000 euro l'anno ha bisogno di appena 54.400 euro investiti per raggiungere il Coast FIRE. Non è una cifra irraggiungibile: corrisponde a qualche anno di risparmio disciplinato con un piano di accumulo, come analizzato nell'articolo dedicato.
Attenzione però a due cautele: la stima della pensione INPS futura va fatta con prudenza (i sistemi pensionistici cambiano), e conviene sempre lasciare un margine di sicurezza sottostimando leggermente la pensione attesa.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I calcoli FIRE americani valgono anche per me" | In Italia la pensione INPS copre parte del fabbisogno: il numero FIRE (e quindi il Coast FIRE) va calcolato solo sulla quota da integrare, e risulta molto più basso |
| "Conto sull'INPS per tutto, non serve accumulare" | La pensione pubblica va stimata con prudenza e integrata: il Coast FIRE "all'italiana" mostra che con cifre modeste si può costruire un'integrazione solida |
5️⃣ I Limiti e le Cautele: Cosa il Coast FIRE Non Dice
Il Coast FIRE è un concetto potente, ma va usato con consapevolezza. Ha limiti importanti che i suoi entusiasti tendono a sottovalutare.
Limite 1 — Il rendimento non è garantito
La formula presuppone un rendimento reale costante (nel nostro caso il 5%). Nella realtà i mercati oscillano: un decennio negativo può ritardare il traguardo. Come visto nell'articolo sullo Shiller PE, con le valutazioni attuali i rendimenti futuri potrebbero essere inferiori alla media storica. Ecco perché usare il 5% invece del 7% è una precauzione, non un pessimismo.
Limite 2 — La vita cambia
Figli, divorzi, malattie, trasferimenti in città più care, cambiamenti nelle aspirazioni: tutto può alterare la spesa futura desiderata e quindi il numero FIRE. Il Coast FIRE va ricalcolato periodicamente, non fissato una volta per tutte (fonte: coastfirecalc.com).
Limite 3 — Non è una licenza per smettere di risparmiare del tutto
Raggiungere il Coast FIRE significa non essere più obbligati a risparmiare per la pensione. Non significa che sia saggio smettere completamente: continuare a versare anche poco costruisce un margine di sicurezza contro gli imprevisti e i rendimenti deludenti. Molti lo usano come "permesso" per ridurre il risparmio, non per azzerarlo.
Limite 4 — Il patrimonio deve restare investito
Il compounding funziona solo se il capitale resta investito e non viene toccato. Un prelievo anticipato — per una casa, un'emergenza, una tentazione — interrompe la crescita e fa saltare il calcolo. Il Coast FIRE presuppone disciplina per decenni.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ho raggiunto il Coast FIRE, posso smettere di risparmiare e spendere tutto" | Il Coast FIRE toglie l'obbligo, non la convenienza: continuare a versare anche poco crea un margine contro i rendimenti deludenti e gli imprevisti della vita |
| "Ho fatto il calcolo una volta, sono a posto" | Il numero va ricalcolato ogni 2-3 anni e a ogni evento importante della vita: figli, cambi di spesa, revisioni della pensione attesa |
🎯 Conclusione — La libertà di scegliere, non di smettere
Il Coast FIRE è forse il concetto più liberatorio della finanza personale, perché ribalta una convinzione radicata: che per una pensione serena si debba risparmiare con affanno fino all'ultimo giorno di lavoro. La matematica dice altro. Esiste un punto — raggiungibile con cifre sorprendentemente modeste se si inizia presto — oltre il quale il capitale cresce da solo, e il risparmio aggiuntivo diventa una scelta, non un obbligo.
I numeri parlano chiaro: per un trentenne italiano che vuole integrare la pensione pubblica con 12.000 euro l'anno, bastano circa 54.000 euro investiti per andare a ruota libera. Per chi non ha la pensione pubblica a coprire parte del fabbisogno, o punta a cifre più alte, il numero sale — ma resta comunque una frazione del patrimonio finale, perché il grosso lo produce il tempo.
Il vero valore del Coast FIRE non è finanziario, è esistenziale: chi lo raggiunge può scegliere il lavoro per la passione e non per lo stipendio, ridurre le ore, cambiare vita — sapendo che la pensione è già in cammino. È la stessa lezione dell'interesse composto e del piano di accumulo, vista da un'angolazione nuova: iniziare presto non serve solo a diventare più ricchi. Serve a diventare più liberi, prima.
La salita è faticosa. Ma se si pedala forte nei primi anni, la discesa è lunga, dolce, e la fa il tempo.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email