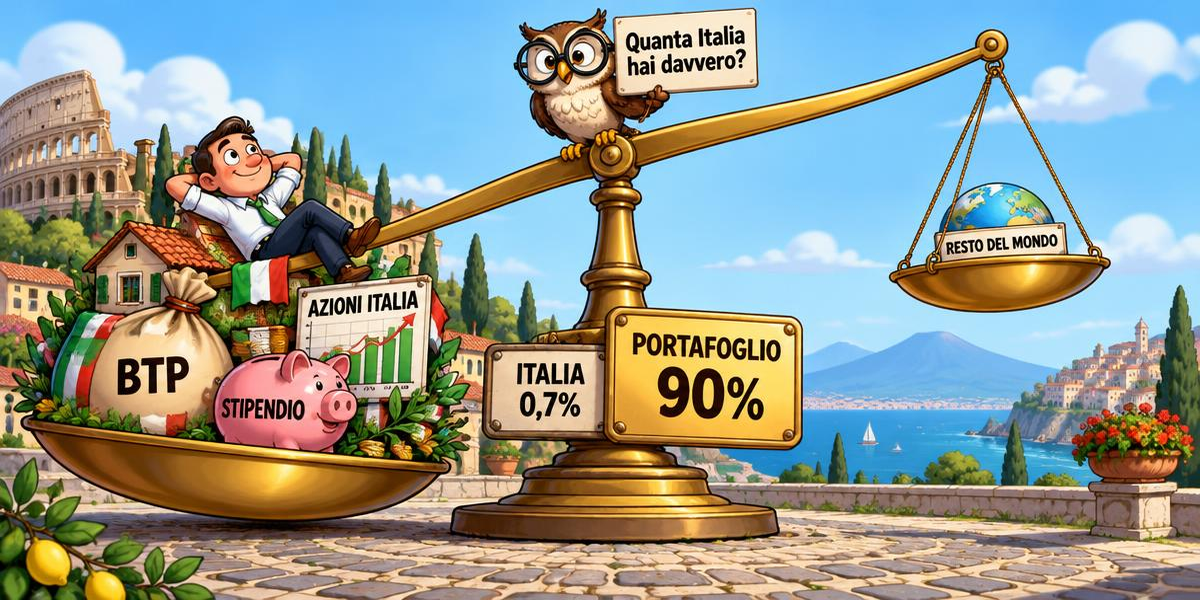
Home Bias: Quanta Italia Hai Davvero in Portafoglio (e Perché Non Lo Sai)
📌 Introduzione — Il Paese che pesa lo 0,7% del mondo e il 90% del tuo patrimonio
Al 30 giugno 2026 l'Italia pesava lo 0,71% dell'indice azionario mondiale più ampio, quello che copre circa il 99% della capitalizzazione investibile del pianeta (fonte: MSCI ACWI IMI, giugno 2026). Gli Stati Uniti pesavano il 62,7%, il Giappone il 5,6%, la Germania l'1,8%.
Nello stesso anno, la Relazione annuale della Banca d'Italia ha certificato che circa due terzi delle azioni detenute direttamente dalle famiglie italiane sono di emittenti italiani (fonte: Banca d'Italia, Relazione annuale sul 2025, maggio 2026). Non il 0,7%: il 66%. Quasi cento volte il peso che l'Italia ha nel mondo.
E la settimana appena chiusa ha aggiunto un tassello: il doppio collocamento dei titoli di Stato per il retail, terminato il 23 ottobre 2026, ha raccolto 16,6 miliardi di euro in 560.029 contratti, con un taglio medio di circa 29.700 euro (fonte: MEF, 23 ottobre 2026). Nelle stesse ore l'Istat registrava un'inflazione al 5,4%, la più alta da agosto 2023, e un PIL fermo per il secondo trimestre consecutivo (fonte: Istat, stime preliminari, 30 ottobre 2026).
Questo fenomeno ha un nome, home bias: la tendenza a investire in modo sproporzionato nel proprio Paese. È studiato da oltre trent'anni, è universale, e in Italia ha una forma particolare e poco discussa. Perché l'investitore italiano non è esposto all'Italia solo con i titoli che compra: lo è con la casa, con lo stipendio, con la pensione futura. Il portafoglio finanziario è l'ultimo strato — e spesso è quello che raddoppia la scommessa invece di bilanciarla.
1️⃣ La Tripla Esposizione: Casa, Lavoro, Titoli
Il patrimonio che non si vede nel conto titoli
L'errore più comune è misurare la diversificazione guardando solo il dossier titoli. Ma il patrimonio di una famiglia italiana tipica ha tre strati, e tutti e tre dipendono dalla stessa economia.
La casa. È il primo e più grande investimento della maggior parte delle famiglie italiane, e il suo valore dipende dal reddito, dalla demografia e dai tassi del Paese in cui si trova.
Il capitale umano. Lo stipendio, la pensione futura, il TFR: flussi legati all'occupazione italiana, alla crescita italiana, al sistema previdenziale italiano. Non compaiono in nessun estratto conto, ma per chi ha 30 o 40 anni valgono spesso più di tutto il resto messo insieme.
Il portafoglio finanziario. È l'unico strato che si può orientare liberamente verso il resto del mondo. Ed è proprio qui che l'investitore italiano, in media, sceglie di nuovo l'Italia: titoli di Stato, azioni di banche e utility nazionali, conti presso banche italiane.
Esempio numerico — Una famiglia tipo
Si consideri una famiglia con una casa da 250.000 euro e 100.000 euro di investimenti finanziari, suddivisi in 60.000 euro di titoli di Stato italiani, 20.000 euro di azioni italiane e 20.000 euro in un fondo azionario globale.
| Componente | Valore | Legata all'Italia? |
|---|---|---|
| Casa | 250.000 € | Sì |
| Titoli di Stato italiani | 60.000 € | Sì |
| Azioni italiane | 20.000 € | Sì |
| Fondo azionario globale | 20.000 € | No (per lo 0,7%) |
| Totale patrimonio misurabile | 350.000 € | 330.000 € = 94% |
Il 94% del patrimonio misurabile dipende da un Paese che rappresenta circa il 2% del PIL mondiale e lo 0,7% dei mercati azionari (fonte: FMI, World Economic Outlook 2026; MSCI, giugno 2026). E il conteggio non include stipendio e pensione, che porterebbero la quota ancora più vicina al 100%.
Questa famiglia crede di essere diversificata perché ha "un po' di tutto": casa, bond, azioni, un fondo. In realtà ha un'unica scommessa, ripetuta quattro volte.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ho casa, titoli di Stato, azioni e un fondo: sono diversificato" | La diversificazione si misura per fonte di rischio, non per tipo di strumento: se casa, reddito, bond e azioni dipendono dalla stessa economia, è una posizione sola |
| "Il portafoglio finanziario è una cosa, la casa e il lavoro un'altra" | Il portafoglio è l'unico strato che si può orientare altrove: proprio perché casa e lavoro sono già in Italia, dovrebbe essere la parte meno italiana del patrimonio |
2️⃣ Quanto Pesa l'Italia nei Portafogli Italiani: i Numeri
Un bias universale, una forma italiana
Lo studio che ha dato il nome al fenomeno risale al 1991: alla fine degli anni Ottanta gli investitori giapponesi tenevano il 98% del portafoglio azionario in titoli giapponesi, gli americani il 94%, i britannici l'82% (fonte: French e Poterba, American Economic Review, 1991). Da allora l'home bias è diminuito ovunque, ma non è mai scomparso.
La versione italiana ha due tratti peculiari. Il primo è l'azionario: due terzi delle azioni detenute direttamente sono italiane, a fronte di un peso mondiale dello 0,7% (fonte: Banca d'Italia, 2026; MSCI, 2026).
Il secondo, più marcato, è il debito pubblico. A giugno 2026 famiglie e imprese italiane detenevano il 14,5% dell'intero debito pubblico nazionale, circa 465 miliardi su 3.207 (fonte: Banca d'Italia, Finanza pubblica: fabbisogno e debito, agosto 2026). Nel 2022 la quota era del 9,5% (fonte: Osservatorio Conti Pubblici Italiani, agosto 2026). La percentuale di famiglie che possiede titoli di Stato è passata dal 6% al 15% tra la fine del 2022 e la metà del 2024 (fonte: Banca d'Italia, Questioni di economia e finanza n. 987, 2025).
Perché è successo
La spiegazione non è irrazionalità. Tra il 2022 e il 2024 i rendimenti dei titoli di Stato sono tornati interessanti dopo un decennio a zero, la tassazione agevolata al 12,5% li rende più efficienti di quasi ogni alternativa obbligazionaria, le emissioni dedicate al retail sono state disegnate per essere comprensibili. Ogni singolo acquisto aveva senso.
Il problema non è il singolo BTP, che ha un ruolo legittimo nella parte obbligazionaria di un portafoglio in euro. Il problema è la somma: quando il titolo di Stato italiano diventa il 60% del portafoglio di chi ha già casa e stipendio in Italia, non è più una scelta obbligazionaria. È una concentrazione di rischio Paese.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I titoli di Stato sono la parte sicura del portafoglio: più ne ho, meno rischio" | Il rischio di tasso e il rischio emittente di un BTP sono bassi; il rischio di concentrazione cresce con la quota: 60% di un solo emittente, che è anche il Paese in cui si vive e si lavora, è una posizione concentrata, non prudente |
| "Conosco le aziende italiane, so cosa compro, quindi rischio meno" | La familiarità riduce la percezione del rischio, non il rischio: la conoscenza di un'azienda non la protegge da una recessione, da uno spread che si allarga o da un ciclo bancario sfavorevole |
3️⃣ Cosa Succede Quando l'Italia Va Male
Un indice di 40 titoli, tre settori
L'indice azionario italiano contiene circa 40 società, e banche, assicurazioni, utility ed energia pesano insieme più del 55% (fonte: Borsa Italiana, composizione indice FTSE MIB, 2026). Un indice mondiale contiene oltre 1.500 società, con la tecnologia sopra il 20% e un'esposizione a decine di valute e cicli economici diversi.
La conseguenza è che l'azionario italiano non è un "pezzo di mondo in piccolo": è una scommessa settoriale su banche e utility, denominata in una sola valuta, legata a un solo ciclo del credito.
Venticinque anni di dati
L'indice italiano con i dividendi reinvestiti è passato da circa 50.850 punti nel luglio 2000 a 111.445 nell'agosto 2025: +119% in 25 anni, pari a circa il 3,2% annuo (fonte: Milano Finanza su dati Borsa Italiana, agosto 2025). Nello stesso periodo l'indice tedesco equivalente è passato da circa 7.800 a 24.340 punti: +212%, circa il 4,6% annuo. L'indice italiano dei soli prezzi, senza dividendi, ha rivisto i livelli del marzo 2000 solo nel 2026: ventisei anni per tornare al punto di partenza.
Ma il dato che pesa di più non è il rendimento medio: sono i crolli. Tra il 2000 e il 2002 l'indice italiano con dividendi ha perso il 54%; tra il 2007 e il 2008 il 62% (fonte: elaborazione su dati Milano Finanza, 2025). Chi aveva 100.000 euro nel 2007 si è trovato con 38.000 euro alla fine del 2008, e per tornare a 100.000 gli serviva un +163%.
Esempio numerico — Due portafogli, 25 anni
| Portafoglio (100.000 € nel 2000) | Valore 2025 | Rendimento annuo |
|---|---|---|
| 100% azionario Italia | 219.000 € | 3,2% |
| 50% Italia / 50% Germania | 266.000 € | 4,0% |
| 100% azionario Germania | 312.000 € | 4,6% |
(Calcolo: 100.000 × 111.445 / 50.850 = 219.164; 100.000 × 24.340 / 7.800 = 312.051; il portafoglio misto è la media dei due. Il confronto usa la Germania perché i dati sono omogenei; non è un'indicazione a favore di quel mercato.)
La differenza tra il primo e il terzo portafoglio è di 93.000 euro: quasi il capitale iniziale, lasciato sul tavolo da una scelta che nel 2000 sembrava di buon senso.
Il momento peggiore: quando tutto scende insieme
Il vero costo dell'home bias emerge nelle crisi del Paese, non in quelle del mondo. Nel 2011-2012, con i rendimenti del BTP decennale oltre il 7%, le famiglie italiane hanno visto scendere nello stesso momento il prezzo dei titoli di Stato, il valore delle azioni bancarie, il valore delle case e la sicurezza del posto di lavoro. I quattro strati del patrimonio hanno perso insieme, perché erano la stessa cosa.
Chi aveva una parte del portafoglio nel resto del mondo, in quei mesi, aveva qualcosa che non scendeva — e la possibilità di non vendere il resto al minimo.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'azionario italiano è andato benissimo negli ultimi anni, perché cambiare?" | Tre anni buoni dopo venticinque mediocri sono il profilo tipico di un mercato concentrato e ciclico: il dato rilevante è il +119% in 25 anni contro il +212% del vicino, e i due crolli oltre il 50% |
| "Un indice globale è troppo esposto agli Stati Uniti" | Il 62,7% di Stati Uniti riflette il peso reale delle aziende nel mondo; l'alternativa italiana è il 66% in un Paese che pesa lo 0,7%: delle due concentrazioni, la seconda è quella senza giustificazione |
4️⃣ Quanto Italia Avere: il Criterio, Non l'Opinione
Il punto di partenza è il peso mondiale
Il criterio più semplice e difendibile è il peso di mercato: in un portafoglio azionario globale l'Italia vale lo 0,7%. Chi vuole un'inclinazione verso casa — per familiarità, per dividendi, per il vantaggio di non avere rischio di cambio — può portarla al 2-5% della parte azionaria. Oltre, l'inclinazione diventa una scommessa che va giustificata.
Per la parte obbligazionaria il discorso è diverso: un investitore che spende in euro ha ragione a tenere obbligazioni in euro, e il titolo di Stato italiano è, al netto delle tasse, tra gli strumenti più efficienti per farlo. Il criterio qui non è lo 0,7%, ma la proporzione sul patrimonio totale, casa e reddito inclusi.
Esempio numerico — La stessa famiglia, riorganizzata
La famiglia del punto 1 non vende la casa e non cambia lavoro. Riorganizza solo i 100.000 euro finanziari, destinando i nuovi risparmi e le scadenze dei titoli alla parte globale invece di rinnovare in Italia:
| Componente | Prima | Dopo |
|---|---|---|
| Casa | 250.000 € | 250.000 € |
| Titoli di Stato italiani | 60.000 € | 30.000 € |
| Obbligazioni area euro / globali | 0 € | 30.000 € |
| Azioni italiane | 20.000 € | 3.000 € |
| Azioni globali | 20.000 € | 37.000 € |
| Esposizione all'Italia | 94% | 81% |
La casa resta il grosso. Ma la parte finanziaria passa dall'essere italiana all'80% all'esserlo per un terzo, e nel prossimo 2011 avrà qualcosa che non scende insieme a tutto il resto. Nessuna vendita forzata, nessuna plusvalenza anticipata: solo una direzione diversa per i flussi futuri.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Per diversificare devo vendere tutto e ricomprare globale" | Si diversifica con i flussi: nuovi risparmi e titoli in scadenza vanno alla parte globale; le posizioni esistenti si lasciano maturare, evitando tasse e scelte di timing |
| "Il rischio di cambio di un portafoglio globale è un rischio in più" | Lo è, ma su orizzonti lunghi è in genere compensato dalla diversificazione tra decine di economie; il rischio Paese concentrato, invece, non è compensato da nulla |
5️⃣ La Prova del Nove: la Domanda da Farsi Prima di Ogni Acquisto
Non "è un buon titolo?", ma "quanto ne ho già?"
Ogni collocamento di titoli di Stato per il retail viene valutato con la stessa domanda: conviene? Il rendimento è buono? E la risposta, presa da sola, è spesso sì. Ma è la domanda sbagliata.
La domanda corretta è: quanta Italia ho già, prima di questo acquisto? Casa, lavoro, pensione, titoli di Stato, azioni, conto. Se la risposta supera il 90% del patrimonio, un rendimento in più dello 0,3% non cambia il quadro; il 10% in più di concentrazione sì.
Il paradosso dell'investitore informato
Il bias colpisce di più chi segue i mercati. Chi legge i giornali economici italiani conosce le banche italiane, le utility italiane, i collocamenti italiani; conosce poco un'azienda industriale coreana o una farmaceutica danese. La familiarità genera fiducia, la fiducia genera acquisti, gli acquisti generano concentrazione. È lo stesso meccanismo descritto nell'articolo sui bias cognitivi: quello che si conosce sembra meno rischioso di quello che non si conosce, indipendentemente dal rischio reale.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Questo collocamento ha una buona cedola, lo prendo" | Prima della cedola, la proporzione: ogni nuovo acquisto va valutato per quanto sposta la quota Italia sul patrimonio totale, non per il suo rendimento isolato |
| "Investo in quello che conosco, come insegnano i grandi investitori" | Quel principio riguarda la comprensione del business, non la geografia: conoscere il nome di una banca italiana non è conoscerne il bilancio, e non riduce il rischio di tenere tutto in un Paese |
🎯 Conclusione — La scommessa che nessuno ha deciso di fare
Nessuna famiglia italiana ha mai deciso, a tavolino, di puntare il 94% del proprio patrimonio su un Paese che pesa lo 0,7% dei mercati mondiali. È successo per accumulo: una casa perché si vive qui, un lavoro perché si lavora qui, un titolo di Stato perché rende e si capisce, un'azione perché la banca è quella sotto casa. Ogni passo ragionevole. La somma, no.
L'home bias non è un errore di ignoranza: è un errore di prospettiva. Si guarda il conto titoli e si vede varietà; si dovrebbe guardare il patrimonio intero e si vedrebbe un'unica posizione. I numeri sono netti: due terzi delle azioni in un Paese da 0,7%, il 14,5% del debito pubblico in mano a famiglie e imprese, 25 anni al 3,2% contro il 4,6% del vicino, due crolli oltre il 50%.
La vera domanda, per chi ha casa e lavoro in Italia, non è se l'Italia andrà bene o male nei prossimi anni. È un'altra: se andasse male, quanto del patrimonio scenderebbe insieme? Se la risposta è "quasi tutto", il portafoglio finanziario — l'unico strato che si può spostare — sta facendo il contrario di quello per cui esiste.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email