L'Oro Conviene Davvero? Cosa Fa nel Portafoglio
📌 Introduzione — Il metallo che tutti vogliono (di nuovo)
Nell'agosto 2026 l'oro resta su livelli estremamente elevati, non lontano dal massimo storico in dollari toccato a fine gennaio 2026: 5.589,38 $ l'oncia il 28 gennaio, con TradingView che registra un picco intraday leggermente più alto a 5.602,23 $ il 29 gennaio — la differenza dipende dal riferimento usato (spot vs fixing). In un anno segnato dal conflitto nello Stretto di Hormuz, dall'incertezza sulla politica della Fed e da un'inflazione persistente, il metallo giallo è tornato protagonista: bene rifugio per eccellenza, "porto sicuro" nella tempesta.
Ma dietro il fascino millenario dell'oro si nasconde una domanda che pochi si pongono con lucidità: l'oro conviene davvero come investimento? E soprattutto: cosa fa realmente in un portafoglio, e cosa invece non fa?
Perché l'oro ha una caratteristica che lo rende profondamente diverso da azioni e obbligazioni: non produce nulla. Non paga cedole come un'obbligazione, non distribuisce dividendi come un'azione, non genera affitti come un immobile. È un lingotto che sta fermo in un caveau. Eppure, da 5.000 anni, l'umanità gli attribuisce un valore. Questo articolo spiega, dati alla mano, quando l'oro ha senso in un portafoglio — e quando è solo un riflesso che acceca.
1️⃣ La Caratteristica Fondamentale: L'Oro Non Produce Reddito
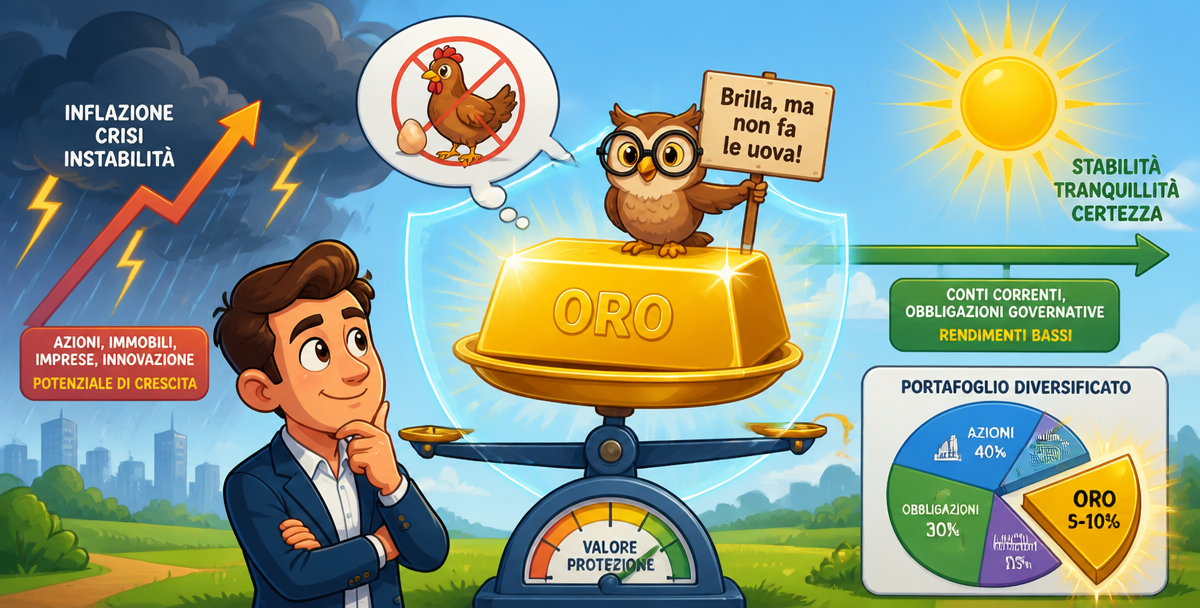
La gallina che non fa le uova
Ecco il concetto più importante da capire sull'oro, e quello che lo distingue da quasi ogni altro investimento: l'oro non genera flussi di cassa.
Un'azione rappresenta una quota di un'azienda che produce utili e può distribuire dividendi. Un'obbligazione paga interessi periodici. Un immobile genera affitti. L'oro, invece, è un metallo inerte: un chilo d'oro oggi sarà un chilo d'oro tra cent'anni, senza aver prodotto un solo centesimo di reddito nel frattempo.
Come sintetizzano gli analisti, l'oro non è un asset di crescita ma un asset di preservazione (fonte: DeiGold, 2026). La differenza è cruciale: chi compra oro non lo fa per farlo "crescere" nel senso in cui cresce un'azienda, ma per preservare il potere d'acquisto nel tempo.
Perché questo conta
Questa caratteristica ha una conseguenza diretta: l'unico modo in cui l'oro genera un guadagno è l'apprezzamento del prezzo. Se il prezzo sale, si guadagna; se scende o resta fermo, si perde (per via del costo-opportunità: quei soldi avrebbero potuto generare reddito altrove).
Ecco perché per un investitore orientato al reddito (per esempio un pensionato che vive di cedole e dividendi) un'allocazione elevata in oro ha poco senso: rinuncia al flusso di cassa di cui ha bisogno. Come nota un'analisi recente, chi investe per il reddito preferirà una posizione più piccola, perché l'oro non offre rendimento (fonte: Yahoo Finance, agosto 2026).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'oro è un investimento che cresce come le azioni" | L'oro non produce reddito né utili: non è un asset di crescita ma di preservazione — guadagna solo se il prezzo sale, non genera cedole o dividendi |
| "Metto una grossa fetta del portafoglio in oro per stare sicuro" | Un'allocazione eccessiva in oro rinuncia al reddito e alla crescita di azioni e obbligazioni: l'oro è un'assicurazione, non il motore del portafoglio |
2️⃣ L'Oro e l'Inflazione: Un Rapporto Più Complesso di Quanto Sembri
Il mito e la realtà
"L'oro protegge dall'inflazione" è una delle affermazioni più ripetute in finanza. Ed è vera — ma non nel modo semplice in cui la maggior parte delle persone la intende.
Sul lunghissimo periodo, il track record è notevole: dal 1971 (anno in cui il dollaro abbandonò la convertibilità in oro) al 2026, l'oro è passato da 35 dollari a oltre 5.500 dollari l'oncia — con un massimo storico di 5.589,38 $ a fine gennaio 2026 — un guadagno di circa il 15.870% (che equivale, spalmato su 55 anni, a circa il 9,7% annuo composto) — mentre il dollaro ha perso circa l'87% del suo potere d'acquisto (fonte: GoldSilver, World Gold Council, giugno 2026).
Su questo arco di oltre mezzo secolo, quindi, l'oro ha reso in media circa il 9% annuo, contro un'inflazione americana media intorno al 4% — battendola nettamente. Va però ricordato che il 1971 è un punto di partenza particolarmente favorevole (l'oro era appena stato liberato dal cambio fisso), quindi questo confronto sovrastima la performance "tipica" dell'oro.
Il meccanismo che quasi nessuno conosce
Ma ecco il punto che sfugge alla maggior parte degli investitori: l'oro non risponde direttamente all'inflazione (il CPI), ma ai rendimenti reali — cioè al rendimento delle obbligazioni al netto dell'inflazione.
I dati lo dimostrano: solo il 16% dei movimenti del prezzo dell'oro dal 1971 è correlato direttamente alle variazioni del CPI (fonte: GoldSilver, World Gold Council). Quando i rendimenti reali diventano negativi (cioè quando le obbligazioni rendono meno dell'inflazione), l'oro tende a brillare. Quando i rendimenti reali sono alti e positivi, l'oro tende a soffrire — perché in quel caso conviene tenere obbligazioni che pagano un interesse reale, invece di un metallo che non paga nulla.
Questo spiega un'apparente contraddizione: l'oro può salire quando l'inflazione scende (se anche i tassi scendono più velocemente) e può scendere quando l'inflazione sale (se i tassi salgono ancora di più). Non è l'inflazione in sé a muovere l'oro, ma la relazione tra tassi e inflazione.
Le due facce dell'inflazione
C'è un'ulteriore sottigliezza: l'oro protegge meglio da alcuni tipi di inflazione che da altri. È più efficace contro l'inflazione da shock di offerta e geopolitica (esattamente quella che il 2026 sta vivendo con la crisi di Hormuz) e meno affidabile contro l'inflazione da domanda, dove i rialzi dei tassi sono efficaci (fonte: ETF.com, 2026).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'oro sale sempre quando l'inflazione sale" | L'oro risponde ai rendimenti reali, non direttamente al CPI: può salire con inflazione in calo o scendere con inflazione in salita, a seconda dei tassi |
| "Compro oro appena vedo l'inflazione salire" | La relazione oro-inflazione è di lungo periodo e passa dai tassi reali: nel breve termine il legame diretto è debole (solo il 16% dei movimenti correla col CPI) |
3️⃣ Il Vero Valore dell'Oro: Diversificazione e Assicurazione
Se l'oro non produce reddito e il suo legame con l'inflazione è complesso, perché mai dovrebbe stare in un portafoglio? La risposta sta in due parole: decorrelazione e assicurazione.
Il potere della decorrelazione
Il vero valore dell'oro non è il suo rendimento atteso (modesto nel lungo periodo), ma il modo in cui si muove rispetto agli altri asset. L'oro ha una correlazione bassa o negativa con le azioni e le obbligazioni: tende a salire proprio quando gli altri asset soffrono (fonte: OnlineGold, GBI Direct, 2026).
Questa caratteristica lo rende un potente diversificatore. Come analizzato nell'articolo di questo blog sul Total Portfolio Approach, aggiungere un asset decorrelato può ridurre la volatilità complessiva del portafoglio senza necessariamente ridurne il rendimento. Uno studio sul periodo 1999-2019 ha mostrato che un'allocazione del 10% in oro in un portafoglio 60/40 ha sovraperformato tutte le allocazioni inferiori, con drawdown minori e un compounding di lungo periodo più solido (fonte: World Gold Council).
L'assicurazione contro le catastrofi
L'oro è, in sostanza, una polizza assicurativa contro gli scenari estremi: crisi monetarie, instabilità geopolitica, crolli di fiducia nelle valute. Non ha rischio di controparte (non dipende dalla solvibilità di nessuno) e non può essere "stampato" dalle banche centrali (fonte: USAGold, 2026).
Come ogni assicurazione, ha un costo: nei periodi normali, l'oro "sottoperforma" azioni e obbligazioni, perché non genera reddito. Si paga un piccolo costo-opportunità in cambio di protezione quando gli altri asset crollano. È esattamente il funzionamento di una polizza: si pagano premi negli anni tranquilli per essere coperti nell'anno della tempesta.
Non a caso, le banche centrali comprano
Un dato rivelatore: le banche centrali di tutto il mondo hanno aggiunto oltre 3.220 tonnellate di oro alle loro riserve tra il 2022 e il 2024 — più del doppio del ritmo del decennio precedente (fonte: World Gold Council). Gli attori più sofisticati e con l'orizzonte più lungo del sistema finanziario stanno accumulando oro proprio per la sua funzione di riserva di valore indipendente.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'oro non serve, tanto rende meno delle azioni nel lungo periodo" | Il valore dell'oro non è il rendimento ma la decorrelazione: riduce la volatilità del portafoglio e protegge negli scenari estremi, come un'assicurazione |
| "Se l'oro è un'assicurazione, aspetto la crisi per comprarlo" | L'assicurazione va comprata prima della tempesta: chi compra oro durante la crisi paga prezzi già gonfiati dal panico, perdendo gran parte del beneficio protettivo |
4️⃣ Quanto Oro Tenere in Portafoglio?
Il consenso: 5-15%
La domanda pratica è: quanta parte del portafoglio dovrebbe essere in oro? La letteratura accademica e istituzionale converge su un intervallo abbastanza netto: 5-15% per un portafoglio diversificato (fonti: ETF.com, USAGold, GBI Direct, DeiGold, 2026).
Entro questo intervallo, la scelta dipende dal profilo:
| Profilo | Allocazione oro suggerita | Logica |
|---|---|---|
| Investitore orientato al reddito | 2-5% | Minimizza la rinuncia a cedole/dividendi |
| Investitore bilanciato | 5-10% | Diversificazione classica senza eccessi |
| Investitore prudente/difensivo | 10-15% | Massima protezione, accetta meno crescita |
| Vicino alla pensione | 10-15% | Protegge dai crolli nella fase critica |
(Fonti: Yahoo Finance, OnlineGold, analisi istituzionali 2026)
Il dibattito 2026: verso allocazioni più alte?
Un elemento interessante del 2026: alcune analisi di grandi istituzioni finanziarie nel 2026 hanno suggerito allocazioni superiori al tradizionale 2-5%, spingendosi in alcuni casi verso il 10-20% (fonte: rassegna di ricerche istituzionali, 2026). La motivazione: in un mondo di deficit fiscali strutturali e inflazione sopra target, le obbligazioni potrebbero svolgere meno bene il loro ruolo tradizionale di stabilizzatore, e l'oro potrebbe sostituirne una parte.
Va però mantenuta la prudenza: gli esperti restano divisi, con raccomandazioni che vanno dallo 0% (chi ritiene l'oro improduttivo e quindi da evitare) al 20% (chi lo vede come protezione patrimoniale fondamentale) (fonte: Yahoo Finance, agosto 2026). La verità operativa, per la maggior parte degli investitori, resta nella fascia 5-10%.
La regola aurea: mai concentrare
Al di là della percentuale precisa, il principio fondamentale è che l'oro deve restare una componente minoritaria del portafoglio. Concentrare gran parte del patrimonio in oro significa scommettere tutto su un asset che non produce reddito e il cui prezzo può restare fermo o scendere per anni: chi comprò oro al picco del gennaio 1980 (circa 850 dollari) dovette aspettare fino al 2008 — quasi 28 anni — solo per rivedere quel prezzo in termini nominali, e in termini reali (corretti per l'inflazione) il recupero richiese ancora più tempo. L'oro è un ingrediente, non il piatto principale.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se l'oro protegge, più ne ho meglio è" | L'oro va mantenuto come componente minoritaria (5-15%): un'allocazione eccessiva espone al rischio di un asset che può restare fermo per anni |
| "Metto tutto in oro perché ho paura del crollo dei mercati" | Concentrare il patrimonio in oro è una scommessa rischiosa: storicamente l'oro ha avuto lunghi periodi di stagnazione, e non genera reddito nel frattempo |
5️⃣ Come Investire in Oro: Fisico vs "Carta"
Chi decide di inserire l'oro in portafoglio ha diverse modalità, ciascuna con vantaggi e svantaggi.
Oro fisico
Comprende lingotti e monete d'investimento. Il vantaggio è il possesso diretto, senza rischio di controparte. Gli svantaggi sono concreti: costi di custodia (cassetta di sicurezza), assicurazione, spread tra prezzo di acquisto e vendita più ampi, e il rischio di furto. In Italia, l'oro da investimento (lingotti e monete con purezza minima definita) è esente IVA (fonte: normativa fiscale italiana).
ETC sull'oro (l'oro "di carta")
Gli ETC (Exchange Traded Commodities) sono strumenti quotati in Borsa che replicano il prezzo dell'oro, spesso garantiti da oro fisico depositato in caveau. I vantaggi: costi bassi (spesso 0,10-0,25% annuo), liquidità immediata, nessun problema di custodia. Sono la modalità più efficiente per la maggior parte degli investitori che vogliono esposizione all'oro come parte del portafoglio.
Il confronto
| Caratteristica | Oro fisico | ETC sull'oro |
|---|---|---|
| Possesso diretto | Sì | No (esposizione al prezzo) |
| Costi di custodia | Sì (cassetta, assicurazione) | No |
| Liquidità | Bassa (bisogna venderlo fisicamente) | Alta (si vende in Borsa) |
| Spread acquisto/vendita | Ampio | Stretto |
| Rischio furto | Sì | No |
| Adatto per | Piccole quote di "riserva estrema" | Allocazione di portafoglio |
La nota fiscale italiana
In Italia, la tassazione delle plusvalenze sull'oro da investimento è al 26%. Per l'oro fisico, se non si conserva la documentazione d'acquisto, la plusvalenza tassabile viene calcolata forfettariamente sull'intero corrispettivo di vendita — quindi conservare le fatture è fondamentale. Per gli ETC, la tassazione segue le regole degli strumenti finanziari, come analizzato nell'articolo di questo blog sulla tassazione degli investimenti.
Una menzione importante: le alternative "garantite" all'oro come copertura dall'inflazione esistono. I titoli di Stato indicizzati all'inflazione (i TIPS americani, o i BTP Italia) offrono una protezione esplicita e garantita dallo Stato — a metà 2026 i TIPS decennali rendevano circa l'1,94% sopra l'inflazione (fonte: GBI Direct, aprile 2026). L'oro non offre garanzie: offre qualcosa di diverso, cioè copertura contro gli scenari estremi in cui persino la credibilità monetaria viene messa in discussione.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Compro solo oro fisico perché è l'unico vero oro" | Per un'allocazione di portafoglio, gli ETC sono più efficienti (costi bassi, liquidità); l'oro fisico ha senso solo come piccola riserva estrema, con costi di custodia da considerare |
| "L'oro è l'unico modo per proteggersi dall'inflazione" | Esistono alternative garantite (titoli di Stato indicizzati all'inflazione come BTP Italia o TIPS): l'oro è complementare, non l'unica opzione |
🎯 Conclusione — Un'assicurazione, non un investimento da inseguire
L'oro ai massimi storici esercita un fascino potente, amplificato dai titoli dei giornali e dal clima di incertezza del 2026. Ma per usarlo bene in un portafoglio bisogna capirlo per ciò che è — e per ciò che non è.
L'oro non è un asset di crescita: non produce reddito, non paga cedole né dividendi, e sul lunghissimo periodo rende meno delle azioni. Chi lo compra aspettandosi che "cresca" come un'azienda sta fraintendendo la sua natura.
L'oro è un diversificatore e un'assicurazione: si muove in modo decorrelato rispetto ad azioni e obbligazioni, protegge negli scenari estremi (crisi monetarie, shock geopolitici), e sul lunghissimo periodo ha preservato il potere d'acquisto meglio della liquidità. Il suo legame con l'inflazione è reale ma indiretto: passa dai rendimenti reali, non dal CPI.
Per la maggior parte degli investitori, la sintesi ragionevole è un'allocazione del 5-10%, mantenuta con costanza come componente stabile del portafoglio — non comprata nel panico quando l'oro è già ai massimi, né inseguita come una scommessa speculativa. Come ogni buona assicurazione, l'oro va acquistato prima della tempesta, tenuto con disciplina, e non confuso con il motore della crescita patrimoniale.
Brilla, ma non fa le uova. E chi capisce questa differenza sa esattamente che ruolo affidargli: quello di un guardiano silenzioso, non di un protagonista.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email