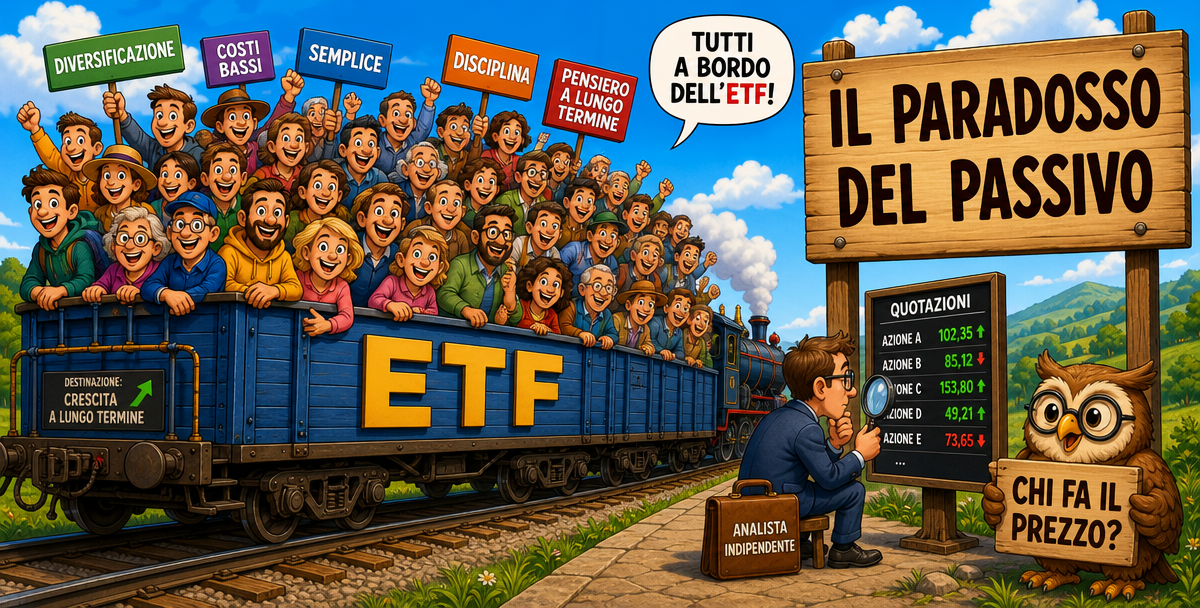
Il Paradosso dell'Investimento Passivo
📌 Introduzione — L'esperimento più grande della storia finanziaria
A inizio 2024 è successo qualcosa che non era mai accaduto prima: negli Stati Uniti, il patrimonio gestito dai fondi passivi (ETF e fondi indicizzati) ha superato per la prima volta quello dei fondi attivi (fonte: Berkeley Economic Review, aprile 2026). In Italia, secondo i dati più recenti, il 77% degli asset retail è investito in fondi indicizzati — la percentuale più alta d'Europa (fonte: dati Scalable Capital, maggio 2026).
L'investimento passivo è stato, senza dubbio, la rivoluzione finanziaria più importante degli ultimi cinquant'anni. Ha abbattuto i costi, democratizzato l'accesso ai mercati e dimostrato — dati alla mano — che la maggior parte dei gestori attivi non riesce a battere il mercato nel lungo periodo.
Ma cosa succede quando tutti seguono la stessa strategia? Se nessuno analizza più le singole aziende, chi stabilisce i prezzi? E se i prezzi non riflettono più i fondamentali, il mercato funziona ancora?
Questo è il Paradosso dell'Investimento Passivo — e nel 2026, con il passivo che domina i mercati globali, non è più una questione accademica. È una realtà con cui ogni investitore dovrebbe fare i conti.
1️⃣ Perché il Passivo Ha Vinto: I Dati Sono Schiaccianti
Il verdetto del SPIVA Report
Prima di esplorare il paradosso, è fondamentale partire dai dati che hanno reso il passivo così dominante. Lo SPIVA Report, pubblicato annualmente da S&P Dow Jones Indices, è la fonte più autorevole sul confronto tra gestione attiva e passiva:
| Orizzonte temporale | % fondi attivi che sottoperforma il benchmark |
|---|---|
| 1 anno | ~60% |
| 5 anni | ~75% |
| 10 anni | ~85% |
| 15 anni | ~90% |
(Fonte: SPIVA Scorecard, S&P Dow Jones Indices, dati aggiornati)
In pratica: su un orizzonte di 15 anni, 9 fondi attivi su 10 non riescono a battere il semplice indice di riferimento. E quelli che lo battono in un periodo raramente ripetono la performance nel periodo successivo. La coerenza è l'eccezione, non la regola.
Il vantaggio strutturale dei costi
La ragione è matematica prima che strategica. Un fondo attivo costa mediamente l'1,5-2,0% annuo tra commissioni di gestione, costi di transazione e caricamenti. Un ETF indicizzato costa lo 0,10-0,30%. La differenza di 1,5 punti percentuali sembra piccola, ma su 20 anni erode una quota enorme del rendimento.
Su 100.000 euro investiti a un rendimento lordo del 7% per 20 anni:
| Strumento | Costo annuo | Valore dopo 20 anni | Differenza |
|---|---|---|---|
| ETF indicizzato | 0,20% | ~364.000 € | — |
| Fondo attivo medio | 1,70% | ~281.000 € | -83.000 € |
L'investitore del fondo attivo ha ceduto 83.000 euro in costi, senza alcuna garanzia di performance superiore. I dati dicono che, nel 90% dei casi, quella performance superiore non c'è stata.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Un buon gestore attivo vale i costi che paga" | I dati di 15 anni mostrano che il 90% dei gestori attivi non batte il benchmark — identificare in anticipo il 10% vincente è statisticamente quasi impossibile |
| "I fondi passivi sono tutti uguali, non serve analizzarli" | Gli ETF differiscono per costi, metodo di replica, dimensione, liquidità e tracking error — scegliere un buon ETF richiede comunque attenzione |
2️⃣ Il Paradosso di Grossman-Stiglitz: Se Tutti Copiano, Chi Fa i Compiti?
L'analogia del concerto
C'è un'analogia che spiega il paradosso meglio di qualsiasi formula. A un concerto, se una persona si alza in piedi, vede meglio di tutti. Ma se tutti si alzano in piedi, nessuno vede meglio di prima — e in più tutti stanno scomodi (fonte: Banque de Luxembourg Investments, 2025).
L'investimento passivo funziona allo stesso modo. Per un singolo investitore, comprare un ETF a basso costo è razionale: ottiene il rendimento del mercato senza pagare le commissioni di un gestore. Ma se tutti fanno lo stesso, chi svolge il lavoro di analisi che rende i prezzi efficienti?
Il paradosso originale
Questa domanda ha un nome accademico: il Paradosso di Grossman-Stiglitz (1980). I due economisti dimostrarono che se i mercati fossero perfettamente efficienti, nessun investitore avrebbe incentivo a spendere tempo e denaro per analizzare le aziende — tanto il prezzo sarebbe già "giusto". Ma se nessuno analizza, i prezzi smettono di essere giusti. E se i prezzi non sono giusti, allora c'è un incentivo ad analizzare. È un circolo che si autoregola (fonte: Grossman & Stiglitz, American Economic Review, 1980).
Per decenni questo paradosso è stato un elegante esercizio teorico. Nel 2026, con il passivo che supera l'attivo, lo stiamo testando dal vivo per la prima volta nella storia (fonte: Berkeley Economic Review, aprile 2026).
Come funziona la "price discovery"
La price discovery — il processo attraverso cui il mercato determina il valore di un'azione — dipende dagli investitori attivi. Sono loro che analizzano bilanci, valutano prospettive, confrontano aziende e decidono che un'azione vale 50 euro e non 70. Quando comprano e vendono in base a queste analisi, i prezzi si avvicinano al valore reale.
Gli investitori passivi, per definizione, non fanno questo lavoro. Comprano tutte le azioni di un indice nella proporzione in cui sono presenti, indipendentemente dal fatto che siano sopravvalutate o sottovalutate. Sono, nella terminologia accademica, dei "free rider": beneficiano dei prezzi efficienti senza contribuire alla loro formazione.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se il passivo funziona, significa che i mercati sono sempre efficienti" | Il passivo funziona PERCHÉ ci sono abbastanza investitori attivi che rendono i mercati efficienti — se gli attivi sparissero, i prezzi smetterebbero di riflettere i fondamentali |
| "La price discovery è un concetto accademico che non mi riguarda" | I prezzi efficienti sono ciò che permette a un ETF di comprare azioni al "prezzo giusto" — se il meccanismo si deteriora, anche l'investitore passivo ne subisce le conseguenze |
3️⃣ I Rischi Concreti: Cosa Sta Già Succedendo
Il paradosso non è solo teoria. Diversi studi recenti documentano effetti misurabili della crescita del passivo sulla struttura dei mercati.
Effetto 1 — Concentrazione nei mega-cap
I fondi passivi allocano più capitale alle aziende più grandi (perché pesano di più nell'indice). Questo flusso meccanico, indipendente dai fondamentali, tende a inflazionare i prezzi dei titoli più grandi e a comprimere quelli più piccoli. Un paper accademico recente ha dimostrato che i flussi passivi "beneficiano in modo sproporzionato le azioni delle aziende più grandi, inflazionando i loro prezzi e, paradossalmente, aumentando la loro volatilità giornaliera" (fonte: Jiang, Vayanos & Zheng, citato in Harding Loevner, 2025).
Lo Shiller PE ratio dell'S&P 500 — una misura delle valutazioni corretta per il ciclo — ha superato quota 40 a inizio 2026, più del doppio della media storica di 17 (fonte: Robert Shiller / Yale). Non è possibile attribuire tutto questo all'investimento passivo, ma i flussi meccanici negli indici pesati per capitalizzazione ne sono certamente un fattore.
Effetto 2 — Distorsione delle aste di chiusura
Un'analisi pubblicata da State Street a gennaio 2026 ha documentato come l'asta di chiusura — il momento in cui si fissa il prezzo ufficiale di fine giornata — stia passando dall'essere "price-revealing" (il prezzo emerge dalle valutazioni) a "price-forming" (il prezzo è determinato dai flussi meccanici degli ETF). Nei giorni di ribilanciamento degli indici, la concentrazione di ordini passivi è tale da spostare i prezzi in modo significativo rispetto all'equilibrio pre-asta (fonte: State Street, gennaio 2026).
Effetto 3 — Beta più alto per i titoli ad alta quota passiva
I dati mostrano che le azioni con un'elevata percentuale di proprietà passiva stanno esibendo beta più alti — cioè una sensibilità amplificata ai movimenti del mercato. Questo suggerisce che i prezzi sono sempre più guidati da flussi coordinati piuttosto che da analisi fondamentali (fonte: Alpha Architect, 2025).
Effetto 4 — Le aziende migliori restano private
Un rischio meno evidente ma potenzialmente più grave: se i mercati pubblici premiano la dimensione anziché la qualità, le aziende ad alta crescita hanno meno incentivi a quotarsi. Secondo alcuni osservatori del settore, la crescita del passivo sta rendendo "sempre più difficile trovare crescita nei mercati pubblici" perché le aziende migliori preferiscono i mercati privati (fonte: CAPIS / InvestmentNews, aprile 2026).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se compro un ETF sul mercato globale, sono diversificato automaticamente" | Un ETF pesato per capitalizzazione concentra meccanicamente il portafoglio sui titoli più grandi — nel 2026 i primi 10 titoli dell'S&P 500 pesano oltre il 35% dell'indice, un livello di concentrazione storicamente elevato |
| "Le valutazioni alte sono il risultato di una crescita reale degli utili" | In parte sì, ma i flussi meccanici del passivo amplificano le valutazioni dei mega-cap indipendentemente dai fondamentali — il Shiller PE a 40 è il doppio della media storica |
4️⃣ Allora il Passivo È una Bolla? Perché la Risposta È No (Ma con un Asterisco)
Perché il paradosso si autoregola
Il punto cruciale che molte analisi catastrofiste dimenticano è che il paradosso di Grossman-Stiglitz contiene il proprio meccanismo di correzione. Se il passivo diventa troppo dominante e i prezzi si disconnettono dai fondamentali, gli investitori attivi trovano più opportunità di profitto, non meno. Più i prezzi sono "sbagliati", più è redditizio essere l'unico a fare i compiti.
In altre parole: il passivo non può "uccidere" la price discovery in modo permanente. Può deteriorarla temporaneamente, ma il mercato si autocorregge perché le inefficienze creano profitti per chi le sfrutta.
L'equilibrio che si sposta
La domanda non è "il passivo distruggerà i mercati?" — la risposta è no. La domanda è: a che livello di dominanza del passivo la price discovery inizia a deteriorarsi in modo significativo? E siamo già a quel livello?
Gli accademici non hanno una risposta definitiva. Ciò che sappiamo è che la price discovery non è un interruttore on/off — è un continuum. Man mano che il passivo cresce, la qualità della price discovery diminuisce gradualmente, rendendo i mercati leggermente meno efficienti ma non catastroficamente disfunzionali.
Perché il passivo resta la scelta giusta per la maggior parte degli investitori
Nonostante i rischi descritti, i dati continuano a supportare l'investimento passivo come strategia ottimale per l'investitore di lungo termine. I motivi sono tre:
- I costi contano più della price discovery. Anche se la price discovery si deteriora leggermente, pagare l'1,5% in meno di commissioni all'anno è un vantaggio concreto e certo — mentre i benefici della gestione attiva sono incerti e statisticamente improbabili.
- Il ribilanciamento è automatico. Se un'azione diventa sopravvalutata a causa dei flussi passivi e poi corregge, l'ETF si ribilancia meccanicamente — l'investitore non subisce una perdita permanente.
- Il lungo termine livella le distorsioni. Su orizzonti di 15-20 anni, le distorsioni di breve termine causate dai flussi passivi tendono a risolversi, mentre il vantaggio di costo si accumula anno dopo anno.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il passivo è una bolla e scoppierà come nel 2008" | Il passivo non è una bolla in senso tradizionale — non c'è leva eccessiva né asset tossici nascosti. È un cambiamento strutturale con rischi specifici ma autoregolanti |
| "Dovrei tornare ai fondi attivi per proteggermi dal paradosso" | I fondi attivi restano più costosi e nel 90% dei casi sottoperformano — il paradosso del passivo non rende improvvisamente la gestione attiva una buona scommessa |
🎯 Conclusione — Copiare è razionale. Ma qualcuno deve fare i compiti.
L'investimento passivo resta, secondo i dati disponibili, la strategia più efficiente per la stragrande maggioranza degli investitori individuali. I costi bassi, la diversificazione automatica e l'eliminazione del rischio di selezione del gestore sono vantaggi concreti e documentati.
Ma il paradosso è reale: il passivo funziona perché altri fanno il lavoro sporco della price discovery. E man mano che il passivo cresce, quel lavoro viene svolto da un numero sempre più ristretto di operatori, con effetti misurabili sulla struttura dei mercati — concentrazione nei mega-cap, distorsione delle aste di chiusura, beta amplificati.
Tre considerazioni pratiche emergono da questa analisi:
- La diversificazione va oltre l'indice. Un ETF globale pesato per capitalizzazione non è l'unica forma di investimento passivo. Indici equipesati, fattoriali (value, small cap, momentum) e geograficamente diversificati possono ridurre il rischio di concentrazione nei mega-cap.
- La consapevolezza è protezione. Sapere che i flussi meccanici possono inflazionare i prezzi aiuta a non farsi prendere dall'euforia quando le valutazioni salgono — e a non farsi prendere dal panico quando correggono.
- Il passivo non è "investire senza pensare." È investire con una filosofia precisa — quella che il mercato nel suo complesso è più efficiente del singolo gestore — che richiede comunque disciplina, pazienza e comprensione dei meccanismi sottostanti.
Se tutti copiano, qualcuno deve continuare a fare i compiti. La buona notizia è che il mercato, per sua natura, continuerà a produrre abbastanza "studenti diligenti" da mantenere il sistema funzionale. La sfida è assicurarsi che l'equilibrio regga — e per ora, i dati dicono che regge.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email