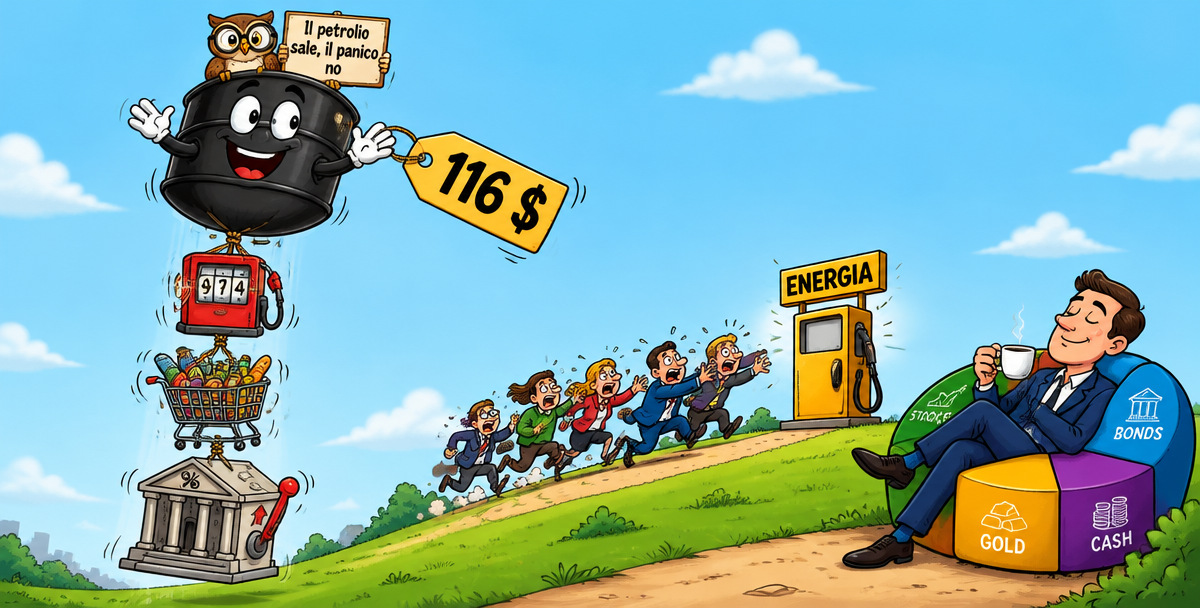
Shock Petrolifero: Cosa Succede al Tuo Portafoglio
📌 Introduzione — Il dato macro che si sente alla pompa
Venerdì 23 ottobre 2026 il Brent ha chiuso a 116,72 dollari al barile, il livello più alto da circa sei mesi (fonte: Reuters, Yahoo Finance). Il 20 ottobre, quando aveva toccato i 111 dollari, la causa era già chiara: attacchi Houthi a impianti petroliferi in Arabia Saudita — un sito di Yanbu e il giacimento di Shaybah — e almeno 18 navi colpite in due settimane nelle rotte del Mar Rosso (fonte: Reuters, Kpler, 20 ottobre 2026). Rispetto ai circa 70 dollari di inizio anno, prima della crisi mediorientale, il rialzo è di circa il 65% (fonte: Motley Fool, marzo 2026).
In Italia il dato è arrivato subito alla pompa: il 20 ottobre la benzina self costava in media 2,027 euro al litro e il gasolio 2,258 (fonte: Staffetta Quotidiana via Teleborsa). Per una famiglia che percorre 15.000 chilometri l'anno con un'auto che consuma 6 litri ogni 100 km — circa 900 litri — ogni 30 centesimi in più al litro valgono 270 euro l'anno; con due auto, 540.
Il petrolio è l'unico dato macroeconomico che ogni persona vede ogni settimana, con il proprio portafoglio in mano. Per questo è anche il più potente nel generare decisioni sbagliate sugli investimenti. Questo articolo spiega come uno shock petrolifero si trasmette dall'economia reale al portafoglio, cosa dicono 13 shock dal 1974 a oggi sull'andamento di azioni, oro ed energia, e perché la reazione più istintiva — comprare energia e vendere azioni — è quasi sempre quella sbagliata.
1️⃣ La Catena di Trasmissione: Dal Barile ai Tassi
Quattro passaggi, sempre gli stessi
Uno shock petrolifero non colpisce il portafoglio direttamente. Passa attraverso una catena che ha sempre la stessa forma:
Primo anello — i prezzi al consumo. Il petrolio entra ovunque: carburanti, trasporti, plastica, fertilizzanti, riscaldamento. Nei 13 grandi rialzi del greggio dal 1974, l'inflazione americana al momento del picco era sempre più alta di un anno prima, in media di 2 punti percentuali (fonte: Portfolio Terminal, dati WTI e BLS).
Secondo anello — i consumi. Ogni euro in più speso in benzina è un euro in meno per tutto il resto. Un rialzo del petrolio funziona come una tassa: riduce il reddito disponibile e frena la crescita. Gli studi dell'economista James Hamilton hanno mostrato che quasi tutte le recessioni americane del dopoguerra sono state precedute da un'impennata del prezzo del greggio (fonte: Hamilton, Journal of Political Economy, 1983 e aggiornamenti successivi).
Terzo anello — le banche centrali. Inflazione più alta e crescita più debole mettono Fed e BCE davanti a un dilemma: alzare i tassi contro i prezzi, o tenerli fermi per non affondare l'economia. Non a caso le due riunioni di questa settimana — Fed il 27-28 ottobre, BCE il 28-29 — sono le più incerte da mesi.
Quarto anello — il portafoglio. Tassi più alti o più incerti pesano sulle obbligazioni; crescita più debole pesa sugli utili e quindi sulle azioni; e l'incertezza spinge tutti verso i beni rifugio. È qui che l'investitore sente il colpo — con due o tre mesi di ritardo rispetto alla pompa.
Perché il ritardo conta
Il punto cruciale è che il mercato finanziario non aspetta la catena: la anticipa. Quando il petrolio arriva sui giornali, azioni e obbligazioni hanno già incorporato buona parte dello scenario. Come visto nell'articolo sui dazi e il panico, i mercati reagiscono alle aspettative, non ai fatti: e lo shock che tutti vedono è, per definizione, già nei prezzi.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il petrolio è salito del 65%, ora i mercati crolleranno" | Il mercato ha già scontato il rialzo mentre avveniva: ciò che muove i prezzi da qui in avanti è se lo shock sarà più lungo o più breve delle attese, non il livello attuale |
| "Il rincaro alla pompa è un problema del bilancio familiare, non degli investimenti" | È la stessa catena: il petrolio che paga la famiglia è quello che riduce i consumi, alza l'inflazione e condiziona tassi, obbligazioni e azioni nei mesi successivi |
2️⃣ Tredici Shock dal 1974: Cosa Hanno Fatto le Azioni
Il campione
Dal 1970 il petrolio americano (WTI) è salito di almeno il 50% in un anno per 13 volte: 1974, 1980, 1987, 1990, 2000, 2003, 2004, 2008, 2010, 2017, 2018, 2022 e, da ultimo, maggio 2026 (fonte: Portfolio Terminal). I dati che seguono misurano l'S&P 500 nei 12 mesi fino al picco del petrolio e nei 12 mesi successivi.
La distinzione che cambia tutto
Il risultato più utile non è la media, ma una distinzione: conta se il petrolio sta toccando un massimo di cinque anni o no.
| Tipo di shock | Casi | S&P 500 nei 12 mesi fino al picco | S&P 500 nei 12 mesi dopo |
|---|---|---|---|
| Petrolio a un massimo quinquennale | 8 | Sceso in 5 casi su 8, mediana −11,3% | Mediana +23,2% |
| Petrolio sotto il massimo quinquennale | 5 | Salito in 5 casi su 5, mediana +28,2% | Positivo in 4 casi su 5 |
(Fonte: Portfolio Terminal, elaborazione su dati WTI e S&P 500 total return)
Quando il greggio sfonda i massimi pluriennali — come nel 1974, nel 1990, nel 2008 e nel 2022 — le azioni soffrono nell'anno che porta al picco. Ma nell'anno successivo, nella grande maggioranza dei casi, recuperano con decisione: 1974 (+20,5%), 1990 (+29,1%), 2003 (+36,1%), 2022 (+17,6%). La grande eccezione è il 2008 (−28,2% l'anno dopo): ma lì il petrolio a 134 dollari era un sintomo della bolla, non la causa della crisi che seguì.
L'esempio dei 100.000 euro
Si immagini un portafoglio azionario di 100.000 euro all'inizio di uno shock "da massimo quinquennale", con i valori mediani del campione:
| Comportamento | Dopo 12 mesi (picco petrolio) | Dopo 24 mesi | Risultato |
|---|---|---|---|
| Resta investito | 88.700 € | 109.300 € | +9,3% |
| Vende al picco e resta liquido | 88.700 € | 88.700 € | −11,3% |
(Calcolo: 100.000 × (1 − 0,113) = 88.700; 88.700 × (1 + 0,232) = 109.278)
Chi resta investito attraversa un anno difficile e ne esce in guadagno. Chi vende "perché il petrolio fa paura" cristallizza la perdita esattamente nel momento in cui, storicamente, il recupero sta per cominciare. È il medesimo meccanismo visto nell'articolo sul market timing: il costo di uscire non è il calo che si evita, ma il rimbalzo che si perde.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Con il petrolio ai massimi è il momento di uscire dalle azioni" | Nei 12 mesi dopo un picco petrolifero le azioni sono salite nella grande maggioranza dei casi (mediana +23%): uscire al picco significa quasi sempre perdere il recupero |
| "Il 2008 dimostra che lo shock petrolifero affonda i mercati" | Nel 2008 il petrolio era un sintomo della bolla creditizia, non la causa: è l'unica eccezione su otto casi di picco quinquennale, e la spiegazione è altrove |
3️⃣ La Trappola dell'Energia: Comprare Quando Tutti Ne Parlano
I titoli energetici salgono... prima
L'istinto più diffuso durante uno shock è "comprare energia": se il petrolio sale, le compagnie petrolifere guadagnano. È vero, ma con un problema di tempi. Negli otto shock a massimo quinquennale, i titoli petroliferi sono saliti nei 12 mesi fino al picco in 6 casi su 8, con una mediana del +16,9% — mentre il mercato nel suo complesso perdeva l'11,3% (fonte: Portfolio Terminal). Il guadagno dell'energia, cioè, si realizza durante la salita del petrolio, non dopo.
Cosa succede a chi arriva al picco
Nei 12 mesi dopo il picco, l'energia ha reso in mediana il +18,4%. Un buon risultato — ma il mercato nel suo complesso ha fatto +23,2%. Chi compra energia quando il petrolio è sui giornali ottiene quindi, in mediana, meno di chi resta semplicemente su un indice globale, e con un rischio concentrato molto più alto.
Con i soliti 100.000 euro al picco: 100.000 × 1,184 = 118.400 euro in energia, contro 100.000 × 1,232 = 123.200 euro sul mercato. La "scommessa giusta" fatta nel momento sbagliato rende 4.800 euro in meno di non fare nulla.
Perché succede
Il meccanismo è lo stesso visto per l'argento e per il momentum: un prezzo alto chiama nuova offerta (più trivellazioni, più scorte strategiche rilasciate) e distrugge domanda (meno viaggi, più efficienza, sostituzione). Il mercato lo sa, e i titoli energetici al picco del petrolio scontano già un prezzo che il ciclo tende a riportare giù. La copertura mediatica del rialzo è un indicatore di maturità del movimento, non di opportunità.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Petrolio a 116 dollari: compro titoli petroliferi, è ovvio che guadagnano" | Il guadagno dell'energia si è realizzato durante la salita (mediana +16,9% fino al picco); dopo il picco ha reso meno del mercato nel suo complesso (+18,4% contro +23,2%) |
| "Il settore energia protegge il portafoglio dall'inflazione da petrolio" | Lo fa se c'è già, in quota strutturale, prima dello shock: aggiunto dopo, è una scommessa concentrata su un prezzo che il ciclo tende a correggere |
4️⃣ Oro, Obbligazioni, Liquidità: Cosa Protegge Davvero
L'oro: bene rifugio nel ciclo, non nella settimana
Negli otto shock a massimo quinquennale, l'oro è salito nei 12 mesi fino al picco in tutti e otto i casi, con una mediana del +16,1%; nei 12 mesi successivi, invece, è rimasto quasi fermo (+0,9%) (fonte: Portfolio Terminal). L'oro, cioè, protegge durante la fase di paura, poi cede il passo alle azioni nel recupero.
Questa settimana sembra contraddirlo: con il petrolio a 116 dollari, l'oro è sceso del 3,5-4,5% sotto i 4.000 dollari (fonte: Reuters, 23 ottobre 2026). Ma la contraddizione è solo apparente: nell'ultimo anno l'oro ha già corso moltissimo e, con i rendimenti reali in rialzo, parte di quel premio si sta sgonfiando. Come già analizzato nell'articolo sull'oro nel portafoglio, la sua funzione va giudicata sul ciclo, non su una settimana — e vale solo se la quota è stata messa prima, non durante lo shock.
Le obbligazioni: la durata è il rischio
Uno shock petrolifero è il peggior scenario per le obbligazioni lunghe: inflazione che sale e banche centrali che non possono tagliare. Il Treasury decennale, dopo mesi sopra il 5%, è tornato al 4,99% proprio venerdì — ma con oscillazioni giornaliere che non si vedevano da agosto 2024 (fonte: Reuters). Come visto nell'articolo sui rendimenti obbligazionari, non è il livello dei tassi che fa male, è la variazione: e in uno shock la variazione è imprevedibile in entrambe le direzioni. Una scadenza media breve-intermedia limita il danno senza rinunciare al reddito.
La liquidità: il cuscinetto che evita decisioni forzate
Il vero rischio di uno shock, per una famiglia, non è la perdita temporanea sul portafoglio: è dover vendere nel momento peggiore perché serve denaro — per la benzina, la bolletta, un imprevisto. Un fondo di liquidità separato dagli investimenti è ciò che permette di "restare investiti" nella tabella del punto 2 invece di diventare, per necessità, chi vende al picco.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Con il petrolio in rialzo compro oro, che è il rifugio per eccellenza" | L'oro ha protetto in 8 shock su 8 fino al picco, ma per chi lo aveva già; aggiunto durante lo shock, dopo un anno di rally e con rendimenti reali in salita, può scendere proprio quando serve — come questa settimana |
| "Le obbligazioni sono la parte sicura, non c'è da preoccuparsi" | Le obbligazioni lunghe sono le più esposte a uno shock inflattivo: è la scadenza media, non la categoria, a decidere quanto si soffre |
5️⃣ Cosa Fa l'Investitore Consapevole (e Cosa Non Fa)
Non fa: la lista delle reazioni costose
Vendere azioni perché "il petrolio spaventa". Comprare energia perché "è ovvio". Spostarsi sull'oro dopo che è salito. Allungare le obbligazioni perché "i tassi scenderanno quando arriva la recessione". Ciascuna di queste mosse, nei dati di 13 shock, ha reso meno di non fare nulla — e tutte insieme sono il copione dell'investitore che compra alto e vende basso. È la combinazione dei bias visti nell'articolo sulla finanza comportamentale: avversione alla perdita sui ribassi, ancoraggio sul titolo del giornale, effetto gregge sul settore di moda.
Fa: tre verifiche, nessun cambio di rotta
Verifica il cuscinetto. Il fondo di emergenza copre 3-6 mesi di spese ai prezzi attuali, benzina a 2 euro inclusa? Se no, è l'unico aggiustamento da fare subito — e si fa con i risparmi correnti, non vendendo investimenti.
Verifica la durata obbligazionaria. La parte obbligazionaria ha una scadenza media coerente con l'orizzonte, o è stata allungata inseguendo i rendimenti alti dell'ultimo anno? È l'unica componente dove uno shock petrolifero giustifica un controllo.
Verifica la diversificazione, non la previsione. Nessuno sa se il Brent andrà a 130 o tornerà a 80. L'unica domanda sensata è: il portafoglio regge entrambi gli scenari? Un portafoglio globale con una quota strutturale di beni reali e una scadenza obbligazionaria contenuta risponde sì in entrambi i casi, senza bisogno di indovinare.
Il principio
Come visto nell'articolo sulla BCE e i tassi, le variabili macro che fanno notizia sono quelle su cui l'investitore di lungo termine deve agire di meno, perché sono quelle che il mercato ha già prezzato di più. Il petrolio è il caso estremo: lo vedono tutti, ogni giorno, alla pompa. Proprio per questo non è un'informazione di vantaggio per nessuno.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Devo fare qualcosa, il contesto è cambiato" | Lo shock giustifica tre verifiche (liquidità, durata obbligazionaria, diversificazione), non un cambio di strategia: la strategia era fatta per reggere anche questo |
| "Aspetto che il petrolio scenda per tornare a investire" | Nessuno sa quando scenderà; nei 13 shock il recupero azionario è cominciato prima del calo del petrolio, non dopo — chi aspetta il segnale lo vede sempre in ritardo |
🎯 Conclusione — Il petrolio sale, il panico no
Il Brent a 116 dollari è un fatto. Che diventi una recessione, un'inflazione persistente o un episodio da dimenticare entro primavera, nessuno può dirlo oggi — e chi lo dice sta vendendo una previsione, non un'informazione.
Quello che la storia dice con chiarezza è altro. Negli shock petroliferi le azioni soffrono nell'anno della salita e recuperano con forza in quello dopo. L'energia guadagna durante la salita, non dopo. L'oro protegge chi lo aveva, non chi lo compra sull'onda. E l'unico investitore che esce davvero danneggiato è quello che trasforma un calo temporaneo in una perdita definitiva — vendendo al picco della paura, o rincorrendo il settore del momento.
Per l'investitore di lungo termine, lo shock petrolifero è un test del portafoglio, non un'occasione per rifarlo. Se la liquidità regge i prezzi di oggi, se le obbligazioni non sono troppo lunghe e se la diversificazione è reale, la risposta corretta al barile a 116 dollari è la stessa di sempre: fare il pieno, e non toccare nulla.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email