Tasse sugli Investimenti: Guida Completa 2026
Introduzione — Il rendimento che conta è quello che resta in tasca
Un BTP rende il 3,8% lordo. Un ETF azionario rende il 7% lordo. Le crypto hanno fatto il +40% quest'anno. Ma quanti di quei numeri arrivano davvero sul conto corrente? La risposta dipende da un fattore che molti investitori sottovalutano: la tassazione.
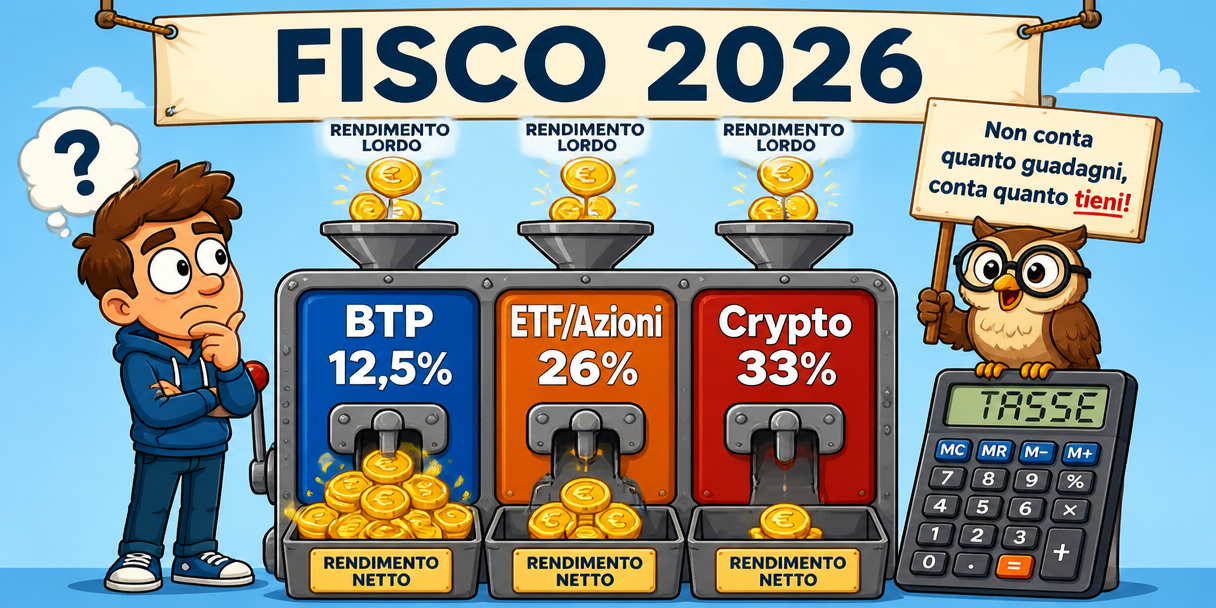
Nel 2026 il quadro fiscale italiano sugli investimenti è cambiato in modo significativo. Le criptovalute sono tassate al 33% (dal 26% del 2025). I titoli di Stato restano al 12,5%. Gli ETF al 26% — ma con una trappola sulle minusvalenze che la maggior parte degli investitori non conosce. E il fondo pensione gode di un regime fiscale che, su 30 anni, può valere decine di migliaia di euro di risparmio.
Conoscere queste regole non è un esercizio accademico. È la differenza tra un rendimento netto del 2,96% e del 3,50% su un investimento al 4% lordo — che su 20 anni e 100.000 euro si traduce in oltre 26.000 euro di differenza per il solo effetto fiscale. Questa guida analizza tutte le aliquote, le trappole e le strategie di ottimizzazione fiscale legale per gli investimenti nel 2026.
1. Le Due Aliquote Fondamentali: 12,5% e 26%
La mappa fiscale completa
In Italia la tassazione sulle rendite finanziarie per le persone fisiche si basa su due aliquote principali, con un'eccezione importante introdotta nel 2026:
| Strumento | Aliquota | Cosa colpisce | Quando si paga |
|---|---|---|---|
| BTP, BOT, CCT, BTP Italia | 12,5% | Cedole + plusvalenze | Cedole: a ogni stacco / Plusvalenze: alla vendita |
| Bund, OAT, Treasury USA (white list) | 12,5% | Cedole + plusvalenze | Cedole: a ogni stacco / Plusvalenze: alla vendita |
| Buoni fruttiferi postali | 12,5% | Interessi | Al riscatto |
| Azioni (italiane ed estere) | 26% | Dividendi + plusvalenze | Dividendi: a ogni stacco / Plusvalenze: alla vendita |
| ETF armonizzati (UCITS) | 26% | Distribuzioni + plusvalenze | Accumulo: alla vendita / Distribuzione: a ogni stacco |
| Obbligazioni corporate | 26% | Cedole + plusvalenze | Cedole: a ogni stacco / Plusvalenze: alla vendita |
| Conti deposito | 26% | Interessi | Alla maturazione (annuale o a scadenza vincolo) |
| Certificati | 26% | Plusvalenze | Alla vendita o scadenza |
| Criptovalute (dal 01/01/2026) | 33% | Plusvalenze (nessuna soglia) | Alla vendita o scambio con crypto di tipo diverso |
| ETF su criptovalute | 26% | Plusvalenze (NON 33%) | Alla vendita |
(Fonti: TUIR art. 44-67, L. 208/2025 per crypto, normativa vigente 2026)
A queste aliquote si aggiunge l'imposta di bollo dello 0,20% annuo sul controvalore di tutti gli investimenti finanziari detenuti, applicata tipicamente con cadenza trimestrale in regime amministrato (fonte: normativa vigente).
La colonna "Quando si paga" è spesso trascurata, ma è fondamentale: un ETF ad accumulazione non paga le tasse ogni anno — le posticipa alla vendita. Questo differimento ha un valore concreto, perché nel frattempo il capitale non tassato continua a generare rendimento.
L'impatto concreto: lo stesso 4% lordo, tre risultati diversi
| Strumento | Rendimento lordo | Aliquota | Rendimento netto |
|---|---|---|---|
| BTP | 4,00% | 12,5% | 3,50% |
| ETF obbligazionario corporate | 4,00% | 26% | 2,96% |
| Conto deposito | 4,00% | 26% + bollo 0,20% | 2,76% |
La differenza tra il BTP e il conto deposito — a parità di rendimento lordo — è di 0,74 punti percentuali all'anno. Sembra poco, ma su 100.000 euro e 20 anni, per il solo effetto fiscale questa differenza genera un divario di circa 26.600 euro grazie al compounding (BTP: ~199.000 € vs conto deposito: ~172.300 €).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il rendimento lordo è quello che conta, le tasse sono un dettaglio" | Su orizzonti lunghi, la differenza tra 12,5% e 26% di aliquota può valere decine di migliaia di euro — il rendimento netto è l'unico numero che conta |
| "I BTP rendono meno degli ETF azionari, quindi convengono meno" | Il confronto va fatto a parità di rischio e al netto delle tasse — un BTP al 3,8% lordo (3,33% netto) può battere un conto deposito al 4% lordo (2,96% netto) |
2. La Novità 2026: Crypto al 33%
Cosa è cambiato
Dal 1° gennaio 2026 (L. 208/2025), l'aliquota sulle plusvalenze da criptovalute è passata dal 26% al 33%. Contemporaneamente è stata eliminata la soglia di esenzione di 2.000 euro: tutte le plusvalenze sono ora tassabili, indipendentemente dall'importo (fonte: L. 208/2025, confermato da Moneyviz e Morningstar Italia).
Un punto tecnico che genera molta confusione: la permuta tra criptovalute con medesime caratteristiche e funzioni (per esempio da Bitcoin a Ethereum) non è un evento tassabile — il valore di carico si trasferisce dalla crypto ceduta a quella ricevuta, senza generare plusvalenza (fonte: Circolare Agenzia delle Entrate n. 30/2023, §3.1). Diventa invece tassabile la permuta tra crypto con caratteristiche diverse: per esempio, convertire Bitcoin in una stablecoin in euro conforme al regolamento MiCAR (come EURC) genera una plusvalenza al 33%, perché si passa da una cripto-valuta a un token di moneta elettronica.
L'anomalia ETF vs crypto dirette
Un aspetto che sorprende molti investitori: gli ETF che hanno criptovalute come sottostante continuano ad essere tassati al 26%, non al 33%. L'inasprimento riguarda solo la compravendita diretta di valute digitali (fonte: FunniFin, aprile 2026; Morningstar Italia).
In pratica: a parità di esposizione allo stesso asset (per esempio Bitcoin), la modalità con cui si investe cambia il carico fiscale del 7%. Un'anomalia normativa con conseguenze concrete.
Esempio numerico
| Modalità | Plusvalenza | Aliquota | Imposta | Netto |
|---|---|---|---|---|
| Crypto diretta | 10.000 € | 33% | 3.300 € | 6.700 € |
| ETF su crypto | 10.000 € | 26% | 2.600 € | 7.400 € |
| Differenza | — | — | 700 € | — |
Su 10.000 euro di plusvalenza, la differenza è di 700 euro — solo per l'effetto dell'aliquota, a parità di rendimento.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Le crypto sono tassate al 26% come tutto il resto" | Dal 2026 le crypto dirette sono al 33%, l'aliquota più alta tra tutti gli strumenti finanziari — ma gli ETF su crypto restano al 26% |
| "L'aliquota non conta se il rendimento è alto" | Una differenza del 7% di aliquota su plusvalenze consistenti vale migliaia di euro — la struttura fiscale dell'investimento è parte della strategia |
3. La Trappola delle Minusvalenze: Il Problema che Nessuno Spiega
Il meccanismo base: lo "zainetto fiscale"
Se si vende un investimento in perdita, si genera una minusvalenza. Questa perdita può essere utilizzata per compensare plusvalenze future, riducendo le tasse dovute. Le minusvalenze sono valide per 4 anni dalla realizzazione: se non vengono usate entro quel periodo, si perdono definitivamente (fonte: TUIR, CAF Centro Fiscale).
Fin qui sembra semplice. Ma il fisco italiano nasconde una trappola che colpisce soprattutto chi investe in ETF.
La trappola degli ETF: l'analogia dei due cassetti
Ecco il punto che quasi nessuno conosce e che può costare molto caro. Per capirlo serve un'analogia: è come se il fisco avesse due cassetti separati. Nel Cassetto A ("redditi di capitale") mette dividendi, cedole, distribuzioni e — attenzione — le plusvalenze da ETF armonizzati. Nel Cassetto B ("redditi diversi") mette le plusvalenze da azioni singole, certificati, derivati e — attenzione — le minusvalenze da ETF.
Il problema? Quando il fisco calcola le tasse, guarda solo il Cassetto A per le plusvalenze ETF e non permette di compensare con le perdite nel Cassetto B. I due cassetti non comunicano tra loro (fonte: Investitore.it, IoInvesto SCF, normativa vigente).
In sintesi: se si guadagna su un ETF, la plusvalenza finisce nel Cassetto A. Se si perde su un ETF, la minusvalenza finisce nel Cassetto B. E le due cose non si compensano.
Esempio pratico della trappola
Un investitore vende un ETF con una perdita di 5.000 euro. L'anno dopo vende un altro ETF con un guadagno di 8.000 euro.
| Operazione | Importo | Cassetto fiscale |
|---|---|---|
| Minusvalenza ETF A | -5.000 € | Cassetto B (redditi diversi) |
| Plusvalenza ETF B | +8.000 € | Cassetto A (redditi di capitale) |
| Compensazione possibile? | NO | Cassetti diversi |
| Tasse dovute | 8.000 × 26% = 2.080 € (sulla plusvalenza intera) | |
L'investitore paga il 26% sull'intera plusvalenza di 8.000 euro, senza poter detrarre la perdita di 5.000 euro. Se avesse venduto azioni singole (invece di ETF) con la stessa perdita, avrebbe potuto compensare e pagare solo su 3.000 euro (780 euro di tasse invece di 2.080 euro). La differenza è di 1.300 euro — solo per l'asimmetria normativa.
Come usare le minusvalenze da ETF
Le minusvalenze da ETF (Cassetto B) possono compensare solo plusvalenze che finiscono nello stesso cassetto: azioni singole, certificati, ETC, derivati. Chi ha minusvalenze "nello zainetto" deve quindi generare plusvalenze in queste categorie specifiche per utilizzarle prima della scadenza quadriennale.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se perdo su un ETF e guadagno su un altro, le perdite compensano i guadagni" | In Italia le plusvalenze ETF (redditi di capitale) e le minusvalenze ETF (redditi diversi) NON si compensano — è l'asimmetria più costosa e meno conosciuta del sistema |
| "Le minusvalenze si conservano per sempre" | Le minusvalenze scadono dopo 4 anni — se non vengono usate, il credito fiscale si perde definitivamente |
4. Regime Amministrato vs Dichiarativo: Quale Scegliere
Come funzionano
| Caratteristica | Regime Amministrato | Regime Dichiarativo |
|---|---|---|
| Chi calcola le tasse | Il broker (sostituto d'imposta) | L'investitore (o il commercialista) |
| Quando si paga | A ogni operazione in utile | Annualmente in dichiarazione |
| Brokers disponibili | Intermediari italiani autorizzati | Broker esteri e neo-broker |
| Compensazione minusvalenze | Automatica (stesso intermediario) | Manuale (quadro RT/RW) |
| Complessità | Bassa | Alta |
| Rischio errori | Basso | Alto (sanzioni 3-15% per omissioni) |
La regola pratica
Per la maggioranza degli investitori, il regime amministrato è la scelta più semplice e sicura: il broker calcola tutto automaticamente, trattiene le tasse e l'investitore non deve fare nulla in dichiarazione per le operazioni finanziarie.
Il regime dichiarativo è obbligatorio per chi opera con broker esteri (la maggior parte dei neo-broker europei) e richiede la compilazione dei quadri RT, RW e RM del Modello Redditi PF, oppure — novità dal 2025 — dei quadri T, W, M e D del Modello 730 per chi non ha partita IVA (fonte: Moneyviz, maggio 2026).
Le sanzioni per omissioni nel quadro RW (monitoraggio strumenti detenuti all'estero) vanno dal 3% al 15% annuo del valore non dichiarato per Paesi white list, e dal 6% al 30% per Paesi black list (fonte: normativa vigente). Non è un rischio da sottovalutare.
Quando il dichiarativo può convenire
Il regime dichiarativo ha uno svantaggio (complessità e rischio sanzioni) ma anche un potenziale vantaggio: permette di compensare minusvalenze tra broker diversi. In regime amministrato, le minusvalenze di un broker non possono compensare plusvalenze su un altro. Per investitori con portafogli frazionati su più intermediari, il dichiarativo può offrire una maggiore flessibilità fiscale — al costo di una gestione più impegnativa.
5. Gli Strumenti Fiscalmente più Efficienti: Il Confronto Completo
La classifica per efficienza fiscale
Mettendo insieme tutte le variabili — aliquota, bollo, compensabilità, differimento — ecco come si posizionano i principali strumenti:
| Strumento | Aliquota rendimenti | Compensazione minus | Differimento fiscale | Efficienza complessiva |
|---|---|---|---|---|
| Fondo pensione | 20% (rendimenti) / 9-15% (uscita) | N/A | Sì + deduzione ingresso | ★★★★★ |
| BTP detenuti a scadenza | 12,5% | Sì (Cassetto B) | Sì (fino a scadenza) | ★★★★ |
| ETF ad accumulazione | 26% (al realizzo) | No (Cassetto A) | Sì (fino alla vendita) | ★★★ |
| Azioni singole | 26% | Sì (Cassetto B) | Sì (fino alla vendita) | ★★★ |
| ETF a distribuzione | 26% (su ogni stacco) | No (Cassetto A) | No (tassazione periodica) | ★★ |
| Conto deposito | 26% + bollo | No | No | ★★ |
| Crypto dirette | 33% | Sì (Cassetto B) | Sì (fino alla vendita) | ★ |
Il fondo pensione: il campione fiscale
Come analizzato nell'articolo #174 di questo blog, il fondo pensione gode di un triplo vantaggio fiscale: deduzione in entrata (fino a 5.300 euro nel 2026, riducendo l'IRPEF), tassazione agevolata sui rendimenti (20% anziché 26%), e tassazione ridotta in uscita (dal 15% al 9% anziché l'IRPEF ordinaria del 23-43%). Su 30 anni, questo triplo vantaggio può valere oltre 50.000 euro di risparmio fiscale rispetto a un investimento equivalente in ETF (fonte: simulazioni di settore).
ETF accumulo vs distribuzione: la differenza che conta
Un ETF a distribuzione paga le tasse sui dividendi a ogni stacco (tipicamente trimestrale o semestrale). Un ETF ad accumulazione reinveste i dividendi internamente, posticipando la tassazione al momento della vendita.
Su 20 anni, il differimento fiscale dell'ETF ad accumulazione vale circa lo 0,3-0,5% annuo di rendimento aggiuntivo rispetto all'equivalente a distribuzione — esclusivamente per effetto del reinvestimento al lordo delle tasse (fonte: analisi di settore).
ETF misti: l'aliquota proporzionale
Un aspetto poco noto: se un ETF investe sia in titoli di Stato (aliquota 12,5%) sia in obbligazioni corporate (aliquota 26%), la tassazione è proporzionale. Un ETF obbligazionario "aggregate" con il 60% in titoli di Stato e il 40% in corporate bond avrà un'aliquota effettiva di circa il 17,9% (fonte: normativa fiscale, Investitore.it). L'intermediario calcola automaticamente questa proporzione basandosi sulla documentazione fiscale del fondo.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Preferisco ricevere i dividendi sul conto, così vedo i guadagni" | Ogni distribuzione è un evento tassabile: scegliere ETF ad accumulazione posticipa la tassazione e fa lavorare il compounding su un importo maggiore |
| "Il fondo pensione blocca i soldi, meglio un ETF che posso vendere quando voglio" | Il "blocco" del fondo pensione è compensato da un vantaggio fiscale triplo che può valere decine di migliaia di euro su 30 anni — è un vincolo che paga |
Conclusione — La fiscalità non è un dettaglio, è una strategia
La tassazione degli investimenti in Italia non è particolarmente alta nel confronto europeo. Ma è complessa e piena di asimmetrie — la più importante delle quali è il trattamento diverso di plusvalenze e minusvalenze sugli ETF, uno strumento che la maggioranza degli investitori italiani utilizza come base del proprio portafoglio.
Tre lezioni pratiche emergono da questa analisi:
Il rendimento netto è l'unico rendimento che conta. A parità di rendimento lordo, la differenza tra un'aliquota del 12,5% e del 33% può valere decine di migliaia di euro su orizzonti lunghi. Confrontare strumenti senza considerare la fiscalità è come confrontare stipendi senza considerare le tasse.
La struttura fiscale dell'investimento è parte della strategia. Scegliere ETF ad accumulazione anziché a distribuzione, privilegiare titoli di Stato quando il rendimento lordo è comparabile, massimizzare il fondo pensione prima di investire altrove — sono decisioni che non dipendono dai mercati, ma dalla conoscenza delle regole.
Le minusvalenze hanno una scadenza. Chi ha perdite nello "zainetto fiscale" ha 4 anni per utilizzarle. Lasciarle scadere è come gettare via un credito. La pianificazione fiscale richiede attenzione, non genialità.
La fiscalità non è l'aspetto più entusiasmante degli investimenti. Ma è spesso quello che fa la differenza più grande nei risultati finali. Ogni euro risparmiato in tasse è un euro che lavora nel portafoglio — e su 20-30 anni, l'interesse composto lo moltiplica.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email