Il Costo Reale di Ciò che Possiedi: la Guida TCO
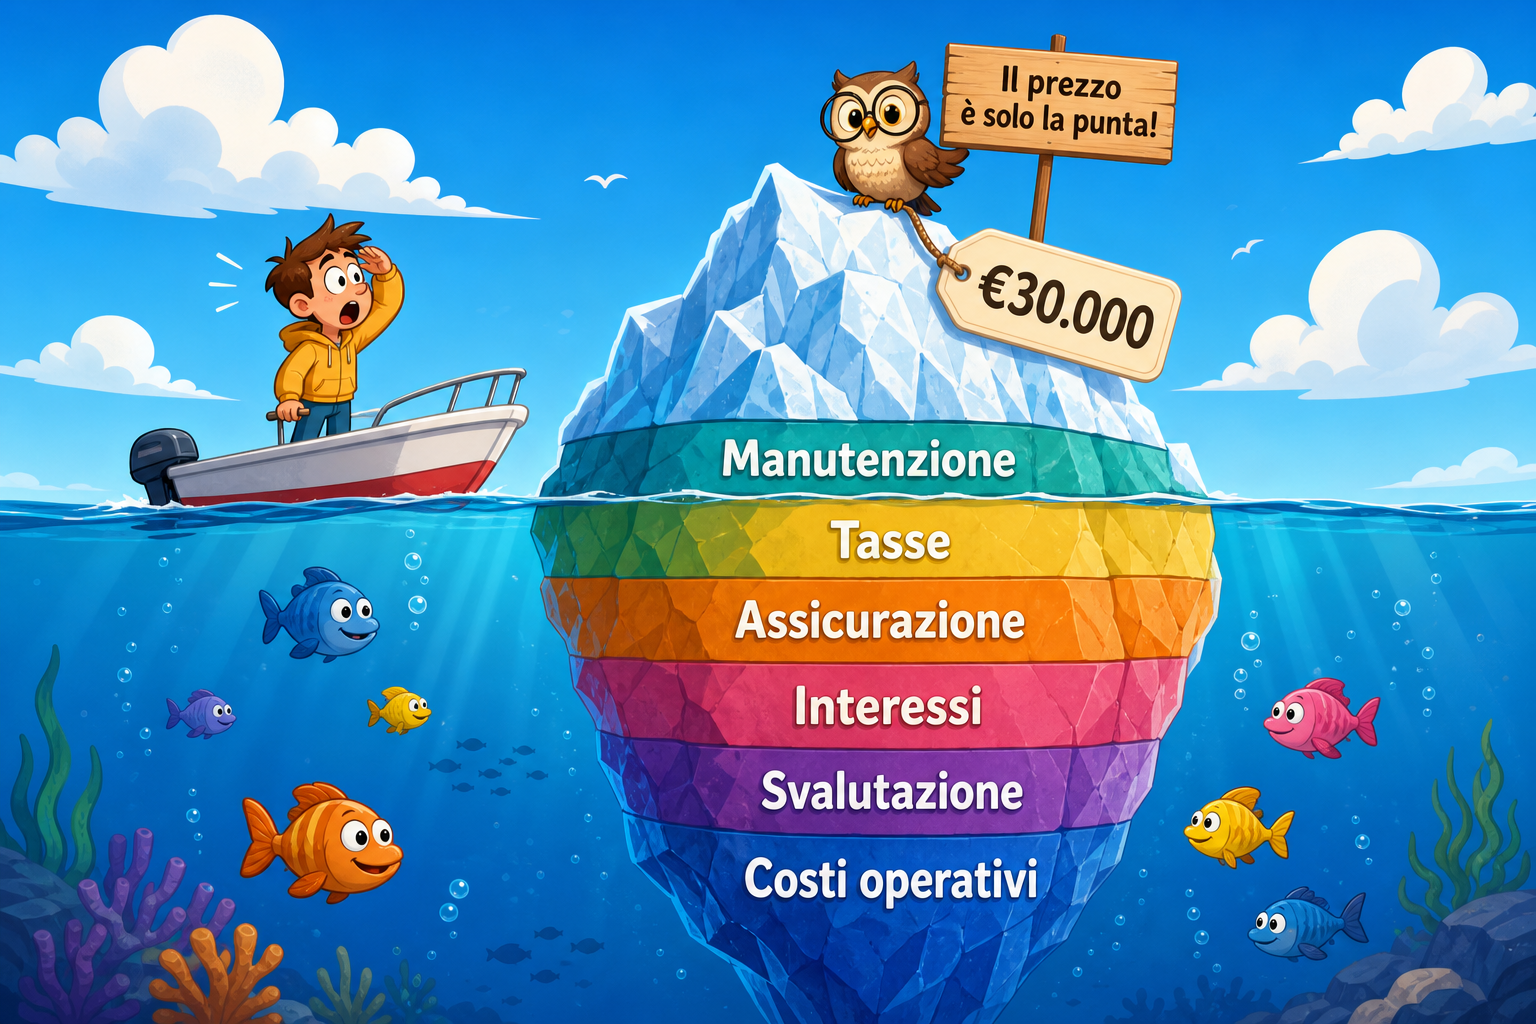
Introduzione — Il prezzo è solo la punta dell'iceberg
Un'auto costa 25.000 euro. Un appartamento ne costa 150.000. Un fondo di investimento ha un rendimento del 5%. Sono numeri chiari, stampati su un contratto o su uno schermo. Eppure, in tutti e tre i casi, il numero visibile racconta solo una parte della storia.
Il concetto che cambia prospettiva si chiama Total Cost of Ownership (TCO) — in italiano, costo totale di possesso. È una tecnica di calcolo nata nel mondo aziendale e tecnologico che considera tutti i costi nel ciclo di vita di un bene, non solo il prezzo di acquisto: manutenzione, tasse, costi operativi, finanziamento, svalutazione, smaltimento.
Applicato alla finanza personale, il TCO rivela una realtà scomoda: la maggior parte delle persone valuta le proprie decisioni finanziarie guardando solo il cartellino del prezzo. È come giudicare un iceberg dalla punta che emerge dall'acqua, ignorando la massa sommersa che pesa dieci volte di più. In questo articolo il concetto viene applicato alle tre decisioni finanziarie più importanti: auto, casa e investimenti. Con numeri reali e aggiornati al 2026.
1. L'Auto: il Bene che Costa il Doppio del Cartellino
Il prezzo medio e la sorpresa del TCO
Il prezzo medio di un'auto nuova in Italia nel 2026 si aggira intorno ai 30.000 euro, con un incremento del 40% rispetto al 2019 (fonte: analisi di settore automotive 2026). Ma il prezzo di acquisto rappresenta solo una parte del costo reale di possesso.
Secondo le analisi più aggiornate, il costo totale annuo di gestione di un'automobile in Italia si attesta tra 3.200 e 4.100 euro, escluso l'ammortamento del prezzo di acquisto (fonte: analisi AutoScout24, 2025-2026).
Il TCO completo su 7 anni
Calcolo del costo totale di possesso di un'auto da 25.000 euro, utilizzata per 15.000 km/anno e tenuta per 7 anni:
| Voce di costo | Costo annuo stimato | Totale 7 anni |
|---|---|---|
| Ammortamento (25.000€, valore residuo ~30%) | ~2.500 € | 17.500 € |
| Carburante (15.000 km, 7 l/100km, 1,80€/l) | ~1.890 € | 13.230 € |
| Assicurazione RCA | ~700 € | 4.900 € |
| Bollo auto | ~300 € | 2.100 € |
| Manutenzione ordinaria e straordinaria | ~600 € | 4.200 € |
| Revisione e pneumatici | ~250 € | 1.750 € |
| Prezzo di acquisto | — | 25.000 € |
| TCO totale (7 anni) | — | ~43.680 € |
| TCO mensile | — | ~520 €/mese |
L'auto da 25.000 euro costa in realtà quasi 44.000 euro su 7 anni — il 175% del prezzo di acquisto. Il costo mensile reale, inclusa la svalutazione, supera i 520 euro. Molti proprietari si sorprenderebbero scoprendo che la loro auto "pagata" continua a costare quanto un affitto modesto.
La svalutazione: il costo che non si vede
La voce più grande e più ignorata è la svalutazione. Un'auto nuova perde mediamente il 20-25% del valore nel primo anno e circa il 50-60% nei primi 4 anni. Su un'auto da 25.000 euro, la svalutazione nei primi 4 anni è di circa 12.000-15.000 euro — un costo che non appare in nessuna fattura ma che è reale quanto il pieno di benzina.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'auto è pagata, non mi costa più nulla" | Un'auto "pagata" continua a costare 3.200-4.100 euro l'anno in gestione — a cui si aggiunge la svalutazione silenziosa del capitale investito |
| "Conviene comprare nuova perché l'usata ha più problemi" | La svalutazione più violenta avviene nei primi 2-3 anni — un'auto usata di 3 anni ha già assorbito il grosso della perdita di valore, riducendo significativamente il TCO |
2. La Casa: il Grande Malinteso del "Mattone Sicuro"
Il calcolo che quasi nessuno fa
L'immobiliare italiano è circondato da un mito culturale potente: "il mattone è sempre un buon investimento". Ma quando si applicano i principi del TCO, i numeri raccontano una storia diversa da quella che appare sulla carta.
Un esempio realistico: acquisto di un appartamento in una località turistica da destinare ad affitto breve, prezzo richiesto 150.000 euro.
Il TCO dell'acquisto immobiliare
| Voce | Costo |
|---|---|
| Prezzo immobile | 150.000 € |
| Atto notarile e imposte di acquisto | 10.000 € |
| Provvigione agenzia (~2%) | 3.000 € |
| Ristrutturazione / adeguamento / arredi | 15.000 € |
| Costo di acquisto TCO | 178.000 € |
Con un mutuo da 100.000 euro al 3,3% per 20 anni, il costo del finanziamento aggiunge circa 36.000 euro di soli interessi, portando il TCO a 214.000 euro — il 43% in più del prezzo di partenza.
I costi ricorrenti che spariscono dai conti
Ma il TCO non si ferma all'acquisto. Ogni anno l'immobile genera costi ricorrenti che molti calcoli "da giornale" ignorano completamente:
| Costo ricorrente annuo | Stima |
|---|---|
| IMU seconda casa | ~1.800 € |
| Condominio | ~1.200 € |
| Manutenzione ordinaria | ~500 € |
| Bollette (luce, gas, acqua — anche a vuoto) | ~800 € |
| Pulizie e gestione affitto breve | ~600 € |
| Manutenzione straordinaria (accantonamento) | ~500 € |
| Totale costi ricorrenti | ~5.400 €/anno |
Il rendimento reale vs quello pubblicizzato
Ipotizzando un guadagno lordo da affitto breve di 14.000 euro/anno (4 mesi estivi), il calcolo del rendimento cambia drasticamente a seconda di quanti costi si considerano:
| Metodo di calcolo | Rendimento annuo netto |
|---|---|
| Calcolo "da giornale" (solo prezzo + tasse affitto) | ~5,8% |
| Con agenzia + ristrutturazione (TCO acquisto) | ~4,8% |
| Con costi ricorrenti annuali | ~3,8% |
| Con mutuo incluso | ~3,2% |
La differenza tra il rendimento "da titolo di giornale" (5,8%) e quello reale TCO (3,2%) è di 2,6 punti percentuali. Su un investimento di 150.000 euro, significa circa 3.900 euro l'anno di differenza — denaro che esiste solo nei fogli Excel di chi non fa i conti completi.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "L'immobile rende il 6%, meglio di qualsiasi investimento finanziario" | Il rendimento pubblicizzato ignora decine di voci di costo — applicando il TCO completo, il rendimento netto reale scende tipicamente al 3-4%, spesso sotto l'inflazione |
| "Il mattone è sicuro, non perde mai valore" | L'immobile ha costi di mantenimento fissi (IMU, condominio, manutenzione) che si pagano anche quando il valore scende — e a differenza di un ETF, non si può vendere una "fetta" in caso di necessità |
3. Gli Investimenti: il TCO che Erode il Rendimento
I costi visibili e quelli invisibili
Il TCO si applica con forza anche al mondo degli investimenti. Il "prezzo di cartellino" di un prodotto finanziario è il suo rendimento lordo. Ma il rendimento che arriva in tasca all'investitore è una cosa molto diversa.
I costi di un investimento si dividono in visibili (commissioni di gestione, TER) e invisibili (costi di transazione interni al fondo, spread, commissioni di performance, costi di caricamento).
TCO a confronto: tre strumenti su 100.000 euro in 20 anni
Ipotizzando un rendimento lordo del 7% annuo per tutti e tre (per isolare l'effetto dei costi):
| Strumento | Costo annuo (TCO) | Rendim. netto | Valore dopo 20 anni | Costi totali pagati |
|---|---|---|---|---|
| ETF indicizzato globale | 0,20% | 6,80% | ~370.000 € | ~16.000 € |
| Fondo comune attivo | 1,80% | 5,20% | ~275.000 € | ~111.000 € |
| Polizza unit linked | 2,80% | 4,20% | ~227.000 € | ~159.000 € |
Nota: rendimenti lordi identici ipotizzati per isolare l'effetto dei costi. I rendimenti effettivi possono variare. Tassazione esclusa per semplicità comparativa.
La polizza unit linked, spesso venduta con l'argomentazione del vantaggio fiscale in successione, erode 159.000 euro in costi su 20 anni — più del capitale iniziale investito. L'ETF indicizzato trattiene appena 16.000 euro. La differenza tra i due è di 143.000 euro — esclusivamente per effetto dei costi.
Come documentato in articoli precedenti di questo blog (si vedano gli articoli sull'investimento passivo e sulla tassazione), il 90% dei fondi attivi non riesce a battere il proprio benchmark su orizzonti di 15 anni (fonte: SPIVA Report, S&P Dow Jones Indices). In pratica, nella maggioranza dei casi, l'investitore paga costi più alti senza ricevere rendimenti superiori.
La formula del TCO per gli investimenti
Il costo totale di possesso di un investimento può essere approssimato con questa formula:
Per un ETF indicizzato, quasi tutte queste voci sono minime o assenti. Per un fondo attivo o una polizza, possono sommarsi fino a superare il 3% annuo — un peso che, su 20 anni, divora oltre la metà del rendimento lordo.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il fondo costa l'1,5% ma rende il 7%, quindi va bene" | Il costo dell'1,5% annuo su 20 anni equivale a cedere oltre 95.000 euro su un investimento di 100.000 — è la variabile più importante e più sottovalutata dell'intero investimento |
| "La polizza ha vantaggi fiscali che compensano i costi" | I vantaggi fiscali (esenzione successione) hanno valore solo in casi specifici e sopra certe soglie — per la maggior parte degli investitori, i costi annuali della polizza superano di gran lunga il vantaggio fiscale eventuale |
4. La Regola Pratica: Come Applicare il TCO a Ogni Decisione
Il principio dell'iceberg
Per ogni decisione finanziaria significativa, il principio dell'iceberg suggerisce di chiedersi: quali costi sto ignorando?
La regola pratica: il prezzo di acquisto di un bene rappresenta tipicamente tra il 40% e il 60% del costo totale di possesso nel suo ciclo di vita. Il restante 40-60% è sommerso — manutenzione, tasse, costi operativi, svalutazione, interessi.
La checklist TCO universale
Prima di ogni acquisto o investimento significativo, verificare:
- Costi di acquisizione — prezzo, imposte, commissioni, trasporto, installazione
- Costi operativi — energia, carburante, connettività, abbonamenti
- Costi di manutenzione — ordinaria, straordinaria, ricambi
- Costi fiscali — tasse ricorrenti (IMU, bollo), imposte sui rendimenti
- Costo del finanziamento — interessi totali del mutuo o prestito
- Svalutazione — quanto valore perde il bene nel tempo
- Costi di uscita — penali di riscatto, commissioni di vendita, plusvalenze
Perché il TCO cambia le decisioni
Quando si ragiona in ottica TCO, alcune decisioni cambiano radicalmente: un'auto usata di 3 anni può avere un TCO inferiore del 30% rispetto alla stessa auto nuova, perché la svalutazione più violenta è già avvenuta. Un ETF a basso costo con rendimento lordo del 7% può generare il 60% in più di ricchezza in 20 anni rispetto a un fondo attivo con lo stesso rendimento lordo ma costi del 1,8%. Un immobile con rendimento lordo del 6% può scendere sotto il 3,5% netto quando si contabilizzano tutti i costi reali.
Conclusione — Il prezzo è ciò che paghi, il costo è ciò che spendi
Il Total Cost of Ownership non è un concetto complicato. È un cambio di prospettiva: smettere di guardare il cartellino e iniziare a guardare il conto totale.
Le decisioni finanziarie migliori non nascono dalla ricerca del prezzo più basso, ma dalla comprensione del costo più completo. Un'auto economica con alta manutenzione costa più di un'auto costosa con bassa manutenzione. Un fondo "gratis" con commissioni nascoste costa più di un ETF con TER trasparente. Un immobile "a rendita" con costi sommersi rende meno di un portafoglio diversificato a basso costo.
La regola è una sola: prima di firmare, calcolare. Non il prezzo — il costo. Perché, come recita un vecchio adagio della finanza: il prezzo è ciò che paghi, il valore è ciò che ricevi. E il TCO è lo strumento che misura la differenza.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email