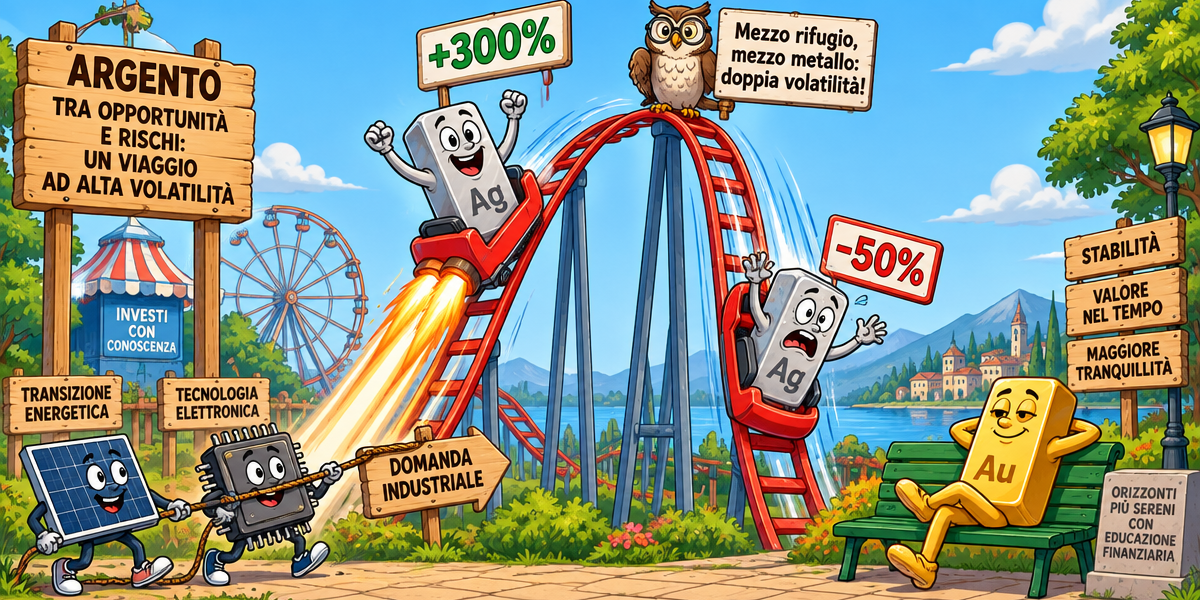
Argento: da +300% a -50%. Anatomia di un Rally
📌 Introduzione — Lo stesso metallo, due storie opposte
Il 29 gennaio 2026 l'argento ha toccato il suo massimo storico assoluto: circa 121 dollari l'oncia, lo stesso giorno in cui anche l'oro segnava il suo record (fonte: MetalCharts, dati Kitco). Per arrivarci era partito da circa 30 dollari a inizio 2025: un rally di oltre il +300% in poco più di un anno, il più grande della sua storia (fonte: Fortune, Economies.com).
Otto mesi dopo, il 3 ottobre 2026, l'argento vale circa 60 dollari l'oncia (fonte: Kitco). Si è dimezzato rispetto al picco. Chi lo ha comprato a gennaio ha perso metà del capitale; chi lo ha comprato a inizio 2025 lo ha ancora raddoppiato. Stesso metallo, stesso anno, due destini opposti — decisi soltanto dal momento dell'acquisto.
Questa non è una storia sull'argento. È una storia su come funzionano le materie prime, su perché sono tra gli asset più ingannevoli per l'investitore comune, e su cosa distingue un bene rifugio da una scommessa travestita. L'argento, con la sua natura ibrida — metà oro, metà rame — è il caso di scuola perfetto.
1️⃣ Il Metallo a Due Facce: Perché l'Argento Non è “Oro in Piccolo”
Metà rifugio, metà industria
Molti pensano all'argento come a un “oro più economico”. È un errore che costa caro. L'oro è quasi esclusivamente un bene monetario: si compra per proteggersi, si tiene nei caveau, non si consuma. L'argento no.
Circa il 58% della domanda di argento è industriale (fonte: Silver Institute, World Silver Survey 2026). Finisce dentro pannelli solari, componenti elettronici, contatti elettrici, data center. Si consuma, letteralmente. Il settore fotovoltaico da solo è passato dall'11% della domanda industriale nel 2014 al 29% di oggi (fonte: SilverCharts, dati Silver Institute).
Questo significa che il prezzo dell'argento risponde a due motori contemporaneamente: la paura (come l'oro) e il ciclo economico (come il rame). Quando entrambi spingono nella stessa direzione — come nel 2025, tra tensioni geopolitiche e boom del solare — il risultato è esplosivo. Quando divergono, il prezzo balla.
Un mercato piccolo e nervoso
C'è un secondo fattore strutturale: il mercato dell'argento è molto più piccolo e sottile di quello dell'oro (fonte: MetalCharts). Con meno capitale in circolazione, bastano flussi relativamente modesti per muovere il prezzo in modo violento. Storicamente l'argento è circa due volte più volatile dell'oro: amplifica i rialzi, ma amplifica anche i crolli.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| “L'argento è come l'oro, solo più economico: stessa protezione a prezzo minore” | L'argento è un asset ibrido con il 58% di domanda industriale: segue sia la paura sia il ciclo economico, ed è circa il doppio più volatile dell'oro — non è un sostituto |
| “Se l'oro sale, l'argento salirà altrettanto” | I due metalli si muovono spesso insieme ma con ampiezze diverse: l'argento tende a esagerare in entrambe le direzioni, e nelle fasi di rallentamento economico può scendere mentre l'oro tiene |
2️⃣ Il Gold/Silver Ratio: Il Termometro che Spiega il Rally
Cos'è e come si legge
Esiste uno strumento semplice per capire se l'argento è “caro” o “a buon mercato” rispetto all'oro: il gold/silver ratio, cioè quante once d'argento servono per comprare un'oncia d'oro. Si calcola dividendo il prezzo dell'oro per quello dell'argento. Quando il rapporto è alto, l'argento è a sconto rispetto all'oro. Quando è basso, l'argento ha già “fatto il lavoro” e il margine di recupero è minore (fonte: Canadian Mining Report, MetalCharts).
La parabola 2025-2026 raccontata dal ratio
| Momento | Oro ($/oz) | Argento ($/oz) | Ratio | Lettura |
|---|---|---|---|---|
| Aprile 2025 | ~3.300 | ~32 | ~100-105 | Argento estremamente a sconto |
| Gennaio 2026 (picco) | ~5.589 | ~121,6 | ~46 | Argento ha recuperato tutto e oltre |
| Ottobre 2026 (oggi) | ~4.160 | ~60,3 | ~69 | Tornato su livelli “normali” |
(Fonti: Kitco, Fortune, MetalCharts, Axis Securities, Metals Focus; il ratio di gennaio è calcolato dai prezzi record dello stesso giorno)
La lettura è chiara: ad aprile 2025 il ratio era vicino ai massimi storici (oltre 100), e l'argento era straordinariamente sottovalutato rispetto all'oro. Il rally è stato in gran parte un “recupero del ritardo”: in nove mesi il ratio è crollato da 105 a 46. Poi, come spesso accade, il pendolo ha superato l'equilibrio e ha dovuto tornare indietro: oggi è vicino a 69, in linea con la media degli ultimi decenni.
Il punto che molti sbagliano
Un ratio alto non è un segnale automatico di acquisto (fonte: Canadian Mining Report). Ad aprile 2025 il ratio era a 105 anche perché l'argento stava scontando la paura di una recessione industriale legata ai dazi. Il ratio dice “quanto costa l'argento rispetto all'oro”, non “quando salirà”. È un termometro, non un orologio — la stessa distinzione vista nell'articolo sullo Shiller PE.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| “Il ratio è alto, quindi l'argento è un affare sicuro” | Un ratio alto dice solo che l'argento è a sconto rispetto all'oro, non quando recupererà né se lo farà: nel 2025 è restato sopra 100 per mesi prima di muoversi |
| “L'argento ha fatto +300%, continuerà a salire” | Quando il ratio scende sotto i livelli medi (come a gennaio 2026, a 46), l'argento ha già “fatto il lavoro”: è il momento in cui il rischio di inversione è massimo, non minimo |
3️⃣ Il Crollo: Perché i Rally Parabolici Finiscono Sempre Così
Non è la prima volta
L'argento ha una lunga tradizione di picchi spettacolari seguiti da crolli devastanti. Nel gennaio 1980 toccò circa 49 dollari e nel giro di due anni perse circa il 90%. Nell'aprile 2011 arrivò a 49,76 dollari e nei quattro anni successivi perse circa il 70%. Quel record del 2011 è rimasto imbattuto per 14 anni, fino a ottobre 2025; quello del 1980, in termini nominali, per 45 anni (fonte: MetalCharts, Economies.com). Il copione è sempre lo stesso: un catalizzatore reale (nel 2025, il deficit di offerta e il solare), un rally che attira i media, l'arrivo in massa degli investitori retail quando il grosso del movimento è già avvenuto, e infine l'inversione.
Perché il 2026 ha seguito il copione
La domanda industriale ha rallentato. Con l'argento diventato il 17-29% del costo di un pannello solare (contro il 3% del 2023), i produttori hanno iniziato a ridurne l'uso — il cosiddetto “thrifting” (fonte: CarbonCredits). Metals Focus stima un calo della domanda industriale di circa il 3% nel 2026 (fonte: Canadian Mining Report). Il prezzo alto ha distrutto parte della domanda che lo aveva creato.
I tassi e il dollaro. Come per l'oro, l'argento soffre quando i rendimenti reali salgono e il dollaro si rafforza — esattamente ciò che è successo nel 2026, con la Fed in modalità rialzista e il dollaro ai massimi da 18 mesi.
Il ratio aveva superato l'equilibrio. A 46, l'argento non era più “a sconto”. Il motore del recupero si era esaurito.
Il dato che rimette tutto in prospettiva
Nonostante il dimezzamento dal picco, l'argento vale oggi ancora circa il 31% in più di un anno fa (46,98 dollari il 2 ottobre 2025 contro 61,51 il 2 ottobre 2026, fonte: Fortune). Il deficit di offerta è al sesto anno consecutivo, con una carenza stimata di 46,3 milioni di once nel 2026 (fonte: Silver Institute). I fondamentali non sono spariti: è il prezzo che era corso troppo avanti rispetto a essi.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| “È crollato del 50%, ora è di nuovo un affare” | Un crollo dal picco non rende un asset a buon mercato: dopo il 2011 l'argento continuò a scendere per quattro anni. Il prezzo di partenza del crollo è irrilevante, come insegna il bias dell'ancoraggio |
| “I fondamentali sono buoni (deficit, solare), quindi il prezzo deve risalire” | I fondamentali reali possono convivere a lungo con prezzi che non li riflettono: il mercato sconta il futuro con anni di anticipo, e un prezzo alto distrugge la domanda che lo giustificava |
4️⃣ La Lezione Generale: Perché le Commodity Ingannano l'Investitore Comune
Il problema del “già salito”
L'argento è il caso di scuola, ma la lezione vale per tutte le materie prime — petrolio, rame, litio, uranio. Hanno tre caratteristiche che le rendono trappole naturali per chi investe seguendo le notizie:
Non producono nulla. Come già analizzato nell'articolo sull'oro, una commodity non paga cedole né dividendi: l'unico modo di guadagnare è venderla a qualcuno a un prezzo più alto. Senza un flusso di reddito che ancori il valore, il prezzo può allontanarsi dai fondamentali per lunghi periodi.
Sono cicliche per natura. Un prezzo alto stimola nuova offerta (più miniere, più riciclo) e riduce la domanda (sostituzione, thrifting). Un prezzo basso fa il contrario. Questo meccanismo di autocorrezione rende i rally delle commodity intrinsecamente temporanei, a differenza della crescita degli utili aziendali che può durare decenni.
Attirano quando è troppo tardi. Il momento in cui un'asset finisce sui titoli dei giornali (“l'argento vola, +300%!”) è quasi sempre il momento in cui il grosso del guadagno è già stato realizzato da chi era entrato prima. Chi compra l'argento a gennaio 2026 perché “sta salendo” sta comprando esattamente al picco. È il meccanismo del momentum e della rotazione già visto in un articolo precedente: rincorrere i vincitori significa arrivare sempre un attimo tardi.
L'esempio dei due investitori
Due persone investono 10.000 euro in argento in momenti diversi:
| Investitore | Momento | Prezzo di carico | Valore a ottobre 2026 (~$60) | Risultato |
|---|---|---|---|---|
| Chi ha comprato per convinzione | Inizio 2025 | ~$30 | ~20.000 € | +100% |
| Chi ha comprato per paura di restare fuori | 29 gennaio 2026 | ~$121,6 | ~4.960 € | -50% |
(Calcolo semplificato in dollari, escluse commissioni e cambio; 10.000 × 60/30 = 20.000; 10.000 × 60/121,6 ≈ 4.934)
Stesso asset, stesso importo, risultato opposto. La differenza non è la bravura, è il motivo dell'acquisto: una tesi sui fondamentali (deficit, ratio a 105) contro la paura di restare fuori. È il FOMO applicato alle materie prime — e come visto nell'articolo sui bias cognitivi, è una delle trappole più costose.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| “Le commodity sono beni reali, quindi sono un investimento solido” | Le commodity sono reali ma non producono reddito e sono cicliche per natura: il prezzo alto genera l'offerta e distrugge la domanda che lo giustificavano — i rally sono temporanei per costruzione |
| “Entro adesso che tutti ne parlano, così non resto fuori” | Quando un asset è sui titoli dei giornali il grosso del movimento è già avvenuto: la copertura mediatica è un indicatore del picco, non dell'opportunità |
5️⃣ Che Posto Ha l'Argento in un Portafoglio (Se Ce L'Ha)
Non è l'oro, e non va trattato come l'oro
Nell'articolo sull'oro si è visto che una quota del 5-10% può avere senso come assicurazione decorrelata. L'argento non svolge la stessa funzione: la sua componente industriale lo rende correlato al ciclo economico, proprio quando servirebbe un asset che si muove in controtendenza. In una recessione, l'oro tende a tenere; l'argento spesso cade con il resto. Per questo, se un investitore vuole un bene rifugio, l'argento è una scelta peggiore dell'oro. Se vuole esposizione al ciclo industriale o alla transizione energetica, esistono strumenti più diretti e meno volatili.
Se proprio lo si vuole: tre regole
Quota marginale. L'argento, se presente, dovrebbe essere una frazione piccola di una quota già piccola di “alternativi” — non un pilastro del portafoglio.
Mai dopo un rally parabolico. Un asset che ha fatto +300% in un anno ha, per definizione, già consumato gran parte del suo potenziale di breve termine. La storia dell'argento (1980, 2011, 2026) lo dimostra tre volte.
Strumento efficiente. Come per l'oro, l'esposizione tramite strumenti quotati (ETC) è in genere più efficiente dell'argento fisico, che in Italia — a differenza dell'oro da investimento — sconta anche l'IVA al 22% sull'acquisto, oltre a spread e costi di custodia.
La regola che vale per tutto
La lezione dell'argento è la stessa di ogni ciclo speculativo: l'asset giusto comprato al momento sbagliato è un investimento sbagliato. Chi ha una tesi fondata (deficit di offerta, ratio estremo) e compra quando nessuno ne parla può guadagnare molto. Chi compra perché “sta salendo” quasi sempre compra il picco.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| “Metto un po' di argento come bene rifugio, al posto dell'oro” | L'argento non è un bene rifugio affidabile: la componente industriale lo fa cadere nelle recessioni, cioè proprio quando un rifugio dovrebbe proteggere — l'oro svolge quel ruolo, l'argento no |
| “Compro argento fisico così ho qualcosa di concreto in mano” | In Italia l'argento fisico paga l'IVA al 22% (l'oro da investimento no): si parte con uno svantaggio del 22% prima ancora che il prezzo si muova — gli strumenti quotati sono più efficienti |
🎯 Conclusione — Il metallo che insegna la pazienza
L'argento ha regalato ai mercati una delle parabole più nette degli ultimi decenni: da 30 a 121 dollari in un anno, poi la metà in otto mesi. Non è stata una truffa né una bolla senza fondamenta — il deficit di offerta è reale, il solare è reale, la scarsità è reale. È stato qualcosa di più sottile e più istruttivo: un prezzo che ha corso più veloce dei fatti che lo sostenevano, e che poi è tornato a cercarli.
Per l'investitore comune, le lezioni sono tre. L'argento non è oro: la sua natura ibrida lo rende il doppio più volatile e inadatto al ruolo di rifugio. Le commodity ingannano perché non producono reddito, sono cicliche per costruzione e attirano l'attenzione esattamente quando il guadagno è già stato fatto. E infine, il momento dell'acquisto conta più dell'asset: lo stesso lingotto ha raddoppiato il capitale di chi aveva una tesi e dimezzato quello di chi aveva solo paura di restare fuori.
Nessuno sa dove andrà l'argento nei prossimi anni. Ma chi capisce come funziona — il ratio, la domanda industriale, il ciclo offerta-domanda — ha qualcosa di molto più prezioso di una previsione: la capacità di non farsi trascinare dal prossimo titolo di giornale. E quella, a differenza dell'argento, non si dimezza mai.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email