IPO: Perché le Quotazioni Più Attese Deludono
📌 Introduzione — La festa più grande della storia, quattro mesi dopo
Il 12 giugno 2026 si è tenuta la più grande quotazione in borsa di tutti i tempi: un'azienda aerospaziale ha raccolto 75 miliardi di dollari collocando le azioni a 135 dollari. Il primo giorno il titolo ha aperto a 150, ha chiuso a 160,95 (+19%) e nei giorni successivi ha toccato un picco di circa 225 dollari: +67% in meno di una settimana (fonte: Yahoo Finance, CNBC, Nasdaq).
Chi ha comprato in quei giorni di euforia ha visto poi il titolo scendere fino a circa 108 dollari a inizio agosto — un dimezzamento dal picco — per poi risalire, a fine settembre, più o meno al prezzo di collocamento (fonte: Top1Markets, Wikipedia). Quattro mesi, un giro completo, e migliaia di piccoli investitori entrati nel momento peggiore.
Non è un caso isolato. È il copione più ripetuto della finanza moderna, e sta per andare in scena di nuovo: nelle prossime settimane sono attese le quotazioni più grandi dell'anno nel settore dell'intelligenza artificiale, con valutazioni che già oggi gli investitori istituzionali stanno rivedendo al ribasso (fonte: Reuters, CNBC). Questo articolo spiega cos'è un'IPO, chi ci guadagna davvero, cosa dicono quarant'anni di dati accademici e cosa dovrebbe fare un investitore di lungo termine quando una quotazione finisce in prima pagina.
1️⃣ Cos'è un'IPO e Chi Ci Guadagna Davvero
Il meccanismo in tre righe
Un'IPO (Initial Public Offering) è il momento in cui un'azienda privata vende per la prima volta le proprie azioni al pubblico e viene quotata in borsa. Le banche d'investimento che organizzano l'operazione fissano un prezzo di collocamento e distribuiscono le azioni, prima dell'inizio delle contrattazioni, a chi ha fatto richiesta.
Il punto cruciale è chi riceve le azioni a quel prezzo. Nella stragrande maggioranza delle IPO, la quasi totalità va a investitori istituzionali — fondi, banche, grandi patrimoni. Il piccolo investitore, salvo eccezioni, non riceve nulla in collocamento: può comprare solo quando il titolo inizia a scambiare sul mercato, cioè dopo che il prezzo è già salito.
Nella quotazione record di giugno, la quota riservata al retail era del 30% — considerata eccezionalmente generosa per un'operazione di quella dimensione (fonte: Top1Markets). Nella norma è molto meno.
Chi vende e chi compra
Dall'altro lato del tavolo ci sono i venditori: i fondatori, i fondi di venture capital, i dipendenti con stock option. Sono le persone che conoscono l'azienda meglio di chiunque altro, e che scelgono loro il momento di vendere. Non è un dettaglio: un'IPO avviene quando chi è dentro ritiene che il prezzo sia buono per vendere, non quando è buono per comprare.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Finalmente posso comprare anch'io questa azienda che tutti vogliono" | In un'IPO il piccolo investitore compra quasi sempre sul mercato secondario, dopo che il prezzo è già salito: le azioni "a prezzo di collocamento" vanno agli istituzionali |
| "Se i fondatori quotano l'azienda, significa che credono nel futuro" | Quotarsi significa vendere: chi conosce meglio l'azienda sceglie il momento in cui il prezzo è più favorevole per chi cede le azioni, non per chi le acquista |
2️⃣ Il "Pop" del Primo Giorno: Il Guadagno che il Retail Non Vede Mai
I numeri di quarant'anni
Il professor Jay Ritter dell'Università della Florida tiene dal 1980 la banca dati più completa sulle IPO americane. Il dato più citato è il "pop" del primo giorno: in media, le azioni chiudono la prima seduta il 19,0% sopra il prezzo di collocamento (1980-2025), e nel 2025 il balzo medio è stato addirittura del 29,3% (fonte: Ritter, IPO Data, Università della Florida). Circa il 70% delle IPO chiude il primo giorno in guadagno.
Sembra una macchina da soldi. Il problema è che quel +19% lo incassa chi ha ricevuto le azioni in collocamento — gli istituzionali — non chi compra all'apertura delle contrattazioni.
L'esempio della quotazione record
Si prenda la quotazione di giugno e tre investitori che vi destinano 10.000 euro (calcolo semplificato in dollari, senza commissioni e cambio):
| Investitore | Prezzo di acquisto | Guadagno massimo (al picco ~$225) | Valore oggi (~$135) | Risultato |
|---|---|---|---|---|
| Istituzionale, in collocamento | $135 | ~16.700 € | ~10.000 € | 0% |
| Retail, all'apertura del primo giorno | $150 | ~15.000 € | ~9.000 € | −10% |
| Retail, alla chiusura del primo giorno | $160,95 | ~14.000 € | ~8.390 € | −16% |
(Calcoli: 10.000 × 135/150 = 9.000; 10.000 × 135/160,95 ≈ 8.388; picco: 10.000 × 225,64/135 ≈ 16.714)
Stessa azienda, stessa settimana, stesso importo: chi è entrato in collocamento è in pari, chi ha inseguito il pop è sotto del 10-16%. E chi ha comprato sul picco di 225 dollari, convinto che "non si fermasse più", oggi è sotto del 40%.
Cosa dicono i dati dopo il primo giorno
Ritter ha misurato anche cosa succede a chi compra alla chiusura del primo giorno e tiene per tre anni: in media, le IPO hanno sottoperformato il mercato di circa 23 punti percentuali (fonte: Ritter & Welch, Journal of Finance, campione 1980-2001). Il pop va a chi c'era prima; a chi arriva dopo resta la sottoperformance.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Le IPO salgono il 19% il primo giorno, è un guadagno facile" | Quel 19% lo incassa chi ha avuto le azioni in collocamento; chi compra all'apertura lo ha già pagato nel prezzo e, in media, sottoperforma il mercato nei tre anni successivi |
| "Compro subito all'apertura prima che salga ancora" | L'apertura è il momento di massima informazione asimmetrica e massimo entusiasmo: statisticamente è il punto d'ingresso peggiore dell'intera vita del titolo |
3️⃣ La Storia: Cinque Mega-IPO e Cosa è Successo Dopo
I casi che tutti ricordano (male)
| IPO | Prezzo | Primo giorno | Cosa è successo dopo |
|---|---|---|---|
| Social network, maggio 2012 | $38 | +0,6% ($38,23) | Sotto i 18 dollari entro 3 mesi (−53%); sopra il prezzo di IPO solo a metà 2013 |
| Ride-sharing, maggio 2019 | $45 | −7,6% ($41,60) | Sotto il prezzo di collocamento per anni; primo utile operativo solo nel 2023 |
| Auto elettriche, nov. 2021 | $78 | In rialzo | Sotto i 78 dollari da gennaio 2022; minimo a $11,68 nell'aprile 2023 (−85%) |
| Chip design, sett. 2023 | $51 | +25% (~$63) | Il venditore ha tenuto il 90% delle azioni: flottante minuscolo, domanda compressa |
| Aerospazio, giugno 2026 | $135 | +19% ($160,95) | Picco a $225, minimo a $108, tornato a $135 dopo tre mesi |
(Fonti: Yahoo Finance, Fortune, Quartz, Reuters, CNBC, Kiplinger)
Tre osservazioni. Primo: il social network del 2012 è oggi una delle aziende di maggior successo della storia — ma chi ha comprato all'IPO ha dovuto aspettare oltre un anno solo per tornare in pari, e vedere dimezzato il capitale nel frattempo. L'azienda era buona; il momento era pessimo.
Secondo: il ride-sharing ha impiegato quattro anni per produrre il primo utile operativo. Chi ha comprato nel 2019 ha comprato una promessa, e le promesse si pagano care.
Terzo: l'unico debutto "riuscito" della tabella, quello dei chip, lo è stato perché il venditore ha messo sul mercato solo il 10% delle azioni. Con un flottante così piccolo, bastava poca domanda per far salire il prezzo. Non è un segnale di valore, è un effetto di scarsità artificiale.
Il dato più importante di tutti
Ritter ha isolato un sottogruppo preciso: le 45 aziende quotate tra il 1980 e il 2023 con almeno 100 milioni di ricavi e una valutazione superiore a 40 volte le vendite alla chiusura del primo giorno — cioè le IPO "iper-prezzate", quelle con più hype. In media, queste azioni hanno perso circa la metà del valore dalla chiusura del primo giorno e hanno sottoperformato il mercato di circa 63 punti percentuali (fonte: Ritter, citato da Reuters).
È il profilo esatto delle quotazioni più attese: tanta attenzione, tanta valutazione, tanta delusione.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "È un'azienda straordinaria, l'IPO non può andare male" | Un'azienda straordinaria può essere un investimento pessimo se pagata troppo: il social network del 2012 era straordinario e ha perso il 53% in tre mesi |
| "Questa volta è diverso, il settore è rivoluzionario" | Le IPO con valutazioni superiori a 40 volte i ricavi — tipiche dei settori "rivoluzionari" — hanno perso in media il 50% dal primo giorno: più grande l'hype, peggiore la statistica |
4️⃣ Perché Succede: Tre Meccanismi Strutturali
1. Chi vende sa più di chi compra
È il problema dell'asimmetria informativa. Fondatori e investitori privati hanno anni di dati interni; il pubblico ha un prospetto e qualche articolo di giornale. Chi vende sceglie il momento in cui le prospettive sembrano migliori — e, non a caso, Ritter e Welch hanno trovato che al prezzo di collocamento le IPO sono valutate in media circa il 50% sopra aziende comparabili già quotate (fonte: Ritter & Welch, 2002).
2. L'entusiasmo prezza il futuro in anticipo
Un'IPO molto attesa arriva sul mercato con anni di narrativa alle spalle. Il prezzo del primo giorno non riflette l'azienda di oggi, ma la versione migliore possibile dell'azienda tra cinque anni. Gli studi mostrano che le IPO con entusiasmo pre-quotazione sopra la mediana rendono, nel lungo periodo, circa 8 punti percentuali in meno rispetto al settore (fonte: studio su emozioni social e IPO, 2023, basato sulla teoria di Ritter & Welch). Più se ne parla prima, peggio va dopo. È lo stesso meccanismo visto nell'articolo sull'argento: quando un asset è sui titoli dei giornali, il grosso del movimento è già avvenuto.
3. Il lock-up: la seconda ondata di vendite
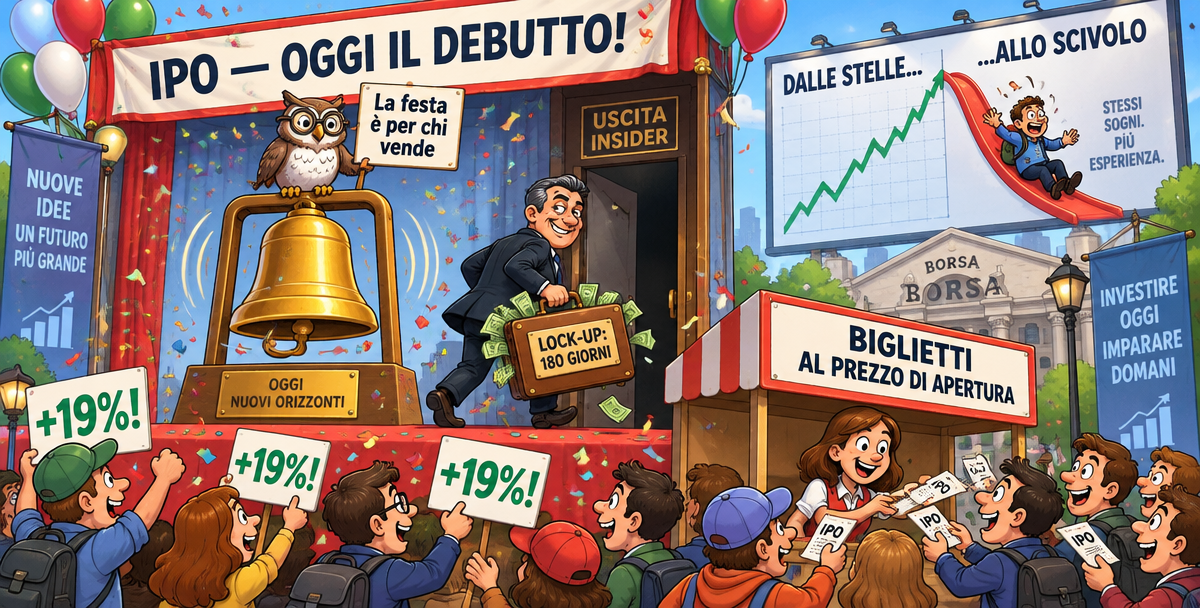
Dopo un'IPO, gli insider — fondatori, dipendenti, fondi — non possono vendere per un periodo detto lock-up, tipicamente 90-180 giorni. Alla scadenza, miliardi di dollari di azioni diventano improvvisamente vendibili. È un'ondata di offerta che il mercato conosce in anticipo e spesso anticipa. Per la quotazione record di giugno, il lock-up di 180 giorni scade a dicembre 2026 (fonte: TradingKey): uno dei motivi per cui, secondo gli analisti, il titolo è sceso nell'estate è proprio l'attesa di quella scadenza (fonte: Top1Markets).
Una precisazione onesta
I dati di Ritter mostrano anche che il problema riguarda soprattutto le IPO piccole e quelle iper-prezzate. Le grandi aziende con ricavi consolidati (sopra i 50 milioni di dollari annui), nel lungo periodo, non sottoperformano in modo sistematico: rendono più o meno come aziende simili già quotate (fonte: Ritter, Università della Florida). Il messaggio non è "le IPO sono truffe", ma: comprare al debutto, sull'onda dell'entusiasmo, un'azienda valutata a multipli estremi è statisticamente la scelta peggiore. L'azienda può essere ottima; il punto d'ingresso quasi mai lo è.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il prospetto è pubblico, ho le stesse informazioni degli altri" | Chi vende ha anni di dati interni e sceglie il momento: al collocamento le IPO sono valutate in media il 50% sopra aziende simili già quotate |
| "Il titolo tiene da tre mesi, il peggio è passato" | La scadenza del lock-up (90-180 giorni) libera miliardi di azioni degli insider: la seconda ondata di vendite arriva proprio quando l'attenzione è calata |
5️⃣ Cosa Fare Quando un'IPO Fa Notizia
Chi investe in ETF globali ce l'ha già
È il punto che quasi nessuno considera. La quotazione record di giugno è entrata negli indici MSCI World e MSCI ACWI il giorno dopo il debutto, direttamente tra le prime dieci posizioni per capitalizzazione (fonte: TradingKey). Questo significa che chiunque possieda un ETF azionario globale ha comprato quell'azienda automaticamente, al peso corretto, senza dover scegliere né il giorno né il prezzo.
Lo stesso accadrà con le prossime grandi quotazioni dell'intelligenza artificiale. L'investitore passivo non deve fare nulla: l'esposizione arriva da sola, in proporzione alla dimensione reale dell'azienda nel mercato. Come visto nell'articolo sul paradosso dell'investimento passivo, è esattamente il meccanismo per cui l'indice "incorpora" le novità senza bisogno di indovinarle.
Se proprio si vuole di più: le tre regole della pazienza
Mai il primo giorno. Il debutto è il momento di massima asimmetria e massimo entusiasmo. Nessuno dei cinque casi storici ha premiato chi ha comprato in apertura.
Aspettare che il rumore si spenga. Dopo 6-12 mesi il lock-up è scaduto, l'azienda ha pubblicato due o tre trimestrali da società quotata, e il prezzo riflette dati reali invece di promesse. Il social network del 2012 costava meno di 18 dollari dopo tre mesi; il ride-sharing è diventato un investimento sensato solo quando ha dimostrato di saper produrre utili.
Quota satellite, mai pilastro. Una singola azienda appena quotata — per quanto promettente — resta una scommessa concentrata. Vale la regola già vista per i mercati privati e per i settori di moda: può integrare un portafoglio diversificato, non sostituirlo.
La domanda da farsi
Quando la prossima IPO finisce in prima pagina, la domanda non è "quanto può salire?" ma: "perché chi la conosce meglio di me ha deciso di vendere proprio adesso?". Non sempre la risposta è negativa — a volte servono capitali per crescere. Ma è una domanda che il FOMO non lascia mai fare, e il FOMO, come visto nell'articolo sui bias cognitivi, è il consulente più costoso che esista.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se non compro all'IPO perdo l'occasione di entrare presto" | Chi ha un ETF globale entra automaticamente il giorno dopo, al peso giusto; chi vuole di più ha mesi di tempo dopo il lock-up, con dati reali invece di promesse |
| "Metto una cifra importante, è l'azienda del futuro" | Una singola azienda appena quotata è una scommessa concentrata con informazioni limitate: se presente, resta una quota satellite marginale |
🎯 Conclusione — La festa è per chi vende
Un'IPO è un evento costruito per vendere: il tappeto rosso, la campana, i titoli dei giornali servono a chi cede le azioni, non a chi le compra. Non c'è nulla di scorretto in questo — è il modo in cui le aziende raccolgono capitale e gli investitori di lungo corso realizzano i loro guadagni. Ma è bene sapere da che lato del tavolo si è seduti.
I dati di quarant'anni parlano chiaro: il +19% del primo giorno va a chi c'era prima; chi compra all'apertura sottoperforma in media il mercato; le quotazioni più attese e più care perdono in media la metà del valore. Il social network più grande del mondo, il ride-sharing che ha cambiato le città, il razzo più potente mai costruito: tutti ottimi business, tutti pessimi acquisti nel giorno del debutto.
Per l'investitore di lungo termine la lezione è doppiamente liberatoria. Primo: non deve fare nulla, perché il suo ETF globale compra le grandi novità da solo, al peso giusto, il giorno dopo. Secondo: se un'azienda appena quotata lo convince davvero, ha tutto il tempo del mondo — e quasi sempre un prezzo migliore — dopo che la festa è finita, il lock-up è scaduto e i numeri hanno sostituito le promesse.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email