Mercati Privati per Tutti? Opportunità o Trappola
📌 Introduzione — Un esame per entrare nel club
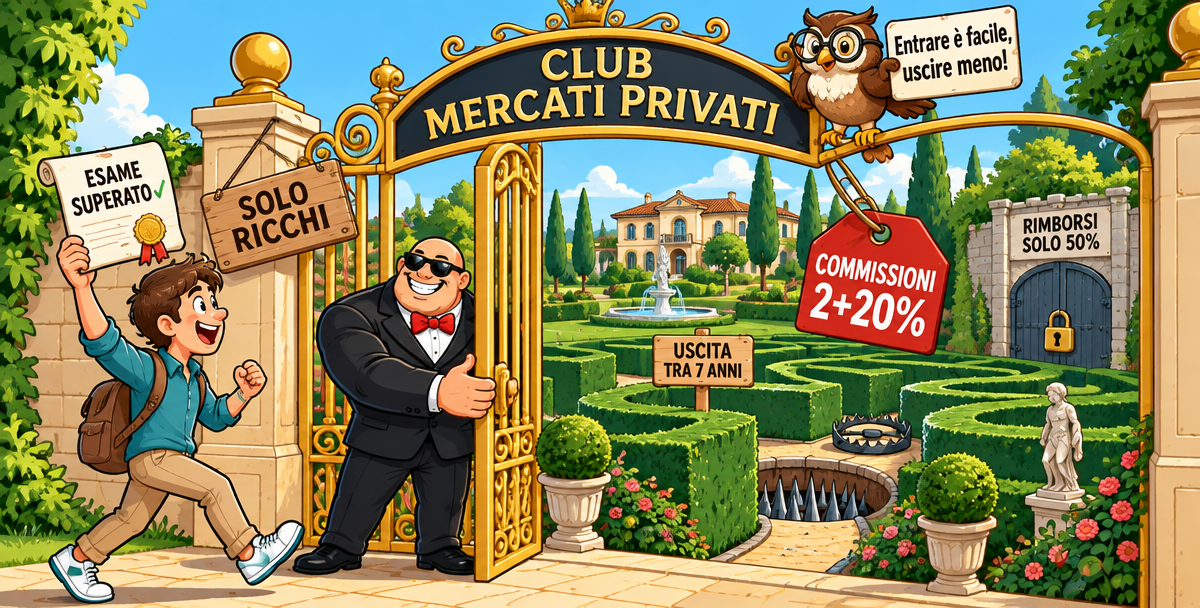
Il 30 settembre 2026 l'autorità di vigilanza americana, la SEC, ha proposto una riforma che potrebbe cambiare chi può investire in cosa. L'idea è semplice e provocatoria: finora, per accedere ai mercati privati — fondi di private equity, venture capital, hedge fund, startup pre-quotazione — bisognava essere "investitori accreditati", cioè dimostrare un reddito o un patrimonio elevato. La SEC propone di aggiungere una nuova strada: superare un esame (fonte: CNBC, Financial Planning, ottobre 2026).
Il presidente della SEC ha sintetizzato lo spirito della proposta: l'accesso ai mercati privati "non dovrebbe essere riservato ai più ricchi o a chi è ritenuto più sofisticato" (fonte: CNBC, 30 settembre 2026). Un test di circa 75 domande, due ore, costo intorno ai 100 dollari, e si ottiene lo status di investitore accreditato per 10 anni (fonte: NewsBytes, ottobre 2026).
Sembra una buona notizia: la "democratizzazione" di un mondo finora esclusivo. Ma in Europa — e in Italia — un esperimento simile è già in corso da due anni con i fondi ELTIF 2.0, e i risultati suggeriscono una lezione importante: rendere un investimento accessibile non lo rende adatto a tutti. Questo articolo spiega cosa sono i mercati privati, perché erano chiusi ai piccoli investitori, cosa sta cambiando su entrambe le sponde dell'Atlantico, e soprattutto i rischi reali che si nascondono dietro la promessa dei rendimenti.
1️⃣ Cosa Sono i Mercati Privati (e Perché Erano Chiusi)
Pubblico vs privato
Quando si compra un'azione in Borsa o un ETF, si opera sui mercati pubblici: titoli quotati, prezzi visibili ogni giorno, liquidità immediata (si può vendere quando si vuole), regole di trasparenza stringenti.
I mercati privati sono tutto il resto: aziende non quotate, prestiti erogati direttamente alle imprese (private credit), infrastrutture, immobili non cartolarizzati, startup. Si accede attraverso fondi specializzati — private equity, venture capital, private debt — che raccolgono capitale, lo investono in asset illiquidi e lo restituiscono dopo anni.
Perché erano riservati ai "ricchi"
Le autorità di vigilanza hanno sempre limitato l'accesso ai mercati privati per una ragione precisa: questi investimenti sono opachi, illiquidi e rischiosi. Non esiste un prezzo di mercato giornaliero, il capitale resta bloccato per anni, le informazioni sono limitate e le commissioni sono elevate. Si è quindi presunto che solo chi avesse un patrimonio elevato potesse permettersi di perdere quel capitale — o di non poterlo toccare per un decennio.
Negli Stati Uniti, lo status di "investitore accreditato" richiede tipicamente un reddito annuo superiore a 200.000 dollari o un patrimonio netto superiore a 1 milione (esclusa la prima casa). In Europa, prima della riforma, gli ELTIF prevedevano una soglia minima di 10.000 euro e un limite del 10% del portafoglio per i patrimoni sotto i 500.000 euro.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "I mercati privati sono dove i ricchi fanno i soldi veri, io sono escluso ingiustamente" | Le barriere d'accesso esistono perché questi investimenti sono illiquidi, opachi e rischiosi: proteggono chi non può permettersi di bloccare o perdere il capitale, non escludono per snobismo |
| "Se un investimento è riservato ai ricchi, deve rendere di più" | L'esclusività non è sinonimo di rendimento: molti investimenti privati, al netto dei costi, non battono i mercati pubblici |
2️⃣ Cosa Sta Cambiando: La Proposta SEC nel Dettaglio
I tre pilastri della riforma
La proposta della SEC, aperta ai commenti pubblici per 60 giorni, si articola su tre fronti (fonte: TokenPost, American Banker, Financial Planning, ottobre 2026):
L'esame. Un test progettato dalla FINRA (l'autorità di autoregolamentazione degli intermediari), circa 75 domande in due ore, costo intorno ai 100 dollari. Chi lo supera ottiene lo status di accreditato per 10 anni, indipendentemente da reddito e patrimonio.
Le certificazioni. Lo status verrebbe esteso automaticamente a chi possiede qualifiche professionali riconosciute, come i commercialisti certificati (CPA) e gli analisti finanziari (CFA), oltre alle licenze già previste.
Le commissioni di performance. La parte meno pubblicizzata ma forse più significativa: i gestori potrebbero applicare commissioni di performance fino al 20% sui risultati anche nei prodotti destinati ai piccoli investitori — il classico modello "2 e 20" degli hedge fund (2% di gestione + 20% sui guadagni).
Il contesto: una spinta politica
La proposta rientra in un orientamento più ampio dell'amministrazione americana a favore degli investimenti alternativi, inclusa la loro apertura ai fondi pensione. Va notato che proprio l'anno scorso il Comitato consultivo degli investitori della SEC aveva rifiutato di sostenere l'idea dell'esame (fonte: American Banker, ottobre 2026) — segno che il dibattito è tutt'altro che chiuso.
Il dato che dovrebbe far riflettere
Nelle stesse settimane in cui la SEC apre i cancelli, il settore dei fondi privati per il retail è sotto osservazione per un problema concreto: il mismatch di liquidità. Alcuni fondi semiliquidi americani, di fronte a molte richieste di rimborso contemporanee, hanno restituito agli investitori in media solo la metà di quanto avevano chiesto (fonte: Altroconsumo, CNBC, settembre-ottobre 2026). Il capitale c'era, ma non era liquidabile.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ho superato un esame, quindi sono pronto per i mercati privati" | Un esame certifica la conoscenza teorica, non la capacità finanziaria di sopportare anni di illiquidità o la perdita del capitale: sono due cose diverse |
| "Le commissioni di performance premiano solo se il gestore guadagna, quindi sono eque" | Il 20% sui guadagni, sommato al 2% di gestione, può erodere gran parte del rendimento: va sempre calcolato il rendimento netto, non quello lordo pubblicizzato |
3️⃣ L'Europa è Già Avanti: La Lezione degli ELTIF 2.0
Cosa sono gli ELTIF
Mentre gli Stati Uniti discutono, l'Europa ha già fatto il passo. Gli ELTIF (European Long-Term Investment Fund) sono fondi regolamentati che investono in asset illiquidi — private equity, private debt, infrastrutture — e la riforma ELTIF 2.0, in vigore dal gennaio 2024, ha abbattuto le barriere: eliminata la soglia dei 10.000 euro, tolto il limite del 10% del portafoglio, introdotte finestre di liquidità periodiche (fonte: Il Sole 24 Ore, Fundstore).
Il settore europeo è giovane ma in crescita: 28,5 miliardi di euro e 244 prodotti, con il private debt come categoria principale (33%), seguito da infrastrutture (28%) e private equity (26%) (fonte: Il Sole 24 Ore, 2026).
L'Italia: secondo mercato d'Europa
Il dato italiano è sorprendente: con circa 4,5 miliardi di euro investiti a fine 2025, l'Italia è il secondo mercato europeo per gli ELTIF, con una quarantina di nuovi prodotti lanciati solo nel 2025 (fonte: Altroconsumo, settembre 2026; Il Sole 24 Ore). Alcune piattaforme online consentono di sottoscriverli in autonomia con soglie a partire da 1.000 euro.
Eppure, dietro il racconto della "democratizzazione", la realtà è più selettiva: le reti bancarie continuano a collocare questi strumenti soprattutto presso la clientela con patrimoni elevati (fonte: Altroconsumo). L'apertura è formale, ma la distribuzione resta prudente — e non a caso.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "In Europa i mercati privati sono già aperti, quindi sono sicuri per il retail" | Gli ELTIF 2.0 sono regolamentati, ma restano strumenti complessi e illiquidi: l'apertura normativa non elimina i rischi strutturali dell'asset class |
| "Posso investire 1.000 euro in un ELTIF come in un ETF" | La soglia bassa è una porta d'ingresso, non un segnale di semplicità: a differenza di un ETF, il capitale può restare bloccato per anni e i costi sono molto più alti |
4️⃣ I Tre Rischi Veri che Nessuna Pubblicità Mostra
Rischio 1 — L'illiquidità: entrare è facile, uscire no
È il rischio principale, quello che le brochure minimizzano. In un fondo di private equity tradizionale il capitale resta bloccato per 7-10 anni. Gli ELTIF 2.0 hanno introdotto finestre di riscatto periodiche, ma restano "fondamentalmente illiquidi" anche nelle versioni più flessibili (fonte: Arena Digitale, GSAM, 2026).
Il problema diventa acuto nei momenti di stress: se molti investitori vogliono uscire contemporaneamente, il fondo non può vendere asset illiquidi in fretta e razionerà i rimborsi — esattamente ciò che è successo negli Stati Uniti. La capacità dei fondi semiliquidi di garantire liquidità "spesso non è stata testata in condizioni di mercato avverse" (fonte: FocusRisparmio). Si scopre se funziona solo quando serve davvero.
Rischio 2 — I costi: il "premio di illiquidità" si mangia in commissioni
Il motivo teorico per investire nei mercati privati è il premio di illiquidità: un rendimento extra in cambio della rinuncia alla disponibilità del capitale. Ma questo premio va confrontato con i costi, che sono molto più alti dei mercati pubblici.
| Strumento | Commissione di gestione | Commissione di performance |
|---|---|---|
| ETF azionario globale | 0,10-0,30% | Nessuna |
| ELTIF (private debt, classe retail) | 0,75-1,85% | ~10% |
| Fondo privato modello "2 e 20" | 2% | 20% |
(Fonte: Il Sole 24 Ore, 2026; struttura "2 e 20" proposta SEC)
Come già analizzato nell'articolo di questo blog sul Total Cost of Ownership, un costo annuo del 2% più il 20% dei guadagni può assorbire una quota enorme del rendimento su un orizzonte decennale. Diverse analisi concludono che, al netto dei costi elevati, molti fondi privati per il retail "faticano a generare rendimenti superiori a quelli dei mercati pubblici" (fonte: FocusRisparmio). Il premio di illiquidità, insomma, spesso finisce in tasca al gestore.
Un'insidia aggiuntiva: alcuni fondi calcolano la commissione di performance sul risultato di ogni singolo investimento (il cosiddetto "deal-by-deal carry") invece che sul portafoglio complessivo — il che significa pagare commissioni sui vincitori anche quando i perdenti azzerano il guadagno totale (fonte: FocusRisparmio).
Rischio 3 — L'opacità: non sai davvero quanto vale
Negli ELTIF il valore delle quote (NAV) può basarsi su valutazioni di "fair value" stimate dal gestore, non su prezzi di mercato (fonte: Il Sole 24 Ore). Questo rende i rendimenti dichiarati più "lisci" e meno volatili di quanto sarebbero in realtà — un fenomeno che nel settore viene chiamato "volatility laundering" (riciclaggio della volatilità). L'investitore vede una curva tranquilla, ma il rischio sottostante è lo stesso, solo nascosto dalla mancanza di prezzi giornalieri.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il fondo privato ha rendimenti più stabili dell'azionario, è meno rischioso" | La stabilità apparente deriva dall'assenza di prezzi di mercato giornalieri, non da un rischio minore: il valore è una stima del gestore, non una quotazione |
| "Il premio di illiquidità mi ripaga del capitale bloccato" | Il premio esiste in teoria, ma commissioni del 2+20% possono assorbirlo interamente: va sempre confrontato il rendimento netto con quello di un semplice ETF |
5️⃣ Cosa Dovrebbe Chiedersi l'Investitore Consapevole
Al di là del giudizio sulle riforme, chi si trova di fronte alla possibilità di investire nei mercati privati dovrebbe porsi alcune domande concrete.
Posso permettermi di non toccare questo capitale per 7-10 anni?
Non è una domanda retorica. Significa chiedersi: se tra tre anni perdo il lavoro, ho un'emergenza familiare o semplicemente cambio idea, posso sopravvivere senza questi soldi? Se la risposta è no, l'investimento non è adatto — indipendentemente dal rendimento promesso. Come visto nell'articolo sul conto deposito, la liquidità ha un valore che spesso si sottovaluta finché non serve.
Capisco davvero in cosa sto investendo?
Il circolo di competenza di Warren Buffett, discusso in un articolo precedente, vale doppio qui. Un fondo di private credit che presta a medie imprese non quotate, o un fondo di venture capital che punta su startup, è molto più difficile da valutare di un ETF globale. Se non si è in grado di spiegare a un amico come il fondo genera rendimento e cosa potrebbe andare storto, è un segnale.
Quanto rende davvero, al netto di tutto?
Il rendimento lordo pubblicizzato è irrilevante. Conta il rendimento netto di commissioni di gestione, di performance, di ingresso, di uscita — e confrontato con l'alternativa più semplice disponibile. Come mostrato nell'articolo sul paradosso dell'investimento passivo, battere un ETF a basso costo nel lungo periodo è statisticamente difficile per i gestori attivi sui mercati pubblici; sui mercati privati, con costi ben più alti, l'asticella è ancora più alta.
Che quota del portafoglio ha senso?
Anche per chi risponde "sì" a tutte le domande precedenti, i mercati privati dovrebbero restare una componente satellite e limitata — tipicamente non oltre una piccola percentuale del patrimonio investibile — e mai sostituire la base diversificata e liquida del portafoglio. Il principio è lo stesso visto per l'oro e per il momentum: l'alternativo integra, non sostituisce.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ora che posso accedere ai mercati privati, ci sposto una fetta importante del portafoglio" | Anche per chi ha i requisiti, i mercati privati restano una componente satellite e limitata: la base del portafoglio deve restare liquida e diversificata |
| "Il gestore è una grande casa d'investimento, posso fidarmi" | La reputazione del gestore non elimina illiquidità, costi e opacità: vanno valutati i termini concreti del fondo (lock-up, finestre di riscatto, struttura commissionale) |
🎯 Conclusione — Democratizzare l'accesso non democratizza il rischio
La proposta della SEC e la riforma europea ELTIF 2.0 condividono un'intenzione legittima: abbattere barriere che, in alcuni casi, erano diventate anacronistiche. Non c'è una ragione di principio per cui un professionista competente ma non ricco debba essere escluso da certe opportunità solo per il suo conto in banca.
Ma c'è una differenza sottile e cruciale tra democratizzare l'accesso e democratizzare il rischio. Aprire i cancelli non rende i mercati privati meno illiquidi, meno costosi o meno opachi. Semplicemente, espone a quei rischi una platea più ampia — una platea che, a differenza degli investitori istituzionali, non ha orizzonti infiniti, non può assorbire perdite rilevanti e spesso ha bisogno della liquidità proprio nei momenti peggiori.
L'esperienza europea insegna: due anni dopo l'apertura degli ELTIF, le reti distributive continuano a riservarli prevalentemente ai patrimoni elevati, e gli episodi americani di rimborsi dimezzati mostrano cosa succede quando prodotti illiquidi incontrano aspettative di liquidità retail.
Per l'investitore di lungo termine, la lezione non è "mai mercati privati". È: mai senza capire, mai senza poterselo permettere, mai come base del portafoglio. Un esame da 100 dollari può aprire una porta. Non può insegnare la pazienza di restare dentro per dieci anni, né la prudenza di non entrare affatto se quella pazienza non ce l'hai.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email