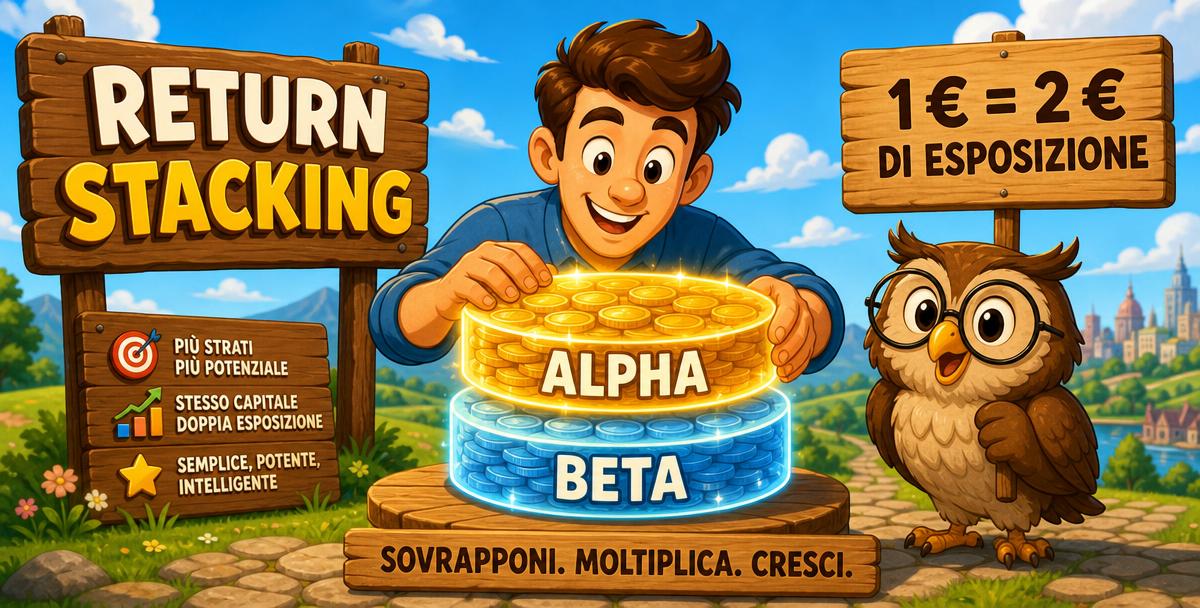
Portable Alpha e Return Stacking: Come Ottenere Più Diversificazione Senza Sacrificare i Rendimenti
Per anni, gli investitori sono stati costretti a una scelta che sembra inevitabile: se vuoi aggiungere diversificazione al portafoglio, devi vendere qualcosa per fare spazio. Vuoi inserire una strategia alternativa? Devi ridurre azioni o obbligazioni. Vuoi protezione dalle crisi? Devi sacrificare rendimento.
Questa è la trappola a somma zero del portafoglio tradizionale. Il grafico a torta fa sempre 100%, e ogni fetta aggiunta significa un'altra fetta tolta. Il risultato? Negli ultimi quindici anni, chiunque abbia venduto azioni per comprare "alternative decorrelate" ha pagato un prezzo altissimo in termini di rendimento perso.
Ma cosa succederebbe se potessi avere più di 1 euro di esposizione per ogni euro investito? Se potessi tenere il 100% delle tue azioni e aggiungere sopra una strategia diversificante, senza vendere nulla?
Questo è il concetto alla base del Portable Alpha e del Return Stacking — una strategia che sta vivendo una vera esplosione di interesse. Queste strategie hanno raccolto oltre 1 miliardo di dollari dal 2023, e secondo le stime del settore la categoria potrebbe raggiungere i 50-100 miliardi nei prossimi anni.
Si tratta di concetti avanzati, ma comprenderli è fondamentale per chiunque voglia costruire un portafoglio più robusto senza i compromessi tradizionali.
1️⃣ Alpha e Beta: Due Cose Diverse Che Vivono Insieme (Ma Non Dovrebbero)
Per capire il Portable Alpha bisogna prima chiarire due concetti fondamentali.
Cos'è il Beta
Il Beta è il rendimento che ottieni semplicemente per essere esposto al mercato. Se compri un fondo indicizzato globale, stai comprando Beta: il rendimento dell'indice, niente di più, niente di meno. Non richiede abilità, solo esposizione.
Cos'è l'Alpha
L'Alpha è il rendimento in eccesso rispetto al mercato, generato dall'abilità di un gestore o da una strategia specifica. Se un gestore batte il suo benchmark del 2% annuo, quel 2% è Alpha. È raro, difficile da ottenere e prezioso.
Il problema: nel portafoglio tradizionale Alpha e Beta sono "sposati"
Se vuoi accedere a una strategia che genera Alpha — per esempio il trend-following o i managed futures — in un portafoglio tradizionale devi vendere parte del tuo Beta (le tue azioni, le tue obbligazioni) per finanziarlo.
Il risultato nell'ultimo decennio: chi ha venduto azioni per comprare diversificazione ha visto le azioni volare e le alternative restare al palo. Non perché la diversificazione fosse sbagliata in teoria, ma perché il costo opportunità di vendere il Beta vincente era troppo alto.
LA TRAPPOLA A SOMMA ZERO
PORTAFOGLIO TRADIZIONALE (torta = 100%)
60% Azioni │ 20% Obbligazioni │ 20% Alt.
Per aggiungere 20% Alternative → devi VENDERE 20% di Azioni o Obbligazioni → perdi rendimento ❌
PORTAFOGLIO "STACKED" (torta > 100%)
100% Azioni + Obbligazioni (via futures)
+ Strategia Alpha sovrapposta
Esposizione totale: ~150-190% → NON vendi nulla ✅
Diversificazione SENZA sacrificio di rendimento
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Per diversificare devo sempre vendere qualcosa dal portafoglio" | Il Portable Alpha permette di aggiungere diversificazione SOPRA l'esposizione esistente, senza ridurre azioni o obbligazioni |
| "Se le alternative hanno sottoperformato per 10 anni, non servono" | Il problema non era la diversificazione in sé, ma il modo in cui veniva finanziata — vendendo il Beta vincente per comprarla |
2️⃣ Come Funziona il Portable Alpha: Il "Letto a Soppalco" del Capitale
Immagina di vivere in un appartamento di 50 mq. Se metti la scrivania, le luci e la sedia, il letto deve sparire. Ma se costruisci un soppalco, ottieni l'utilità di 70 mq dallo stesso spazio di 50.
Il Portable Alpha funziona esattamente così. La chiave è uno strumento finanziario che gli investitori istituzionali usano da decenni: i contratti futures.
Il trucco dei futures: esposizione piena con capitale parziale
In un fondo tradizionale, per ottenere 100.000 € di esposizione all'indice azionario globale, il fondo deve spendere 100.000 €.
Ma con i futures, la stessa esposizione di 100.000 € richiede solo 10.000-20.000 € di margine (collaterale). Il risultato: restano 80.000-90.000 € di "liquidità libera" — anche se hai già il 100% di esposizione al mercato.
Quella liquidità libera è lo spazio creato. Ed è lì che puoi "trasportare" (da qui il nome portable) una strategia Alpha.
Il Club Sandwich dei rendimenti
Il concetto è stato reso popolare come Return Stacking — sovrapposizione dei rendimenti. Immagina un club sandwich:
- Livello 1 (pane base): La tua allocazione core in azioni e obbligazioni (Beta)
- Livello 2 (ripieno extra): Uno "stack" diversificante — trend-following, managed futures, strategie macro
Con 100.000 € puoi ottenere un portafoglio che si comporta come se ne avessi investiti 150.000-190.000: 100% del mercato + 50-90% di strategia diversificante.
Esempio numerico semplificato
| Componente | Esposizione | Capitale impiegato | Strumento |
|---|---|---|---|
| Indice azionario globale | 100.000 € | 15.000 € (margine futures) | Futures su indice |
| Strategia Managed Futures | 85.000 € | 85.000 € (liquidità liberata) | Fondo/ETF specializzato |
| Totale | 185.000 € | 100.000 € | — |
L'esposizione totale è del 185% su un capitale di 100.000 €. Non hai venduto nulla del tuo portafoglio azionario. Hai solo usato i futures per liberare capitale e sovrapporre una seconda fonte di rendimento.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Avere il 185% di esposizione significa raddoppiare il rischio" | Se le due componenti sono decorrelate (e lo è una buona strategia managed futures), la volatilità totale può essere uguale o inferiore al 100% solo azionario — il rischio si diversifica, non si somma |
| "I futures sono strumenti speculativi e pericolosi" | I futures sono strumenti di efficienza del capitale, usati da decenni da fondi pensione e istituzioni — il rischio non sta nello strumento, ma nell'uso che se ne fa |
3️⃣ Non Tutta la Leva è Uguale: Una Distinzione Cruciale
La parola leva spaventa giustamente la maggior parte degli investitori. Ma nel contesto del Portable Alpha bisogna fare una distinzione fondamentale.
Leva Long (amplificazione)
Comprare di più della stessa cosa. Un ETF a leva 2x sull'indice americano moltiplica semplicemente il rischio esistente: se il mercato scende del 10%, perdi il 20%. Nessuna diversificazione, solo più volatilità.
Leva Long-Short (efficienza)
Andare lunghi su ciò che ti piace e corti su ciò che non ti piace, o — come nel Return Stacking — sovrapporre due esposizioni decorrelate. Se le due componenti si muovono in modo indipendente, la volatilità complessiva può essere inferiore a quella di una singola esposizione.
Formula della volatilità del portafoglio:
σportafoglio = √(w₁²σ₁² + w₂²σ₂² + 2w₁w₂ρσ₁σ₂)
Dove ρ è la correlazione tra le due componenti. Se ρ è bassa o negativa, la volatilità totale può essere inferiore alla somma delle parti — anche con esposizione totale superiore al 100%.
DUE TIPI DI LEVA: AMPLIFICAZIONE vs EFFICIENZA
LEVA LONG (amplificazione)
200% Azioni (ETF 2x)
Mercato -10% → Portafoglio -20%
Stesso rischio × 2 = ❌ pericoloso
LEVA LONG-SHORT / RETURN STACKING (efficienza)
100% Azioni + 90% Alt. decorrelate
Mercato -10% → Alt. +5% (o flat)
Rischio diversificato = ✅ ridotto
⚠️ La chiave è la CORRELAZIONE tra le componenti:
alta correlazione → amplifica il rischio (come 2x)
bassa correlazione → migliora il rischio/rendimento
L'impatto reale sui numeri
Studi condotti su portafogli "stacked" (60% azioni + 40% obbligazioni + 100% managed futures) mostrano che, nel periodo 2000-2025, lo Sharpe Ratio è migliorato di oltre il 50% rispetto a un classico 60/40, mantenendo rendimenti assoluti comparabili o superiori.
Durante le fasi di crisi — 2008, 2020, 2022 — le strategie trend-following hanno storicamente generato rendimenti positivi proprio quando azioni e obbligazioni scendevano contemporaneamente.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Leva = rischio, punto e basta" | La leva usata per sovrapporre componenti decorrelate è uno strumento di efficienza, non di speculazione — può ridurre il rischio complessivo anziché aumentarlo |
| "Un portafoglio al 190% di esposizione è una follia" | Se la correlazione tra le componenti è bassa, 190% con Portable Alpha può avere la stessa volatilità di 100% solo azioni — la % di esposizione non è uguale alla % di rischio |
4️⃣ Il Ribilanciamento come Meccanismo Autolivellante
In un portafoglio tradizionale, il ribilanciamento si fa una volta l'anno per tornare alle proporzioni originali. Nel framework del Portable Alpha, il ribilanciamento è una parte attiva e cruciale della strategia.
Come funziona in pratica
La strategia Alpha funge da riserva di liquidità dinamica:
- Quando il mercato sale, le posizioni in futures generano un eccesso di capitale (il margine richiesto non cresce proporzionalmente). Quel capitale libero viene travasato nella strategia Alpha.
- Quando il mercato scende e il broker richiede più collaterale, si preleva una piccola quota dalla strategia Alpha per sostenere i requisiti di margine.
Questo crea una sorta di sospensione autolivellante: si raccolgono costantemente guadagni da ciò che funziona per sostenere ciò che resta indietro.
Il requisito non negoziabile: liquidità
Questo meccanismo funziona solo se entrambe le componenti sono liquide. Se l'Alpha è bloccato in private equity per 10 anni, non puoi usarlo per coprire una margin call. Questo è esattamente ciò che ha causato il fallimento delle prime implementazioni di Portable Alpha negli anni 2000: la componente Alpha era illiquida, e quando serviva liquidità in una crisi, non era disponibile.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il ribilanciamento è un'operazione passiva che faccio una volta l'anno" | Nel Portable Alpha il ribilanciamento è attivo e continuo: è il meccanismo che mantiene l'equilibrio tra Beta e Alpha, e richiede disciplina operativa |
| "Posso usare qualsiasi strategia alternativa come componente Alpha" | L'Alpha deve essere liquido e facilmente smobilizzabile — strategie illiquide (private equity, venture capital, immobiliare) sono incompatibili con il framework |
5️⃣ Soluzioni Chiavi in Mano vs Fai-da-Te: Cosa Scegliere
L'evoluzione: da strategia istituzionale a ETF accessibili
Storicamente il Portable Alpha era territorio esclusivo dei grandi investitori istituzionali. Servivano infrastrutture per gestire margini, collaterale e derivati. Un singolo errore operativo poteva essere catastrofico.
La vera svolta è arrivata con gli ETF "Return Stacked": prodotti che racchiudono Beta e Alpha in un unico strumento, gestendo internamente tutta la complessità operativa.
Entro il primo trimestre 2026, sul mercato esistono almeno 10 fondi che offrono soluzioni di portable alpha combinando azioni e managed futures. Si tratta di una categoria talmente nuova che i principali classificatori di fondi hanno dovuto creare una nuova categoria apposita.
Attenzione ai costi: la variabile più pericolosa
La comodità ha un prezzo. Ogni punto base di costi interni — commissioni di gestione, costi di finanziamento, spread sui derivati — è un ostacolo che l'Alpha deve superare prima di generare valore.
Se una strategia produce il 3% di Alpha ma il fondo costa l'1,5% tra commissioni e attriti, metà del beneficio viene assorbito dal prodotto stesso. In questo caso non hai diversificato: hai solo creato un meccanismo costoso che trasferisce valore dall'investitore al gestore.
| Strumento | Costo tipico | Complessità operativa | Rischio di liquidità |
|---|---|---|---|
| ETF Return Stacked | 0,50-1,00% | Bassa (chiavi in mano) | Basso |
| Fondo istituzionale | 0,80-1,50% | Media | Medio |
| Implementazione fai-da-te (futures) | 0,10-0,30% + finanziamento | Alta (gestione margini) | Alto (margin call) |
| Prestito a margine + strategie | Tasso broker + commissioni | Alta | Molto alto |
La regola d'oro
Nel Portable Alpha, la variabile più pericolosa non è la volatilità del mercato — è il costo dello strumento. Un prodotto costoso può trasformare una strategia brillante in un tapis roulant finanziario che arricchisce il gestore e impoverisce l'investitore.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Meglio un ETF chiavi in mano, è più semplice e sicuro" | Gli ETF riducono il rischio operativo ma possono avere costi nascosti — il TER non è l'unico costo, bisogna guardare anche i costi di finanziamento interni e lo slippage |
| "Faccio tutto da solo con i futures, risparmio sui costi" | L'implementazione fai-da-te richiede competenze avanzate in gestione margini, collaterale e rischio di liquidità — un errore può costare molto più di qualsiasi commissione di gestione |
6️⃣ I Rischi: Perché Non È un Pasto Gratis
Sarebbe disonesto presentare il Portable Alpha come una soluzione magica. Come ogni strategia avanzata, ha rischi specifici che vanno compresi.
I limiti emersi nel 2025
La crisi innescata dalle turbolenze tariffarie del 2025 ha fornito un test reale per le strategie di Return Stacking. Molte strategie trend-following hanno subito perdite — contenute, ma reali — a causa di un raro mix di volatilità estrema senza trend persistenti. Il mercato è sceso bruscamente e poi rimbalzato violentemente in una sola seduta, cogliendo in contropiede i gestori che avevano girato le posizioni al ribasso.
Lezione: anche le strategie decorrelate possono perdere nello stesso momento del mercato, soprattutto in fasi di volatilità caotica (choppy). La decorrelazione è una proprietà media su lunghi periodi, non una garanzia in ogni singola giornata.
I rischi da monitorare
- Rischio di correlazione convergente — In fasi di panico estremo, tutte le correlazioni tendono a 1: tutto scende insieme
- Rischio di costo di finanziamento — In contesti di tassi alti, il costo implicito dei futures erode il vantaggio
- Rischio di deleveraging forzato — Se il collaterale non basta, si è costretti a vendere nel momento peggiore
- Rischio di complessità — Più il sistema è complesso, più cose possono andare storte
Per chi ha senso il Portable Alpha?
Questo tipo di strategia non è per tutti. Ha senso per investitori che:
- Hanno un orizzonte di lungo termine (10+ anni)
- Comprendono la differenza tra leva amplificativa e leva efficiente
- Accettano una maggiore complessità operativa in cambio di un potenziale miglioramento del profilo rischio/rendimento
- Sono disposti a non giudicare la strategia su un singolo anno negativo
Non ha senso per chi cerca la semplicità del buy-and-hold puro, per chi non comprende i derivati, o per chi non è in grado di mantenere la disciplina durante le fasi in cui la componente Alpha sottoperforma.
🎯 Conclusione — Rendimenti migliori O viaggio più fluido? Entrambi.
Come si dice spesso: "Non puoi pagare le bollette con i rendimenti corretti per il rischio — le paghi con i rendimenti totali."
La diversificazione tradizionale migliora lo Sharpe Ratio (rende il viaggio più fluido) ma spesso abbassa il rendimento totale. Il Portable Alpha è il tentativo di ottenere entrambe le cose: un viaggio più fluido e rendimenti comparabili o superiori.
Non è un pasto gratis. È un pasto più efficiente. Si scambia la semplicità del buy-and-hold con la complessità del buy-and-manage. Ma per chi è disposto a colmare questo gap di complessità, la ricompensa è un portafoglio che non solo lavora di più, ma lavora meglio.
Una precisazione finale per il contesto del blog: il Portable Alpha e il Return Stacking restano strategie avanzate, più adatte a investitori con portafogli significativi e una buona comprensione degli strumenti finanziari. Per la maggioranza degli investitori retail, un portafoglio diversificato a basso costo con ribilanciamento periodico resta la scelta più sensata. Ma conoscere questi concetti è importante per capire dove sta andando l'industria della gestione patrimoniale — e per non farsi vendere prodotti costosi che promettono "alpha" senza consegnarlo.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email