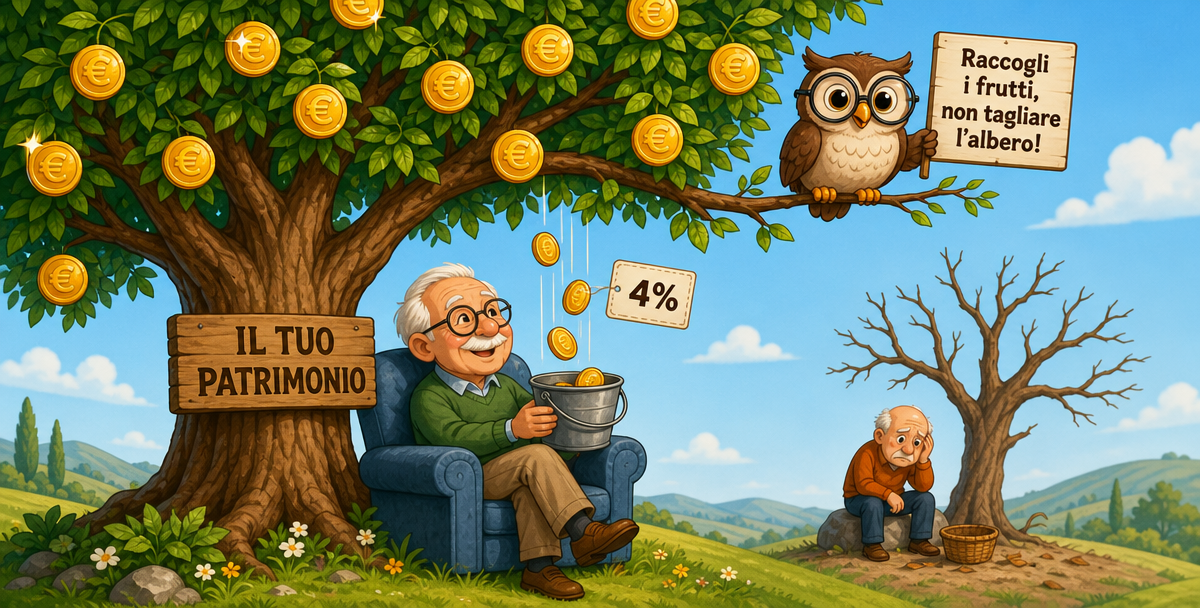
La Regola del 4%: Quanto Prelevare in Pensione
Introduzione — La domanda da un milione di euro (letteralmente)
Dopo anni passati ad accumulare — a versare nel PAC, a sfruttare l'interesse composto, a costruire un patrimonio — arriva la domanda più difficile di tutta la finanza personale: quanto posso prelevare ogni anno senza rimanere senza soldi prima di morire?
Prelevare troppo poco significa vivere con l'ansia e rinunciare a godersi ciò che si è costruito. Prelevare troppo significa rischiare di esaurire il patrimonio a 80 anni, nel momento di massima fragilità. È il problema del decumulo, ed è l'esatto opposto — e complemento — di tutto ciò di cui questo blog ha parlato finora.
La risposta più famosa a questa domanda si chiama regola del 4%. Nata da uno studio del 1994, è il pilastro su cui si fonda quasi ogni piano di pensionamento e di indipendenza finanziaria. Ma nel 2026 è al centro di un acceso dibattito: c'è chi dice che il numero giusto sia salito al 4,7%, e chi lo ha abbassato al 3,9%. Questo articolo spiega da dove nasce la regola, come funziona, dove sbaglia e come adattarla alla realtà italiana.
1. Da Dove Nasce la Regola del 4%
Lo studio che ha cambiato la pianificazione pensionistica
Nel 1994, il consulente finanziario americano William Bengen si pose una domanda semplice ma rivoluzionaria: qual è la percentuale massima che un pensionato poteva prelevare ogni anno dal proprio patrimonio, aggiustandola per l'inflazione, senza mai rimanere senza soldi in nessun periodo di 30 anni della storia — inclusi la Grande Depressione, la stagflazione degli anni '70 e ogni crollo di mercato (fonte: Bengen, Journal of Financial Planning, 1994).
Analizzando i dati dei mercati americani dal 1926, Bengen trovò la risposta: 4,15%, che arrotondò al 4%. La chiamò SAFEMAX — il tasso di prelievo massimo sicuro.
La conferma: il Trinity Study
Quattro anni dopo, nel 1998, tre professori della Trinity University (Cooley, Hubbard e Walz) confermarono indipendentemente il risultato. La loro ricerca mostrò che un portafoglio con una quota azionaria tra il 50% e il 75% (e il resto in obbligazioni), con un prelievo del 4% aggiustato per l'inflazione, aveva un tasso di successo del 95% su periodi di 30 anni nei dati storici (fonte: Trinity Study, AAII Journal, 1998).
Da allora, il 4% è diventato il numero più citato — e più frainteso — di tutta la pianificazione pensionistica.
Come funziona esattamente
La regola è precisa e va applicata correttamente: nell'anno 1, si preleva il 4% del valore iniziale del portafoglio. Ogni anno successivo, si aggiusta quell'importo in euro per l'inflazione — senza mai ricalcolare sulla base del valore corrente del portafoglio.
Per essere chiarissimi, ecco tre anni consecutivi con 500.000 € di patrimonio iniziale e inflazione al 3%:
| Anno | Prelievo | Come si calcola |
|---|---|---|
| Anno 1 | 20.000 € | 4% di 500.000 € |
| Anno 2 | 20.600 € | 20.000 € + 3% di inflazione |
| Anno 3 | 21.218 € | 20.600 € + 3% di inflazione |
Il prelievo cresce con l'inflazione per mantenere invariato il potere d'acquisto, ma non dipende mai da quanto vale il portafoglio in quel momento.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Prelevo il 4% del valore del portafoglio ogni anno, ricalcolandolo" | La regola classica prevede di calcolare il 4% solo il primo anno, poi aggiustare quell'importo per l'inflazione — ricalcolare ogni anno è una variante diversa con rischi diversi |
| "Il 4% è una legge scientifica garantita" | Il 4% era il tasso di sopravvivenza per il pensionato più sfortunato del secolo — è un pavimento prudenziale, non una garanzia assoluta né una previsione |
2. La Regola del 25x: Quanto Patrimonio Serve
Il rovescio della medaglia
La regola del 4% ha un corollario potentissimo, chiamato regola del 25x. È semplicemente l'inverso matematico: se puoi prelevare il 4% all'anno, allora il patrimonio necessario è 25 volte la spesa annuale.
Come calcolare il proprio "numero"
| Spesa annuale desiderata | Patrimonio necessario (×25) |
|---|---|
| 20.000 € | 500.000 € |
| 30.000 € | 750.000 € |
| 40.000 € | 1.000.000 € |
| 50.000 € | 1.250.000 € |
Questo è il numero su cui si fonda l'intero movimento FIRE (Financial Independence, Retire Early). Chi spende 30.000 euro l'anno ha bisogno di 750.000 euro investiti per essere teoricamente indipendente.
La nota fondamentale per l'Italia
C'è un aspetto che cambia radicalmente il calcolo nel contesto italiano rispetto a quello americano: la pensione pubblica INPS. La regola del 25x presuppone che il patrimonio debba coprire l'intera spesa. Ma in Italia, la maggior parte dei lavoratori riceverà una pensione pubblica che copre una quota significativa del fabbisogno.
Se la pensione INPS copre 18.000 euro dei 30.000 euro di spesa annua, il patrimonio deve coprire solo i 12.000 euro rimanenti — cioè servono 300.000 euro (12.000 × 25), non 750.000. La pensione pubblica riduce drasticamente il "numero" necessario. Questo è il motivo per cui i calcoli FIRE americani vanno adattati, non copiati.
Va inoltre ricordato che la spesa in pensione raramente è costante: tende a calare nella fase attiva (i primi anni, più dinamici) e a risalire in età avanzata per i costi sanitari e assistenziali. Il 25x è un'approssimazione utile, non una fotografia esatta del fabbisogno lungo tutta la vita.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Per andare in pensione mi serve un patrimonio enorme, è impossibile" | Il patrimonio necessario si calcola sulla spesa NON coperta da altre fonti (pensione INPS, rendite) — spesso il numero reale è molto inferiore a quello che si teme |
| "Devo accumulare 25 volte tutta la mia spesa annua" | In Italia la pensione pubblica copre una parte del fabbisogno: il patrimonio deve integrare solo la differenza, riducendo l'obiettivo di accumulo |
3. Il Dibattito 2026: 3,9% o 4,7%?
Perché lo stesso numero oggi è controverso
Nel 2026, la regola del 4% è al centro di un dibattito acceso, perché fonti autorevoli danno numeri diversi. Il paradosso è che hanno ragione tutti — perché rispondono a domande diverse (fonte: Morningstar, Bengen, Vanguard, 2025-2026).
| Fonte | Tasso sicuro 2026 | Metodologia |
|---|---|---|
| Bengen (libro 2025) | 4,7% (fino a 5,5% con flessibilità) | Portafoglio più diversificato (small cap, internazionale) |
| Regola classica | 4,0% | Trinity Study originale, dati storici |
| Morningstar (dic 2025) | 3,9% | Proiezioni forward-looking, valutazioni attuali |
| Vanguard | 3,5-4,5% | Simulazioni Monte Carlo |
Perché numeri così diversi
La divergenza nasce da due approcci filosoficamente opposti.
Bengen guarda al passato (backward-looking): usando dati storici e un portafoglio più diversificato di quello originale del 1994, conclude che i pensionati sono stati troppo prudenti e possono permettersi di più — fino al 4,7% (fonte: Bengen, "A Richer Retirement", 2025).
Morningstar guarda al futuro (forward-looking): partendo dalle valutazioni azionarie elevate di oggi (lo Shiller PE a 40, come analizzato in un articolo precedente di questo blog) e dai rendimenti attesi più modesti, conclude che serve più prudenza — 3,9% (fonte: Morningstar, State of Retirement Income, dicembre 2025).
Nessuno dei due sbaglia. Semplicemente, uno risponde a "cosa ha funzionato storicamente" e l'altro a "cosa è prudente aspettarsi da qui in avanti".
La sintesi ragionevole
Per la maggior parte delle persone, la fascia di riferimento è 3,5% - 4,5%, con il 4% come punto di partenza ragionevole. Chi ha un orizzonte più lungo (pensionamento a 50 anni, 40+ anni di decumulo) dovrebbe orientarsi verso il basso (3,25-3,5%). Chi ha un orizzonte più corto o maggiore flessibilità di spesa può orientarsi verso l'alto.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Gli esperti si contraddicono, quindi la regola non vale nulla" | I numeri diversi rispondono a domande diverse (passato vs futuro): la fascia 3,5-4,5% resta un riferimento solido, non una contraddizione |
| "Uso il 4,7% così posso spendere di più" | Il tasso più alto assume flessibilità (capacità di tagliare le spese negli anni negativi) e un portafoglio specifico — non è un lasciapassare per prelevare di più senza condizioni |
4. I Limiti della Regola: Cosa Può Andare Storto
La regola del 4% è un punto di partenza, non una garanzia. Ci sono tre rischi principali che ogni pensionato dovrebbe conoscere.
Limite 1 — Il rischio della sequenza dei rendimenti
È il rischio più sottovalutato e più pericoloso. Due pensionati con lo stesso rendimento medio su 30 anni possono avere destini opposti a seconda dell'ordine in cui arrivano i rendimenti.
Un crollo di mercato nei primi anni di pensione è devastante: si prelevano soldi da un portafoglio già ridotto, accelerando l'esaurimento. Lo stesso crollo negli ultimi anni è quasi indolore, perché il portafoglio ha già goduto di anni di crescita. La media è identica, il risultato no. Questo fenomeno spiega perché i primi 5-10 anni di pensionamento sono i più critici.
Limite 2 — La durata (orizzonte oltre i 30 anni)
La regola del 4% è stata calibrata su 30 anni. Ma chi va in pensione a 55 anni potrebbe vivere altri 40-45 anni. Su orizzonti così lunghi, il 4% non è più sicuro: le simulazioni mostrano che per 50 anni di pensione il tasso sicuro scende a circa il 3,25-3,5% (fonte: The Poor Swiss, CompoundLadder, 2026).
Limite 3 — La rigidità
La regola classica prevede prelievi fissi (aggiustati solo per l'inflazione), indipendentemente dall'andamento dei mercati. Ma un pensionato reale può adattarsi: tagliare le spese negli anni negativi e concedersi di più in quelli positivi. Questa flessibilità, formalizzata in strategie come i "guardrail" di Guyton-Klinger, permette di partire da tassi più alti (5-5,5%) proprio perché si è disposti ad aggiustare (fonte: Guyton & Klinger, 2006).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se il rendimento medio è buono, sono al sicuro" | L'ordine dei rendimenti conta quanto la media: un crollo nei primi anni di pensione è molto più pericoloso dello stesso crollo alla fine — serve prudenza extra all'inizio |
| "Fisso il mio prelievo e non lo tocco più" | La flessibilità è la migliore protezione: ridurre le spese negli anni di mercato negativo aumenta drasticamente la probabilità di non esaurire il capitale |
5. Come Applicare la Regola nella Pratica
La teoria è chiara, ma come si traduce in decisioni concrete? Ecco un approccio ragionato.
Passo 1 — Calcolare il fabbisogno reale
Prima di tutto, calcolare quanto serve davvero ogni anno, sottraendo le entrate garantite:
Solo su questa differenza si applica la regola del 4% (o del 25x per il patrimonio necessario).
Passo 2 — Scegliere il tasso in base al proprio profilo
| Situazione | Tasso di prelievo suggerito |
|---|---|
| Orizzonte lungo (pensione a 50-55 anni) | 3,25 - 3,5% |
| Orizzonte standard (pensione a 65-67 anni, ~30 anni) | 3,75 - 4,0% |
| Orizzonte corto o alta flessibilità di spesa | 4,25 - 4,7% |
Passo 3 — Mantenere un portafoglio adeguato
La regola funziona solo con un portafoglio che contenga una quota significativa di azioni (tipicamente 50-75%). Un portafoglio troppo prudente (tutto obbligazioni o liquidità) non genera abbastanza crescita per sostenere i prelievi e battere l'inflazione nel lungo periodo (fonte: The Poor Swiss, 2026).
Passo 4 — Costruire un "cuscinetto" per i primi anni
Per proteggersi dal rischio della sequenza dei rendimenti, molti pensionati mantengono 1-2 anni di spese in liquidità. In caso di crollo nei primi anni, si attinge al cuscinetto invece di vendere azioni ai minimi, dando al portafoglio il tempo di recuperare.
Passo 5 — Rivedere periodicamente
La regola del 4% non è "imposta e dimentica". Rivedere il piano ogni 2-3 anni, aggiustando in base all'andamento del portafoglio e alla propria situazione, è ciò che distingue un piano solido da uno rigido e fragile.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Vado in pensione con tutto in obbligazioni e conti deposito, è più sicuro" | Un portafoglio troppo prudente non batte l'inflazione su 30 anni: serve una quota azionaria (50-75%) perché la regola del 4% funzioni |
| "Una volta calcolato il prelievo, il piano è finito" | La pianificazione del decumulo è dinamica: rivedere il piano ogni 2-3 anni e mantenere un cuscinetto di liquidità sono ciò che rende il piano robusto |
Conclusione — Un pavimento, non una gabbia
La regola del 4% è uno degli strumenti più preziosi della finanza personale, perché trasforma una domanda angosciante ("i miei soldi mi basteranno?") in un calcolo gestibile. Ma va compresa per ciò che è: un punto di partenza prudenziale, calibrato sul pensionato più sfortunato di un secolo di storia, non una legge fisica né una previsione garantita.
I numeri del 2026 lo confermano: c'è chi la alza al 4,7% guardando al passato, chi la abbassa al 3,9% guardando al futuro. Entrambi hanno ragione, perché entrambi partono da presupposti legittimi. La verità operativa sta nella fascia 3,5-4,5%, da calibrare sul proprio orizzonte temporale, sulla propria flessibilità di spesa e — nel contesto italiano — sul contributo della pensione pubblica.
Tre principi restano validi al di là del numero preciso: calcolare il fabbisogno reale al netto delle rendite garantite, mantenere un portafoglio con una quota azionaria adeguata, e conservare la flessibilità di adattarsi agli anni negativi. La pianificazione del decumulo non è meno importante di quella dell'accumulo — è, semmai, la prova finale che tutto il percorso ha funzionato.
Perché il vero obiettivo non è morire con il patrimonio più grande possibile. È vivere la pensione con serenità, sapendo di aver costruito qualcosa che dura quanto serve. La regola del 4% è il pavimento su cui poggiare quella serenità — non la gabbia che la limita.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email