Il Mercato È Caro? Cosa Dice lo Shiller PE a 40
Introduzione — Il numero che fa tremare gli investitori
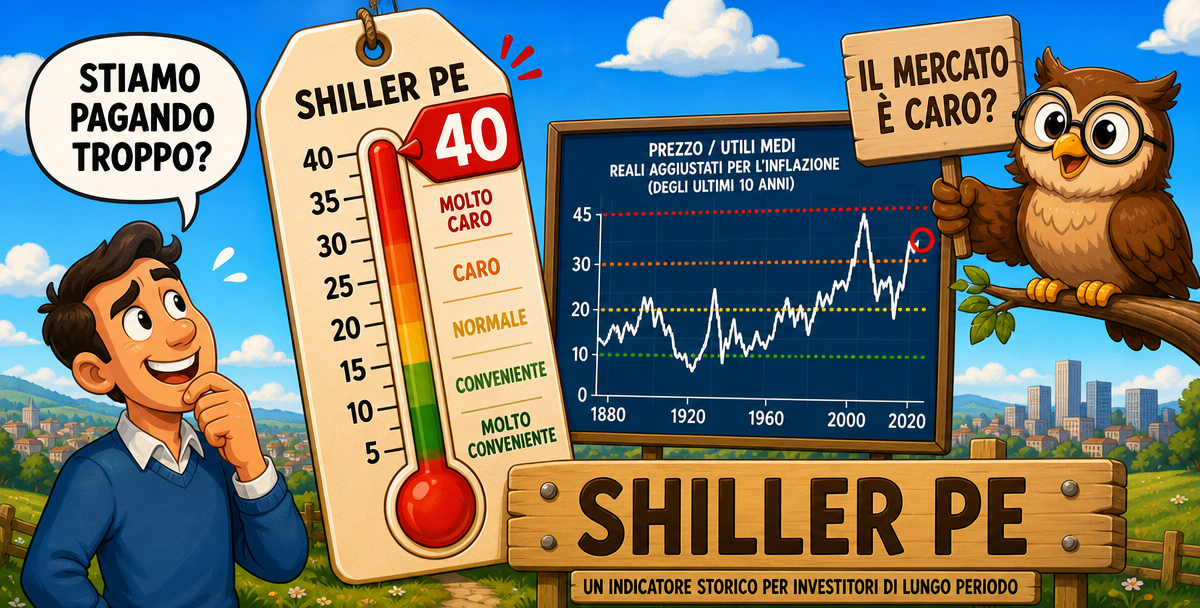
C'è un numero che in queste settimane sta facendo il giro dei report di tutte le principali case di investimento: 40. È il valore dello Shiller PE ratio dell'S&P 500 — una delle metriche di valutazione più seguite al mondo — e corrisponde ai livelli raggiunti l'ultima volta durante la bolla dot-com del 2000 (fonte: BlackRock Investment Institute, luglio 2026).
La media storica di questo indicatore, calcolata su oltre 140 anni di dati dal 1881, è 17 (fonte: Robert Shiller / Yale). In pratica, il mercato azionario americano costa oggi più del doppio rispetto alla sua media secolare.
Un dato che spaventa. Ma prima di farsi prendere dal panico — o, peggio, di vendere tutto — vale la pena capire cosa misura davvero questo indicatore, cosa ci dice (e cosa non ci dice) sui rendimenti futuri, e perché nel 2026 la storia potrebbe essere diversa da quella del 2000. Anche perché — spoiler — non sempre "caro" significa "in procinto di crollare".
1. Il PE Ratio Spiegato con l'Analogia della Casa
Cos'è il PE ratio (per chi parte da zero)
Immagina di voler comprare un appartamento che genera un affitto di 10.000 euro all'anno. Se il prezzo dell'appartamento è 200.000 euro, si stanno pagando 20 volte l'affitto annuale. Se costa 100.000 euro, si pagano 10 volte l'affitto.
Il rapporto prezzo/affitto indica se la casa è "cara" o "economica" rispetto a quanto rende.
Il PE ratio (Price-to-Earnings, prezzo/utili) funziona allo stesso modo, ma applicato alle azioni. Invece dell'affitto si usano gli utili (i guadagni dell'azienda), e invece del prezzo della casa si usa il prezzo dell'azione.
Un PE di 20 significa: "per ogni euro di utile che l'azienda genera, il mercato chiede 20 euro". Più è alto il PE, più il mercato è "caro" rispetto a quanto le aziende guadagnano.
Il problema del PE normale
Il PE standard usa gli utili dell'ultimo anno. Ma gli utili di un singolo anno possono essere distorti: altissimi in un anno di boom, bassissimi in una recessione. È come valutare un appartamento basandosi sull'affitto di un solo mese estivo (altissimo) o di gennaio (bassissimo): si ottiene un quadro distorto.
La soluzione di Shiller: guardare 10 anni, non uno
Il premio Nobel Robert Shiller ha risolto il problema con una modifica semplice ma geniale: invece di usare gli utili di un anno, usa la media degli utili degli ultimi 10 anni, corretta per l'inflazione. Questo "spiana" le montagne russe del ciclo economico e dà un quadro più stabile.
Il risultato si chiama CAPE (Cyclically Adjusted Price-to-Earnings) o Shiller PE: un termometro delle valutazioni di mercato con 145 anni di dati alle spalle — il set di dati più lungo e affidabile a disposizione degli investitori.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se il PE è alto, il mercato sta per crollare" | Un PE alto segnala che il mercato è "caro", ma non dice quando correggerà — le valutazioni possono restare elevate per anni prima di una correzione |
| "Il PE è un indicatore per esperti, a me non serve" | Il PE è come il rapporto prezzo/affitto per una casa: uno strumento intuitivo per capire se si sta pagando tanto o poco rispetto a quello che si riceve |
2. Il Termometro a 40: Cosa Dice la Storia
Dove siamo oggi
A luglio 2026, lo Shiller PE dell'S&P 500 è intorno a 40 (fonte: BlackRock, MacroRadar, GuruFocus — dati luglio 2026). Per mettere questo numero in prospettiva:
| Momento storico | Shiller PE | Cosa è successo dopo |
|---|---|---|
| Minimi storici (1920, 1982) | 5-8 | Rally pluriennali (+300-400% nei 10 anni successivi) |
| Media storica (1881-2026) | ~17 | Rendimento medio ~6,6% annuo nei 20 anni successivi |
| Pre-crisi 2008 | 27,5 | Crollo -55% nei 18 mesi successivi |
| Bolla dot-com (dic. 1999) | 44,2 (record) | Crollo -49% nei 3 anni successivi |
| Oggi (luglio 2026) | ~40 | ? |
(Fonti: Robert Shiller / Yale, GuruFocus, dati storici S&P 500)
Il dato è chiaro: siamo in una zona raramente visitata nella storia dei mercati. Su 145 anni di dati, lo Shiller PE ha superato quota 35 solo in tre periodi: intorno al 1929, intorno al 2000 e adesso.
La correlazione che conta: CAPE alto → rendimenti futuri bassi
La ricerca di Campbell e Shiller (1988), poi confermata da decenni di studi successivi, ha documentato una forte correlazione inversa tra il livello del CAPE e i rendimenti dell'S&P 500 nei 10-20 anni successivi (fonte: Campbell & Shiller, American Economic Review):
| Fascia CAPE | Rendimento medio annuo nei 10 anni successivi |
|---|---|
| Sotto 10 | +10-12% |
| 10-15 | +8-10% |
| 15-20 (media storica) | +5-7% |
| 20-25 | +3-5% |
| 25-35 | +1-4% |
| Sopra 35 | +0-3% |
(Nota: queste sono medie storiche calcolate su dati dal 1881 al 2026. All'interno di ogni fascia la dispersione è ampia — singoli decenni possono deviare significativamente dalla media. La tabella indica la direzione probabile, non una previsione puntuale.)
(Fonte: Robert Shiller / Yale, dati storici 1881-2026, rendimenti nominali S&P 500)
Con un CAPE a 40, la storia suggerisce rendimenti medi del 0-3% annuo per il prossimo decennio. Non una perdita, ma un rendimento molto modesto — molto lontano dal 7-9% a cui gli investitori si sono abituati.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se il CAPE dice 0-3% nei prossimi 10 anni, tanto vale uscire dal mercato" | Il CAPE prevede rendimenti medi su 10 anni, non su singoli anni — e anche in periodi di CAPE alto, il mercato ha avuto anni eccezionali (e anni terribili). Uscire significa scommettere di rientrare al momento giusto |
| "I dati storici del CAPE sono infallibili" | La correlazione è forte ma non perfetta. Il CAPE ha un R² di circa 0,3-0,5 sui rendimenti a 10 anni: spiega tra un terzo e la metà della variabilità dei rendimenti futuri, ma il resto dipende da fattori che il CAPE non cattura (crescita degli utili, politica monetaria, shock geopolitici) |
3. Perché "Questa Volta Potrebbe Essere Diverso" (e Perché Potrebbe Non Esserlo)
Gli argomenti di chi dice "è diverso"
Ogni volta che il CAPE raggiunge livelli estremi, qualcuno dice "questa volta è diverso". Nel 2000 era la "new economy" di Internet. Oggi sono altri gli argomenti, e alcuni hanno più sostanza di quelli del 2000:
Gli utili sono reali, non fantasie. Nel 2000, molte aziende tech non avevano utili — il CAPE era alto perché i prezzi erano saliti su aspettative irreali. Nel 2026, l'S&P 500 registra il settimo trimestre consecutivo di crescita degli utili a doppia cifra, con un +23% stimato nel Q2 2026 (fonte: BlackRock, luglio 2026). I profitti ci sono davvero.
Il forward PE racconta un'altra storia. Il forward PE (basato sugli utili attesi dei prossimi 12 mesi, non sulla media decennale) è a circa 21 — un livello elevato ma non estremo (fonte: BlackRock). La differenza tra CAPE a 40 e forward PE a 21 riflette il fatto che gli utili sono cresciuti molto negli ultimi anni, "gonfiando" il denominatore del CAPE solo con ritardo.
La composizione dell'indice è cambiata. L'S&P 500 del 2026 è dominato da aziende tecnologiche ad alto margine (con margini di profitto ai massimi storici, fonte: Loomis Sayles). L'S&P 500 del 1999 era molto più diversificato settorialmente. Aziende con margini più alti giustificano strutturalmente multipli più alti.
Gli argomenti di chi dice "non è diverso"
"Questa volta è diverso" è la frase più costosa della storia finanziaria. Lo ha scritto Sir John Templeton, e la storia gli ha dato ragione nel 1929, nel 2000 e nel 2008. Le giustificazioni erano sempre plausibili nel momento in cui venivano formulate.
I margini possono contrarsi. I margini di profitto ai massimi storici sono, per definizione, insostenibili a tempo indeterminato. Se tornassero alla media — per aumento dei costi, regolamentazione, competizione — gli utili scenderebbero e il CAPE salirebbe ulteriormente (o i prezzi scenderebbero per compensare).
L'IA potrebbe deludere. Gran parte della crescita degli utili è guidata dalla spesa in infrastrutture per l'intelligenza artificiale. Se i ritorni sull'investimento in IA non soddisfacessero le aspettative, le revisioni degli utili potrebbero essere violente (fonte: Loomis Sayles Investment Outlook, luglio 2026).
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Questa volta è diverso perché l'IA cambierà tutto" | L'IA è una rivoluzione reale, ma anche Internet lo era nel 2000 — la tecnologia era rivoluzionaria, ma i prezzi la sopravvalutavano. La domanda non è se l'IA funzionerà, ma se il prezzo di oggi la riflette già |
| "Lo Shiller PE è obsoleto, non funziona più nel mondo moderno" | Lo Shiller PE funziona da 145 anni — chi lo ha ignorato nei picchi del 1929, 2000 e 2007 ha pagato un prezzo altissimo. Non è un timer di mercato, ma è il miglior termometro di lungo termine disponibile |
4. Cosa Significa per Chi Investe con un Orizzonte di 20 Anni
Il punto che cambia tutto: il CAPE non è un timer
Ecco il concetto più importante dell'intero articolo, e quello che distingue un investitore informato da uno che reagisce ai titoli di giornale:
Lo Shiller PE è un ottimo termometro ma un pessimo orologio.
Sa dire con buona affidabilità quanto il mercato "restituirà" nei prossimi 10-20 anni. Ma non sa dire quando arriverà l'eventuale correzione. Il CAPE era sopra 25 già nel 2014 — e chi avesse venduto allora avrebbe perso uno dei rally più potenti della storia.
I numeri su orizzonti diversi
Su un investimento di 100.000 euro nell'S&P 500, ecco cosa suggeriscono le fasce storiche del CAPE per i rendimenti futuri:
| Orizzonte | Rendimento atteso con CAPE a 40 (stima storica) | Valore finale stimato | Con rendimento medio storico (7%) |
|---|---|---|---|
| 5 anni | Molto incerto (range ampio) | Non stimabile con affidabilità | ~140.000 € |
| 10 anni | +0-3% annuo | 100.000-134.000 € | ~197.000 € |
| 20 anni | +3-5% annuo (il range degli esiti si allarga) | 181.000-265.000 € | ~387.000 € |
Su 20 anni il range degli esiti si allarga perché nel frattempo le valutazioni si sono normalizzate (in un senso o nell'altro) e gli utili sono cresciuti. La differenza tra 3% e 5% annuo su 20 anni è comunque enorme (181.000 vs 265.000 euro), il che spiega perché anche l'investitore paziente non dovrebbe ignorare le valutazioni.
Il dato che mette tutto in prospettiva
Il fatto più sottovalutato: anche nei periodi di CAPE estremo, il mercato azionario americano ha sempre generato rendimenti reali positivi su orizzonti di 20+ anni — nemmeno investendo al picco del 1929 o del 2000 (con dividendi reinvestiti). Tuttavia, non ha sempre battuto le obbligazioni: nel ventennio 2000-2020, i titoli di Stato a lunga scadenza hanno restituito circa il 5,8% annuo contro il 4,8% dell'S&P 500 (fonte: dati storici).
Il CAPE a 40 non dice "non investire". Dice "aspettati rendimenti inferiori alla media storica per il prossimo decennio, e diversifica anche nella componente obbligazionaria". Che è una cosa molto diversa.
5. Cosa Fare (e Non Fare) con un CAPE a 40
Le tre risposte sbagliate
"Vendo tutto e aspetto il crollo." Il market timing non funziona. Il CAPE era sopra 25 dal 2014 e chi ha aspettato il crollo ha perso 12 anni di rendimenti. Come documentato in un articolo precedente di questo blog sul "Sell in May", il tempo nel mercato batte il timing del mercato.
"Ignoro completamente le valutazioni." L'altro estremo è altrettanto pericoloso. Ignorare che il mercato è ai livelli del 2000 significa non calibrare le proprie aspettative — e rischiare di essere devastati emotivamente se arriva una correzione del 30%.
"Sposto tutto sulle obbligazioni perché sono più sicure." Con tassi reali ancora bassi e inflazione al 3-4%, le obbligazioni a lunga scadenza hanno i propri rischi. Come analizzato nell'articolo sui tassi BCE (#199), un rialzo dei tassi fa scendere il prezzo dei bond.
Le tre risposte ragionevoli
Calibrare le aspettative. Con un CAPE a 40, aspettarsi il 7-9% annuo per il prossimo decennio non è realistico. Pianificare intorno al 3-5% nominale è più prudente e riduce il rischio di decisioni impulsive se i rendimenti deludono.
Diversificare geograficamente. Lo Shiller PE a 40 riguarda l'S&P 500, non il mercato globale. Le azioni europee, dei mercati emergenti e del Giappone hanno CAPE significativamente più bassi (15-20). Un portafoglio globale è meno esposto al rischio di sopravvalutazione di un singolo mercato.
Continuare a investire con regolarità. Se si sta facendo un PAC (come analizzato nell'articolo #203), il CAPE alto è addirittura un vantaggio nel lungo termine: i versamenti futuri acquisteranno quote a prezzi progressivamente più ragionevoli se il mercato corregge.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il mercato è ai massimi, devo aspettare che scenda per investire" | Il mercato ha passato la maggior parte della sua storia "vicino ai massimi" — aspettare significa restare fuori durante la crescita. Il PAC risolve il dilemma investendo a qualsiasi livello |
| "Se il CAPE è alto devo spostare tutto in obbligazioni" | La risposta non è cambiare strategia, ma calibrare le aspettative e diversificare geograficamente — un portafoglio globale riduce l'esposizione alla sopravvalutazione del singolo mercato USA |
Conclusione — Il termometro dice "caro", non dice "vendi"
Lo Shiller PE a 40 è un dato reale, documentato e storicamente significativo. Non va ignorato: la correlazione tra CAPE elevato e rendimenti modesti nei 10 anni successivi è tra le più solide della finanza empirica, verificata su 145 anni di dati (fonte: Robert Shiller / Yale).
Ma va interpretato correttamente. Il CAPE non è un orologio — non dice quando arriverà una correzione, né se arriverà. È un termometro che dice: il mercato americano è caro, e chi investe oggi nell'S&P 500 dovrebbe aspettarsi rendimenti inferiori alla media storica per il prossimo decennio.
Per un investitore di lungo termine, le implicazioni pratiche sono tre: calibrare le aspettative (pianificare intorno al 3-5% e non al 7-9%), diversificare oltre gli USA (i mercati internazionali sono significativamente meno cari), e continuare a investire con regolarità (il PAC compensa nel tempo il rischio di entrare ai massimi).
La frase più pericolosa in finanza non è "il mercato è sopravvalutato". È "questa volta è diverso". Ma la seconda più pericolosa è "il CAPE è alto, devo vendere tutto". Come spesso accade, la verità sta nel mezzo: il mercato è caro, ma vendere è quasi sempre peggio che restare. Il tempo guarisce le valutazioni. La pazienza no, quella bisogna averla dall'inizio.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email