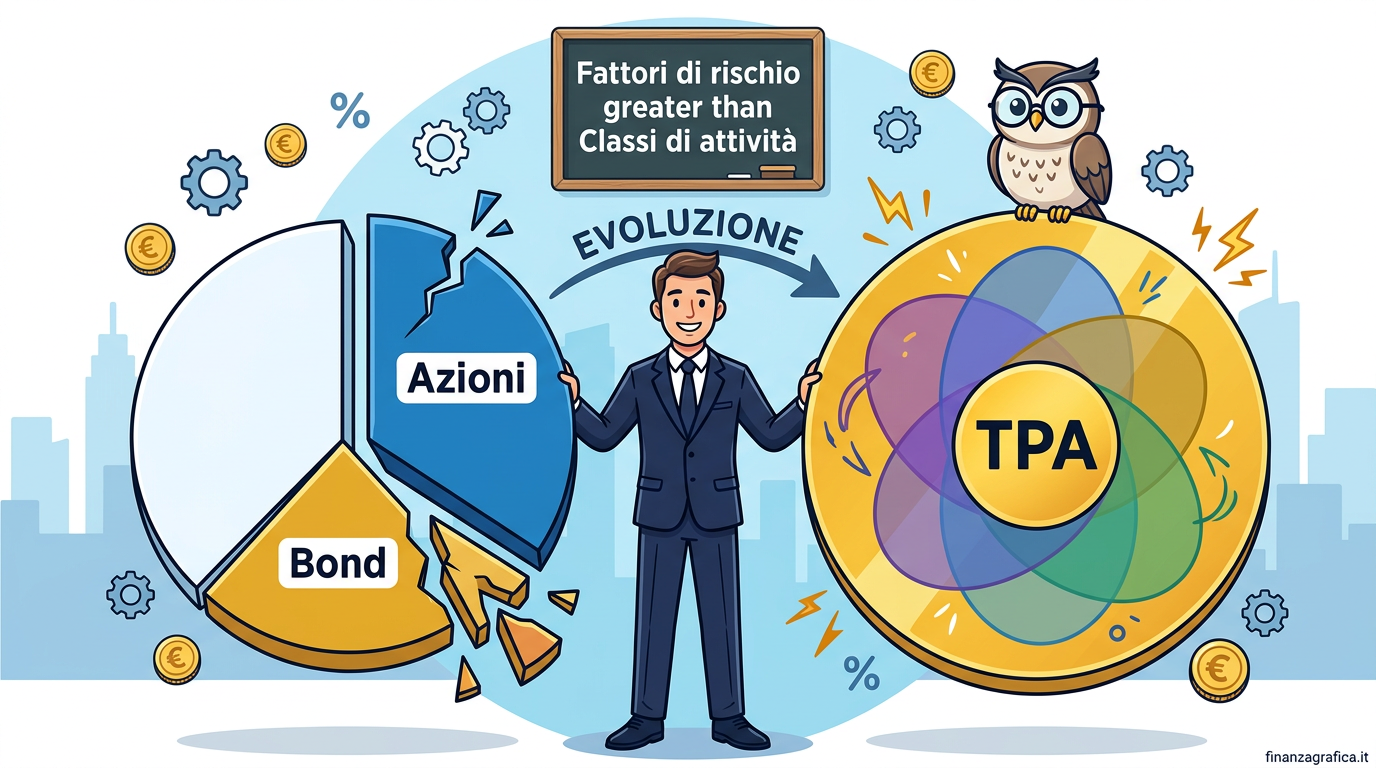
Total Portfolio Approach: Perché il Portafoglio 60/40 Non Basta Più e Come Ripensare l'Asset Allocation
📌 Introduzione — Tu non sei una media
Nel mondo della finanza ci insegnano a venerare la Legge dei Grandi Numeri. Su un orizzonte sufficientemente lungo, i risultati convergeranno verso la media storica. Un rendimento medio del 7% annuo sembra una linea retta in un foglio Excel.
Ma c'è un problema. Tu non sei una media. Non sei mille investitori che vivono mille vite diverse. Sei una persona sola, con una vita sola e un insieme di esigenze finanziarie molto specifiche.
Questo concetto si chiama ergodicità: nel mondo reale, se subisci un drawdown del -30% proprio quando devi pagare le spese universitarie di tuo figlio, la "media a lungo termine" non conta più nulla. Hai già perso la partita.
Il modello tradizionale — il classico portafoglio 60/40 — ha funzionato egregiamente per decenni. Ma nel 2022 ci ha dato un assaggio di ciò che succede quando le sue premesse saltano: l'indice azionario americano ha perso il 18% e l'indice obbligazionario aggregato il 13%, nello stesso anno. Il portafoglio "bilanciato" non ha bilanciato nulla.
Ora, c'è una nuova metodologia che i più grandi fondi pensione del mondo stanno adottando. Si chiama Total Portfolio Approach (TPA), e nel 2026 è passata dalla teoria alla pratica. Il più grande fondo pensione pubblico al mondo — con oltre 600 miliardi di dollari di asset — ha annunciato la sua adozione a partire da luglio 2026. Altri grandi fondi in Canada, Australia, Singapore e Nuova Zelanda lo utilizzano già da anni. Ma cosa può insegnare questa rivoluzione istituzionale a un investitore privato?
1️⃣ Il Problema dei "Compartimenti Stagni"
Come funziona l'asset allocation tradizionale
Nella Strategic Asset Allocation (SAA) classica, il portafoglio viene diviso in "compartimenti" rigidi: il comparto azionario, il comparto obbligazionario, magari un po' di oro o materie prime. Ogni comparto ha il suo peso target e viene gestito separatamente.
Questo schema ha un merito: è semplice, intuitivo, facile da comunicare. Ma nasconde un difetto strutturale: tratta le classi di attività come isole separate, quando in realtà sono tutte esposte a fattori di rischio comuni che si sovrappongono.
L'illusione della diversificazione
Facciamo un esempio concreto. Un investitore possiede:
- Un ETF azionario globale (comparto "azioni")
- Un ETF obbligazionario a lunga scadenza (comparto "obbligazioni")
Sembra diversificato. Ma guardiamo sotto la superficie. Le azioni growth (che pesano molto negli indici globali) sono estremamente sensibili ai tassi di interesse. Le obbligazioni a lunga scadenza sono, per definizione, esposte ai tassi di interesse.
Risultato: entrambi i "compartimenti" sono esposti allo stesso fattore di rischio. Quando i tassi salgono — come nel 2022 — entrambi soffrono. La diversificazione era un'illusione: guardavamo le etichette (azioni vs obbligazioni) invece degli ingredienti (esposizione ai tassi).
Compartimenti Stagni vs Fattori di Rischio
❌ Visione tradizionale (SAA)
Sembrano separati… ma non lo sono.
✅ Visione TPA (fattori di rischio)
Stesso fattore di rischio condiviso ⚠️
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Se ho azioni e obbligazioni sono diversificato" | Bisogna guardare i fattori di rischio sottostanti, non le etichette delle asset class — azioni e bond possono essere esposti agli stessi fattori |
| "Il portafoglio 60/40 ha sempre funzionato" | Ha funzionato in un contesto di inflazione bassa e stabile — quando l'inflazione si impenna, azioni e bond possono crollare insieme come nel 2022 |
2️⃣ Il Total Portfolio Approach: Guardare gli Ingredienti, Non l'Involucro
I cinque fattori di rischio fondamentali
Il TPA propone un cambio di prospettiva: invece di classificare gli investimenti per classe di attività, li analizza per fattore di rischio. I principali fattori che guidano i rendimenti sono:
| Fattore di rischio | Cosa cattura | Esempi di esposizione |
|---|---|---|
| Azionario (Equity) | Crescita economica, profitti aziendali | Azioni, private equity |
| Tassi di interesse | Politica monetaria, costo del denaro | Bond governativi, azioni growth |
| Inflazione | Potere d'acquisto, asset reali | Materie prime, TIPS, oro |
| Credito | Rischio di insolvenza, spread | Corporate bond, high yield |
| Liquidità | Premio per illiquidità | Private equity, immobiliare |
Il punto fondamentale: uno stesso strumento può essere esposto a più fattori contemporaneamente. Un'obbligazione corporate è esposta sia ai tassi di interesse sia al rischio di credito. Un'azione value in un settore ciclico è esposta sia al fattore azionario sia al ciclo economico.
La "competizione per il capitale"
Nel framework TPA, ogni investimento non viene giudicato isolatamente, ma in base a come interagisce con il resto del portafoglio. Ogni euro investito è un "soldato" che deve essere schierato dove fornisce il maggior beneficio marginale all'intero esercito, non solo alla propria squadra.
Valore di un asset = f(rendimento atteso, rischio, correlazione con il resto del portafoglio)
Un asset ad alta volatilità che si muove in direzione opposta agli altri fattori di rischio è spesso più prezioso di un asset a bassa volatilità che si muove all'unisono con essi. La correlazione conta quasi quanto i rendimenti nominali.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Un investimento va giudicato dai propri rendimenti" | Nel TPA va giudicato dal suo contributo al portafoglio totale — un asset mediocre da solo può essere prezioso se decorrelato dal resto |
| "Un asset volatile è sempre rischioso" | La volatilità di un singolo asset è meno importante della sua correlazione con il portafoglio — un asset volatile ma decorrelato può ridurre il rischio complessivo |
3️⃣ Perché gli Asset "Sicuri" Possono Essere Pericolosi
Per cinquant'anni, il mantra "azioni per la crescita, obbligazioni per la stabilità" ha funzionato. Ma funzionava perché l'inflazione era bassa e stabile. Le obbligazioni non hanno proprietà magiche: sono "stabili" solo quando l'inflazione non le divora.
La trappola del cash
In un contesto di alta inflazione, molti investitori si rifugiano nella liquidità. "Il conto deposito rende il 4%, non ha volatilità, è perfetto!" Ma se l'inflazione è al 4%, il rendimento reale è zero. Stai correndo su un tapis roulant: tanto impegno, nessun progresso.
Le storie dell'Italia pre-Euro raccontano la stessa lezione: rendimenti a doppia cifra sui BOT, tutti entusiasti. Ma l'inflazione svuotava il potere d'acquisto dall'interno. Si era felici e si perdeva in termini reali.
Il TPA vede il rischio completo
Il TPA forza a distinguere tra bassa volatilità e vera sicurezza. Non sono la stessa cosa:
| Strumento | Bassa volatilità | Vera sicurezza (reale) |
|---|---|---|
| Cash al 4% con inflazione al 4% | ✅ Nessuna oscillazione | ❌ Rendimento reale ≈ 0% |
| Bond lunghi in fase disinflattiva | ✅ Bassa volatilità | ✅ Rendimento reale positivo |
| Bond lunghi con inflazione al 5% | ❌ Alta volatilità | ❌ Perdite reali |
| Oro in fase inflattiva | ❌ Alta volatilità | ✅ Protezione reale |
Il portafoglio tradizionale confonde costantemente questi due concetti, assegnando il ruolo di "stabilizzatore" alle obbligazioni senza verificare se le condizioni macro lo consentono.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il cash è l'investimento più sicuro" | Il cash è il meno volatile, ma in contesti inflattivi il rendimento reale è prossimo a zero — protezione nominale non è protezione reale |
| "Le obbligazioni rendono sempre il portafoglio più stabile" | Le obbligazioni stabilizzano in fasi di deflazione/disinflazione, ma diventano un fattore di rischio in fasi inflattive — il 2022 lo ha dimostrato |
4️⃣ Oltre il "Goal-Based": L'Ottimizzatore Multi-Obiettivo
Il difetto dell'approccio per obiettivi
L'approccio tradizionale "goal-based" — un portafoglio per ogni obiettivo (università, pensione, emergenze) — sembra razionale, ma ha un difetto profondo: non sa quantificare i compromessi tra obiettivi diversi.
Quando assegni un portafoglio a ogni obiettivo, ti costringi a una logica binaria: o raggiungi l'obiettivo (1) o non lo raggiungi (0). E poiché non vuoi fallire, accumuli strati di cautela sopra la cautela. Ma la vita non è una serie di 1 e 0. I nostri obiettivi sono un impasto continuo e sovrapposto di priorità.
Come ragiona il TPA
Il TPA vede tutti gli obiettivi come punti diversi su un'unica linea temporale di flussi di cassa. Invece di avere un "fondo università" e un "fondo pensione" isolati, li gestisce all'interno di un unico portafoglio, utilizzando scenari stocastici per valutare i compromessi.
Esempio pratico
- Priorità A: garantire un tasso di prelievo sostenibile del 4% in pensione
- Priorità B: finanziare l'università del figlio tra 8 anni
Spostando leggermente la strategia, la probabilità di successo della Priorità B può scendere dal 98% al 90% (livello comunque accettabile), aumentando però la ricchezza finale stimata del 30%. Questo tipo di analisi è impossibile con il modello goal-based a compartimenti stagni.
La trappola del Glide Path
Il classico "glide path" pensionistico — 100% azioni da giovane, progressiva transizione verso obbligazioni avvicinandosi alla pensione — permette di evitare un rischio (il crash azionario a ridosso del pensionamento) saltando dritto in un altro (uno shock inflattivo che devasta le obbligazioni).
Il TPA vede i rischi in modo olistico: non elimina un fattore di rischio per esporsi a un altro, ma cerca il mix di fattori che offre la miglior protezione su tutti gli scenari rilevanti per gli obiettivi reali dell'investitore.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ogni obiettivo deve avere il suo portafoglio separato" | Gestire tutti gli obiettivi in un unico portafoglio permette di ottimizzare i compromessi — il capitale è una risorsa unica, frammentarla crea inefficienze |
| "Avvicinandomi alla pensione devo passare tutto in obbligazioni" | Il glide path classico scambia il rischio azionario con il rischio inflattivo — il TPA cerca un equilibrio tra fattori di rischio, non una sostituzione meccanica |
5️⃣ Come Applicare i Principi del TPA: Una Guida Pratica
Il Total Portfolio Approach, nella sua forma completa, è difficile da implementare per un investitore privato. Richiede modelli di fattori di rischio, scenari stocastici, analisi di correlazione dinamiche.
Ma non serve essere perfetti per trarre beneficio dai suoi principi. Ecco un framework semplificato — una "Manopola del Rischio" — ispirato alla logica TPA.
Step 1 — Pensa per fattori, non per etichette
Prima di comprare un qualsiasi strumento, chiediti: a quali fattori di rischio mi sto esponendo?
Checklist Fattori di Rischio
Per ogni strumento in portafoglio, chiediti:
- ☐ Questo asset è esposto alla crescita economica?
- ☐ È sensibile ai tassi di interesse?
- ☐ Mi protegge dall'inflazione?
- ☐ Ha rischio di credito (insolvenza)?
- ☐ È illiquido (posso venderlo facilmente)?
⚠️ Se due o più asset nel tuo portafoglio rispondono "sì" allo stesso fattore, la tua diversificazione potrebbe essere un'illusione.
Esempio comune: ETF azionario growth + bond a lunga scadenza = entrambi sensibili ai tassi = stessa esposizione di fondo.
Step 2 — Parti dal "Neutrale" e regola la manopola
Inizia con una base diversificata per fattori, senza leva. Poi alza o abbassa il rischio in base alle tue esigenze specifiche di flusso di cassa:
- Se il fondo per l'università è già coperto al 100% → abbassa il rischio complessivo
- Se sei indietro con gli obiettivi di pensione → potresti tenerlo più alto
- Se hai un evento di liquidità a breve (acquisto casa, matrimonio) → riduci l'esposizione ai fattori più volatili
Step 3 — Rivedi regolarmente i fattori, non solo i pesi
Non limitarti al classico ribilanciamento annuale "torno al 60/40". Chiediti periodicamente: i fattori di rischio del mio portafoglio sono ancora bilanciati? L'esposizione ai tassi è troppo concentrata? Ho abbastanza protezione inflattiva?
Step 4 — Liquidità tattica
Se il portafoglio è configurato correttamente, è possibile vendere i "vincitori" (asset apprezzati) per coprire spese impreviste senza distruggere la strategia a lungo termine. Il TPA permette di trattare il portafoglio come un organismo vivo, non come una struttura rigida.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Serve un modello sofisticato per applicare il TPA" | I principi base — pensare per fattori di rischio, valutare le correlazioni, gestire il portafoglio come un tutto — sono applicabili a qualsiasi livello di complessità |
| "Non ho abbastanza capitale per diversificare su tutti i fattori" | Anche con un portafoglio modesto, verificare che i propri asset non siano tutti esposti allo stesso fattore è un miglioramento concreto rispetto alla semplice divisione azioni/bond |
🎯 Conclusione — La vera stabilità non è assenza di volatilità
La rivoluzione del Total Portfolio Approach insegna una lezione fondamentale: la vera stabilità non deriva dall'evitare la volatilità, ma dal diversificare la volatilità.
Se i più grandi fondi pensione del mondo — quelli che gestiscono le pensioni di milioni di persone e non possono permettersi di sbagliare — stanno abbandonando i compartimenti stagni del 60/40 per abbracciare un framework basato sui fattori di rischio, allora vale la pena chiedersi: il mio portafoglio è davvero diversificato, o lo sembra soltanto?
Non serve implementare il TPA nella sua forma istituzionale. Ma i suoi principi offrono tre lezioni preziose:
- Guardare sotto le etichette — Le asset class sono involucri, i fattori di rischio sono gli ingredienti. Diversificare gli involucri non basta se gli ingredienti sono gli stessi.
- Giudicare ogni investimento dal suo contributo al tutto — Un asset non è "buono" o "cattivo" in sé. È buono se migliora il portafoglio complessivo, cattivo se aggiunge rischio già presente.
- Accettare che la complessità del mondo richiede flessibilità — Un portafoglio rigido in un mondo che cambia è esso stesso una fonte di rischio. La rigidità non è prudenza: è fragilità travestita.
Non esiste un portafoglio "migliore" a priori. Esiste il portafoglio migliore per ogni investitore, che risponde ai propri obiettivi, alle proprie preferenze e alle proprie convinzioni. Il TPA non cambia questa verità — la rende solo più esplicita.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email