La Trappola del Conto Deposito nel 2026
📌 Introduzione — Il numero che non leggi mai
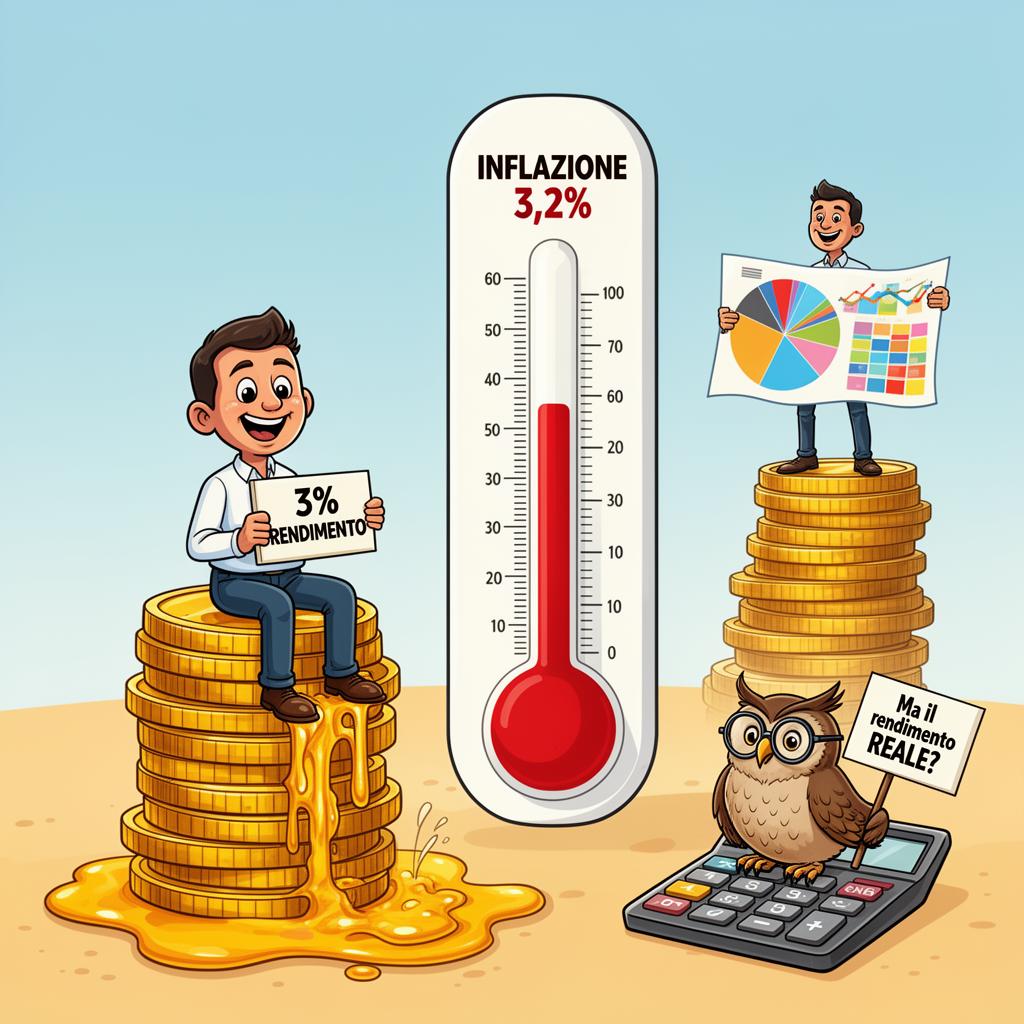
Il conto deposito più pubblicizzato del momento offre il 3% lordo annuo. Sembra un buon affare: zero rischio, capitale garantito, soldi che "crescono". A maggio 2026 l'inflazione italiana ha raggiunto il 3,2% su base annua, trainata dai rincari energetici (fonte: ISTAT, stime preliminari maggio 2026).
Dopo aver applicato la tassazione del 26% e l'imposta di bollo dello 0,20%, quel 3% lordo diventa circa 2,0% netto. Con l'inflazione al 3,2%, il rendimento reale — cioè il guadagno al netto della perdita di potere d'acquisto — è del -1,2%.
In altre parole: ogni 100.000 euro parcheggiati su quel conto deposito, a fine anno il numero sul conto dice 102.000 euro. Ma quei 102.000 euro comprano ciò che un anno fa costava 98.800 euro. Il risparmio è cresciuto sul display, ma ha perso valore nella vita reale.
Questo è il concetto che cambia tutto: la differenza tra rendimento nominale e rendimento reale. E nel 2026, con l'inflazione tornata a mordere, è la differenza tra illudersi di guadagnare e rendersi conto che si sta perdendo.
1️⃣ Rendimento Nominale vs Rendimento Reale: La Distinzione Fondamentale
Due numeri, due storie completamente diverse
Il rendimento nominale è il numero che la banca pubblicizza: "3% annuo lordo!". È il tasso scritto nel contratto.
Il rendimento reale è il rendimento nominale meno l'inflazione. È il numero che conta davvero, perché misura se il potere d'acquisto dei risparmi è aumentato o diminuito.
La formula semplificata è:
Per essere più precisi, si usa la formula di Fisher:
Esempio con i dati di giugno 2026
| Voce | Calcolo | Risultato |
|---|---|---|
| Tasso lordo pubblicizzato | — | 3,00% |
| Imposta sostitutiva (26%) | 3,00% × 26% = 0,78% | -0,78% |
| Imposta di bollo | 0,20% sul capitale depositato | -0,20% |
| Rendimento netto | 3,00% − 0,78% − 0,20% | 2,02% |
| Inflazione (ISTAT maggio 2026) | — | 3,20% |
| Rendimento reale | 2,02% − 3,20% | -1,18% |
Il rendimento reale è negativo. Ogni anno, per ogni 100.000 euro depositati, il potere d'acquisto si riduce di circa 1.180 euro — anche se il saldo nominale cresce.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il mio conto deposito rende il 3%, sto guadagnando" | Il rendimento che conta è quello reale (al netto di tasse e inflazione) — con inflazione al 3,2% e tasso netto al 2%, si sta perdendo potere d'acquisto |
| "L'inflazione è un problema temporaneo, tornerà al 2%" | Anche se l'inflazione scendesse al 2%, un conto deposito al 3% lordo renderebbe appena lo 0,02% reale — il margine è sempre sottilissimo |
2️⃣ Il Conto Deposito nel 2026: Mappa dei Rendimenti Reali
Cosa offre il mercato oggi
Secondo i comparatori più aggiornati (dati giugno 2026), le offerte sui conti deposito vincolati a 12 mesi in Italia si collocano in una forbice ben definita:
| Tipo di offerta | Tasso lordo | Tasso netto (dopo 26% + bollo) | Rendimento reale (inflaz. 3,2%) |
|---|---|---|---|
| Conto deposito standard vincolato | 1,5-2,0% | 0,9-1,3% | da -2,3% a -1,9% |
| Conto deposito competitivo vincolato | 2,5-2,8% | 1,6-1,9% | da -1,6% a -1,3% |
| Offerta promozionale (con condizioni) | 3,5-4,0% | 2,4-2,8% | da -0,8% a -0,4% |
| Conto corrente remunerato | 2,0-2,5% | 1,3-1,6% | da -1,9% a -1,6% |
(Fonti: Facile.it, ConfrontaConti.it, Money.it — dati giugno 2026)
L'evidenza è chiara: nessuna offerta di conto deposito disponibile in Italia a giugno 2026 batte l'inflazione in termini reali, nemmeno le promozioni più aggressive. Le offerte al 4% lordo sono vincolate a condizioni specifiche (accredito stipendio, apertura di conto corrente aggiuntivo, importi minimi) e rappresentano casi limite, non la norma.
Ma il conto deposito non è sempre stato così
Il punto è importante: il conto deposito non è intrinsecamente una trappola. È diventato una trappola nel 2026 perché l'inflazione è tornata a superare i tassi offerti. Nel periodo 2023-2024, con inflazione in discesa e tassi deposito in salita, il rendimento reale era positivo. Il problema è che molti risparmiatori ragionano con i numeri di ieri per le decisioni di oggi.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Ho preso il 4% lordo con la promozione, sono a posto" | Le promozioni hanno condizioni stringenti e durate limitate — al rinnovo il tasso scende spesso al livello standard, e nel frattempo l'inflazione potrebbe essere salita |
| "È comunque meglio del conto corrente a zero" | Vero: il conto deposito è meglio del conto a zero. Ma "meglio di zero" non significa "sufficiente" — la domanda corretta è se sta proteggendo il potere d'acquisto |
3️⃣ Il Costo-Opportunità: Cosa Si Perde Restando in Cash
La perdita che non si vede
Oltre al rendimento reale negativo, parcheggiare i risparmi in un conto deposito per periodi lunghi comporta un secondo costo, meno evidente ma potenzialmente devastante: il costo-opportunità. Ovvero: i rendimenti che si sarebbero potuti ottenere investendo quel capitale in un portafoglio diversificato.
Esempio numerico su 20 anni
Consideriamo 50.000 euro e due scenari: conto deposito vincolato al 2% netto oppure portafoglio diversificato globale con rendimento medio storico del 7% nominale (fonte: MSCI ACWI, rendimento storico medio annualizzato):
| Scenario | Rendimento netto annuo | Valore dopo 10 anni | Valore dopo 20 anni |
|---|---|---|---|
| Conto deposito | 2,0% netto | 60.950 € | 74.300 € |
| Portafoglio diversificato | 5,2% netto (stima conservativa*) | 83.000 € | 137.800 € |
| Differenza | — | 22.050 € | 63.500 € |
*Nota metodologica: il 5,2% netto è una stima conservativa che ipotizza la tassazione integrale del 26% applicata annualmente all'intero rendimento. Per un ETF ad accumulo detenuto per 20 anni, la tassazione avviene solo al momento della vendita, generando un effetto di differimento fiscale che porta il rendimento netto effettivo a un livello superiore (stimabile intorno al 5,5-6% su 20 anni). Il confronto è quindi volutamente prudente a favore del conto deposito.
Su 20 anni, la differenza è di quasi 63.500 euro — più del capitale iniziale. Questo è il costo-opportunità di restare in cash: non è una perdita che appare sull'estratto conto, ma è reale quanto un prelievo.
La nota importante: il rischio non è la stessa cosa
Il confronto sopra non è equo se preso alla lettera: il conto deposito ha volatilità zero e capitale garantito (fino a 100.000 euro per banca tramite FITD), il portafoglio diversificato oscilla e può perdere valore nel breve termine. Non si tratta di dire che uno è "meglio" dell'altro in assoluto — si tratta di capire che ogni scelta ha un costo, e il costo della "sicurezza" del deposito è il rendimento a cui si rinuncia.
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Il conto deposito non può perdere, il portafoglio sì — quindi il deposito è meglio" | Il conto deposito non perde in termini nominali, ma perde in termini reali. Il portafoglio oscilla nel breve ma storicamente ha sempre battuto l'inflazione su orizzonti di 15+ anni |
| "Su 20 anni la differenza non è così grande" | Su 20 anni la differenza può superare il 100% del capitale iniziale — è il rendimento più grande a cui un risparmiatore può rinunciare senza accorgersene |
4️⃣ Quando il Conto Deposito Ha Senso (E Quando No)
Il conto deposito non è un nemico. È uno strumento finanziario con un ruolo preciso. Il problema nasce quando viene usato fuori dal suo ruolo.
✓ Quando ha senso
- Fondo di emergenza. I primi 3-6 mesi di spese dovrebbero essere in liquidità accessibile immediatamente. Un conto deposito non vincolato o a breve termine è perfetto per questa funzione.
- Obiettivi a breve termine (1-3 anni). Anticipo casa, auto, viaggio importante: il capitale non dovrebbe essere esposto alla volatilità dei mercati quando la scadenza è vicina.
- Parcheggio temporaneo. Liquidità in attesa di essere investita, eredità appena ricevute, bonus una tantum — per periodi brevi, il deposito è la scelta razionale.
✗ Quando NON ha senso
- Risparmio di lungo termine (5+ anni). Su orizzonti lunghi, il rendimento reale negativo erode il patrimonio anno dopo anno. L'effetto è cumulativo e silenzioso.
- Previdenza integrativa. Chi accumula per la pensione su orizzonti di 20-30 anni e tiene tutto in cash subisce un costo-opportunità enorme rispetto a un fondo pensione diversificato.
- "Aspettare il momento giusto per investire." Una delle trappole comportamentali più comuni: la situazione non si chiarisce mai, e nel frattempo il costo-opportunità si accumula.
Lo schema decisionale
Per sapere se il conto deposito è lo strumento giusto, la variabile chiave è una sola: l'orizzonte temporale.
| Orizzonte | Strumento indicato |
|---|---|
| Meno di 1 anno | Conto deposito o liquidità. La sicurezza del capitale è prioritaria, il rendimento reale è secondario. |
| 1-3 anni | Conto deposito vincolato o titoli di Stato a breve. Il rendimento reale conta, ma la volatilità va limitata. |
| 3-5 anni | Zona grigia. Un mix tra liquidità e investimenti a basso rischio può avere senso. |
| Oltre 5 anni | Portafoglio diversificato. Storicamente, la probabilità di ottenere un rendimento reale positivo supera il 95% dei periodi analizzati (fonte: dati storici MSCI ACWI su periodi rolling di 5+ anni). |
| Cosa ci suggerisce l'istinto | Cos'è corretto fare |
|---|---|
| "Tengo tutto sul deposito finché il mercato si stabilizza" | Aspettare il "momento giusto" è market timing, e le statistiche mostrano che non funziona — il costo-opportunità di restare in cash si accumula silenziosamente ogni anno |
| "Non ho bisogno di rendimento, voglio solo sicurezza" | La sicurezza nominale (il numero non scende) non è sicurezza reale (il potere d'acquisto non scende) — su orizzonti lunghi, il cash è l'unico investimento che perde quasi certamente in termini reali |
🎯 Conclusione — Il conto deposito è uno strumento, non una strategia
Il conto deposito nel 2026 non è una truffa, non è un cattivo prodotto e non è da evitare a priori. È uno strumento finanziario con caratteristiche precise — capitale garantito, rendimento fisso, liquidità — che lo rendono ideale per ruoli specifici: fondo emergenza, obiettivi a breve, parcheggio temporaneo.
Ma quando diventa l'unica strategia per tutto il patrimonio, o quando viene usato come alternativa all'investimento di lungo termine, il conto deposito si trasforma in una trappola silenziosa. Con l'inflazione al 3,2% e rendimenti netti intorno al 2%, ogni anno di permanenza erode il potere d'acquisto di oltre l'1%.
I dati storici mostrano che su orizzonti di 15-20 anni, un portafoglio globale diversificato ha battuto l'inflazione nella grande maggioranza dei periodi analizzati (fonte: MSCI ACWI, periodi rolling). Il conto deposito, su quegli stessi orizzonti, ha quasi sempre perso in termini reali.
La lezione non è "non usare il conto deposito". La lezione è: usarlo per quello che è — uno strumento di breve termine — e non confonderlo con una strategia di lungo termine. La vera sicurezza non è il numero che non scende. È il potere d'acquisto che resiste.
Articolo redatto per fini informativi. Nessuna parte del contenuto costituisce sollecitazione all'investimento o consulenza personalizzata.
Resta Aggiornato
Ricevi i nostri aggiornamenti e analisi finanziarie direttamente nella tua email